北京时间本周四凌晨2点,美联储9月货币政策会议纪要将正式对外公布。相较于以往,这份文件此次受到的市场关注尤为浓厚,其核心价值在于进一步厘清美联储在9月决定加息25个基点背后的考量,并深入展示决策层如何评估当前货币政策的紧缩程度。
更为关键的是,纪要内容或许能透露出美联储对未来加息次数的潜在规划。在9月决议后的新闻发布会上,美联储主席凯文·沃什(Kevin Warsh)坦言,他难以将整体金融状况定义为“限制性”。
这一表态引出了一个核心疑问:若当前的政策仅抵消了部分宽松效应,这是否预示着未来仍需继续加息?
本次9月会议纪要将重点剖析加息背后的政策逻辑,核心焦点在于判定现行货币政策是否达到了足够的紧缩力度。投资者需重点关注以下三个维度:
- 金融状况评估:芝加哥联储指数表明,自2022年秋季以来,美国金融环境持续呈现放松态势,高收益债券利差维持历史低位。这暗示当前环境可能并非如预期般“限制性”,意味着本轮加息可能仅仅是开端。
- 实际利率分析:尽管8月PCE通胀数据显示整体涨幅3.4%、核心涨幅3.0%,仍显著高于2%的目标,但实际联邦基金利率仅为50-90个基点。相比之下,2006年相似通胀水平下的实际利率高达1.5%-2.0%,两者差距超过300个基点。
- 纪要核心议题:市场将密切注视官员们如何探讨金融状况、实际利率水平以及通胀回落的节奏,以此判断9月的加息是“一次性措施”还是新一轮紧缩周期的序幕,同时挖掘关于政策限制性是否充分的蛛丝马迹。
美联储关注的核心指标有哪些
目前尚不明确美联储具体依赖哪些金融状况指标来衡量政策的紧缩程度,也无法量化近期市场利率上升在多大程度上已对冲了此前的宽松效应。
然而,芝加哥联储全国金融状况指数显示,自2022秋季达到峰值后,美国金融状况一直处于放松趋势。尽管该指标并未处于历史最宽松区间,但仍偏向于宽松一侧。
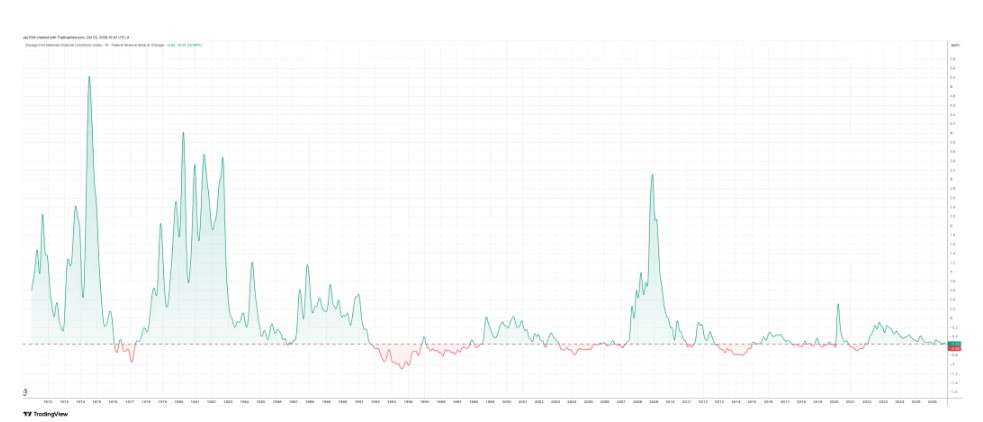
芝加哥联储1970年至2026年国家金融状况指数
其他市场指标也印证了这一信号。ICE BofA美国高收益债券指数的期权调整利差目前依然狭窄,历史上仅有极少数时期低于当前水平。
Mott Capital Management创始人迈克尔·克莱默(Michael Kramer)指出,如果美联储确实参考这些指标,那么目前的金融环境恐怕还不足以被称为明显的限制性政策。这也解释了为何9月加息可能只是起步,而非单次调整。
实际利率远低于2006年同期水平
通胀数据同样是衡量政策紧缩程度的关键标尺。
虽然美国8月个人消费支出(PCE)数据在9月会议结束后才公布,未直接纳入会议纪要的信息基础中,但该报告包含了美国经济分析局的年度修订及对2021年以来数据的追溯调整,为评估当前通胀背景提供了新视角。
修订后的数据显示,8月整体PCE同比上涨3.4%,核心PCE同比上涨3.0%,与7月持平。除2024年和2025年的短暂时期外,整体PCE自2021年初以来从未跌破2.5%,更远未达到美联储2%的目标。
这使得“是否需要进一步收紧政策”成为亟待解答的问题。
目前有效联邦基金利率约为3.9%。若以整体PCE计算,实际联邦基金利率仅约50个基点;即便以核心PCE计算,也仅为约90个基点。
这一数值与沃什2006年首次担任美联储理事期间的情况形成鲜明对比。
2006年中旬,美国整体PCE同比涨幅约为3.3%至3.5%,与当前水平相近。然而,当时的实际联邦基金利率约为1.5%至2.0%。随着2006年10月通胀回落,实际利率更是攀升至3.6%。
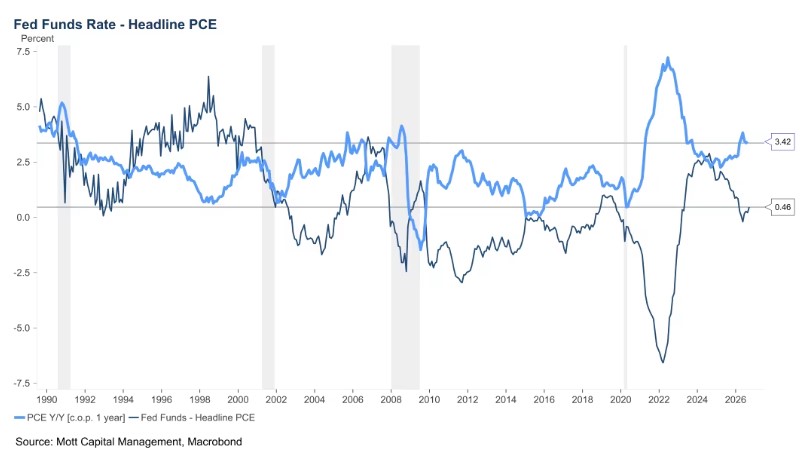
1990年至2026年联邦基金利率与总体PCE的比较
换句话说,在通胀水平相似的情况下,当前实际利率比沃什2006年任期中期低了300多个基点。
会议纪要可能释放的信号
基于此,克莱默认为,本周公布的FOMC会议纪要真正值得关注的,并非9月为何加息25个基点这一既定事实,而是官员们如何论述金融状况、实际利率及通胀回落速度。
纪要也可能揭示美联储期望通胀回归2%目标的速度,以及官员们是否认定当前的政策限制性已足够充分。
当然,会议纪要未必会给出清晰无误的答案。受篇幅限制,内容可能仅聚焦于9月会议当时的讨论,且缺乏明确的前瞻性指引。
但克莱默强调,若纪要中能展现美联储官员关于政策宽松程度的辩论,将有助于市场厘清:9月这“一剂”加息究竟是一次性修正,还是新一轮紧缩周期的起点。
到此这篇关于美联储究竟还想加息多少?今夜会议纪要揭开关键线索的文章就介绍到这了,更多相关美联储加息分析内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!