Ethena 利用其自有稳定币 USDe 进军新银行领域,将背书产生的收益直接转化为对用户的激励,这种经济模型相比那些依赖 USDC 或第三方协议获取收益的竞争对手,构建了更深厚的护城河。尤为关键的是,ENA 费用开关提案已获通过,随着 USDe 规模的复苏以及 Pay 带来的实际消费场景落地,代币回购的逻辑锚点变得清晰明确。
作为账户内美元的发行方及背书资产管理方,Ethena 借此优势切入市场。Pay 产品因此具备显著的经济竞争力:背书收益为各类奖励提供资金池,而支付功能则赋予了用户持有 USDe 的新理由。伴随美元基础资产的扩张,已通过的费用开关投票为回购时间表提供了明确依据。
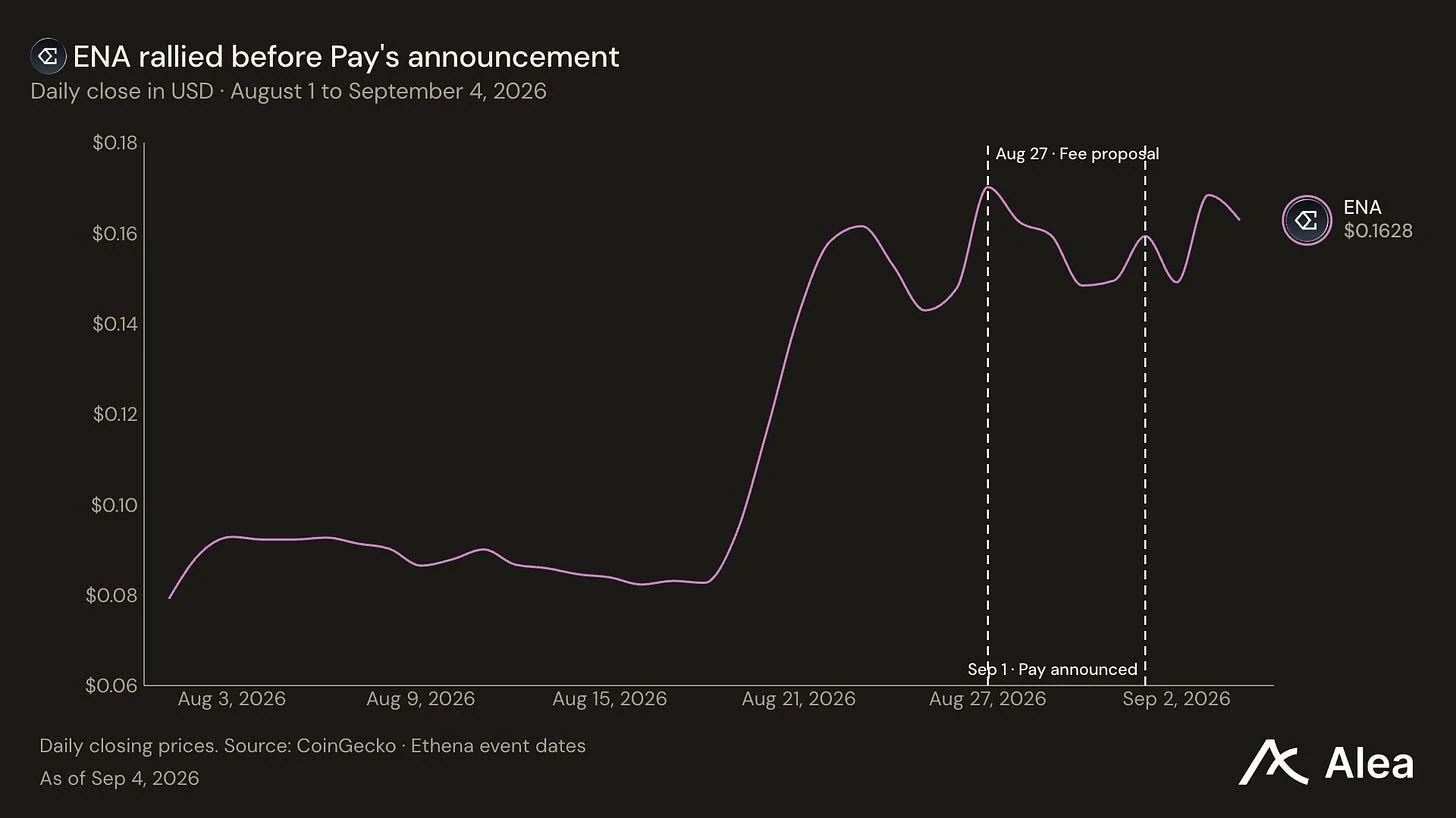
图:2026 年 8 月 1 日至 9 月 4 日 ENA 每日收盘价,标出了 8 月 27 日的费用开关提案和 9 月 1 日的 Pay 公告。来源:CoinGecko;事件日期来自 Ethena。
Pay 的建立使得成熟的美元发行方能与客户建立直接联系,从而降低了对合作伙伴分发 USDe 的依赖程度。
用户可享受自托管账户、虚拟 IBAN 及卡支付权限,促销活动包括最高 6% 的余额奖励和最高 5% 的消费返现,具体适用分级上限及合格交易条件。
截至 9 月 4 日,USDe 供应量攀升至 43.3 亿美元,过去 30 天内增加了 4.36 亿美元,增幅达 +11.2%。Pay 为正在恢复的美元基础增添了重要的消费端渠道。
ENA 费用开关投票以 1779 万投票权赞成、零票反对顺利通过。第一个收入层级设定的门槛为 75 亿美元的 USDe 供应量。
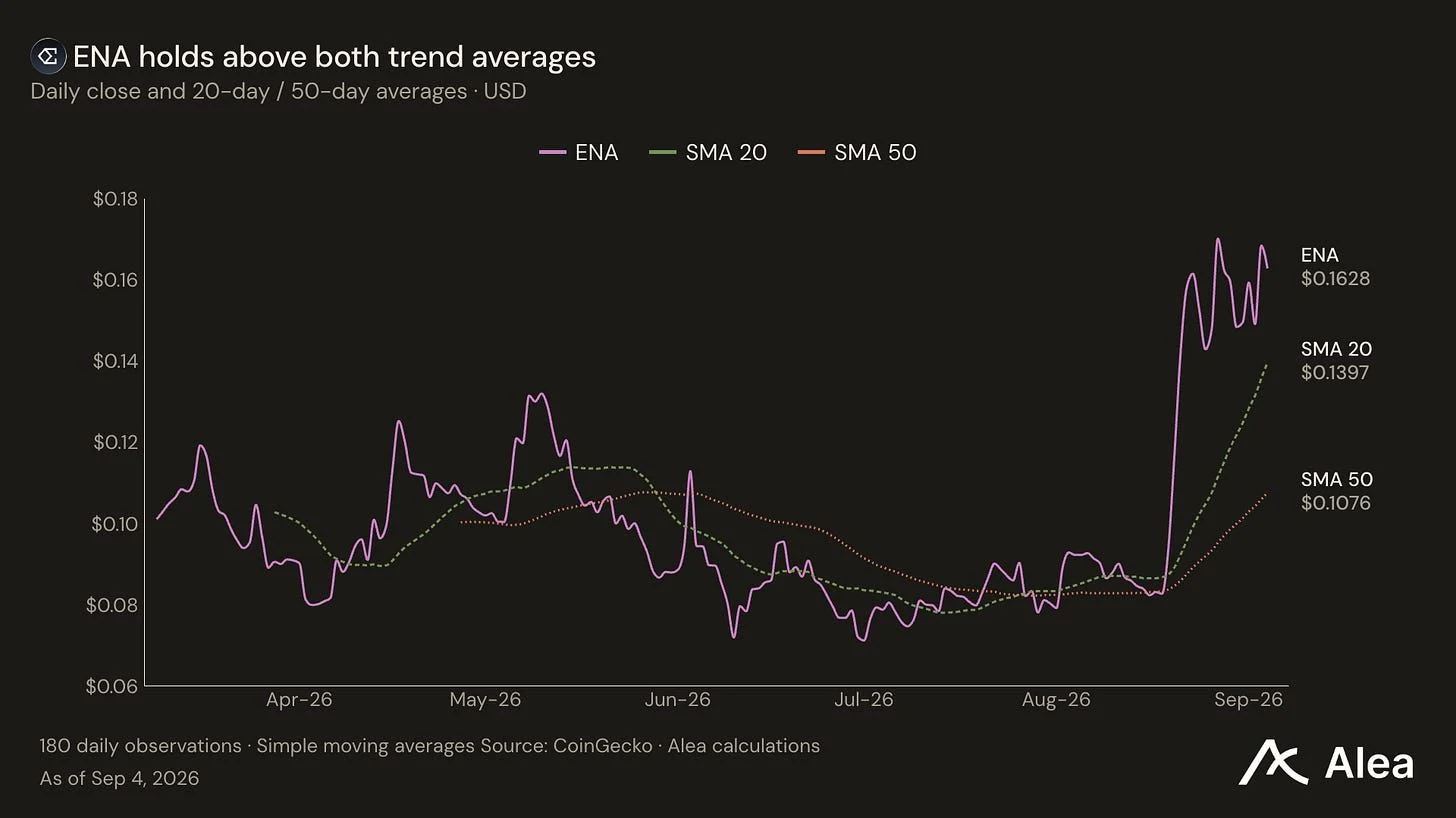
图:截至 2026 年 9 月 4 日 ENA 每日收盘价及 20 日和 50 日简单移动平均线。来源:CoinGecko;Alea 计算。
Ethena 掌握账户背后的经济基础
Ethena Pay 已在近 50 个国家上线 iOS 版本。该应用整合了自托管钱包、虚拟 IBAN、卡支付权限以及用户间即时转账功能。Ethena 计划于 9 月进一步扩展 Android 平台,并增加对美国、欧盟地区的支持,同时拓展多币种服务能力。
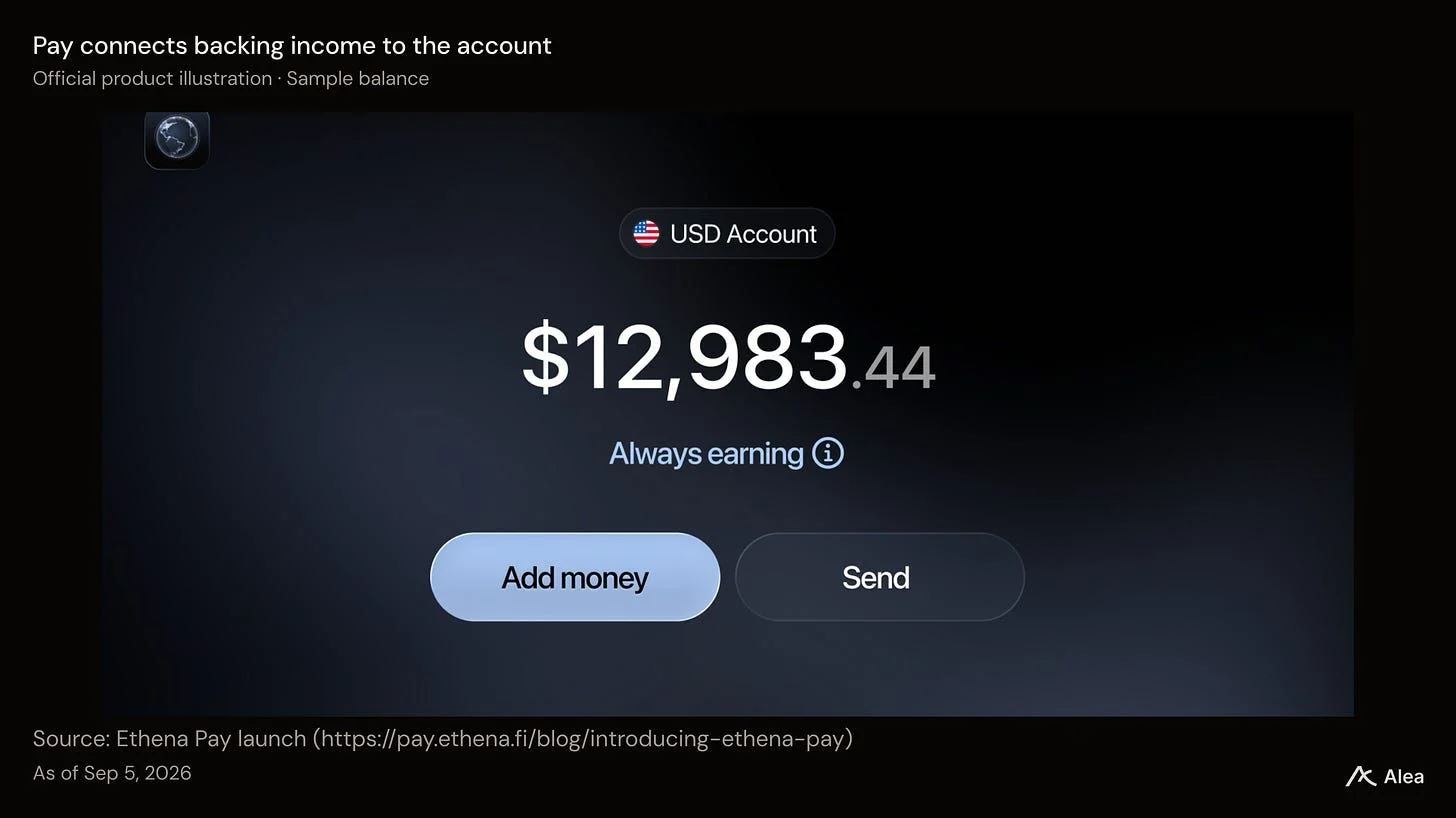
图:Ethena 官方 Pay 示意图,展示账户余额示例及充值和发送操作。来源:Ethena 上线公告,2026 年 9 月 5 日查看。
所有存入 Pay 的资金均转换为 USDe。Ethena 将其背书资产配置于稳定币流动性、DeFi 贷款、加密头寸对冲、机构借贷及代币化信用等领域。9 月 5 日数据显示,Ethena 拥有 43.7 亿美元的背书资产及 6210 万美元的储备金,覆盖 USDe 供应量的 101.97%。
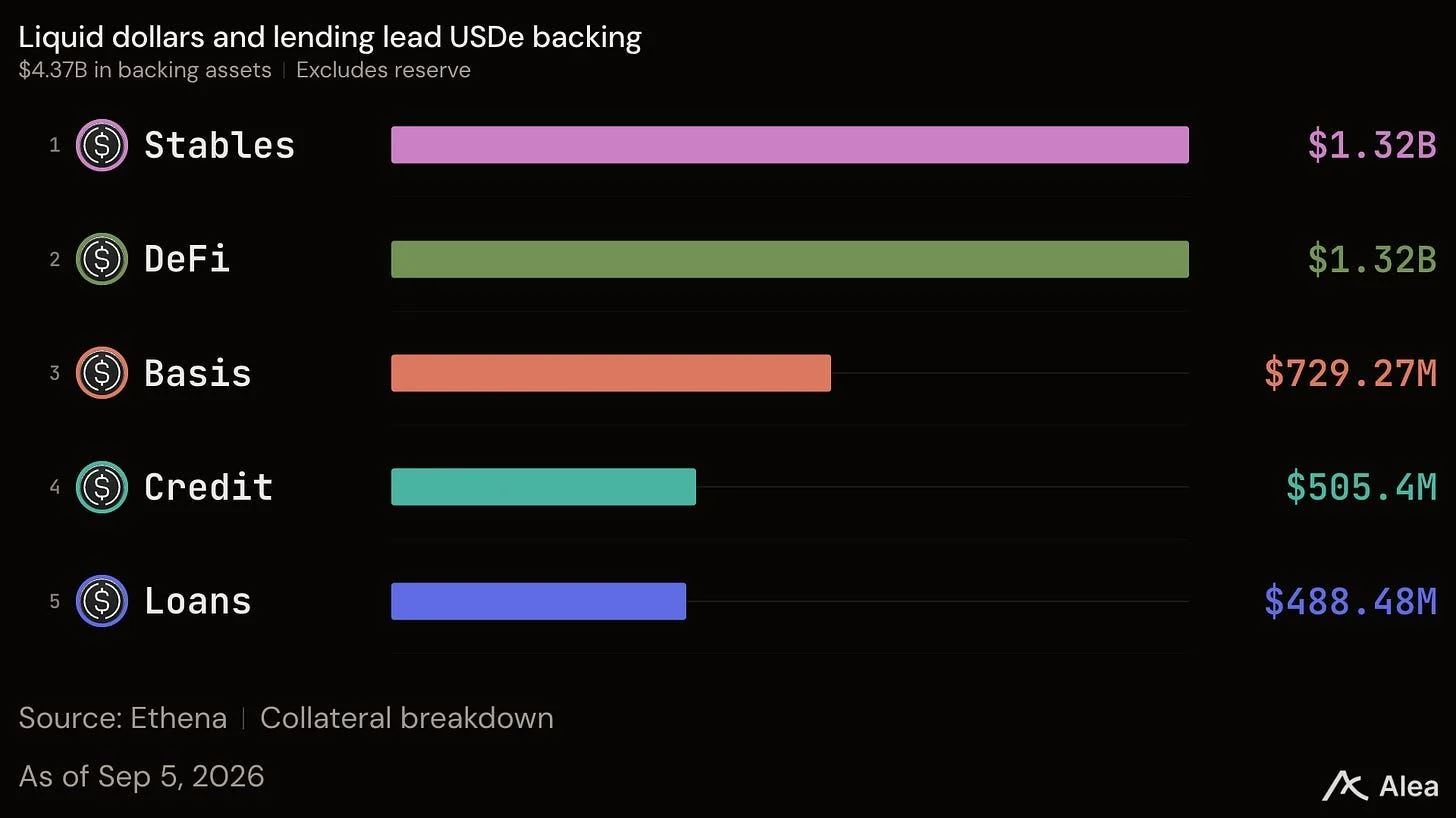
图:2026 年 9 月 5 日 USDe 背书配置:流动稳定币 30.3%、DeFi 借贷 30.3%、加密基差 16.7%、代币化信用 11.6%、机构借贷 11.2%。来源:Ethena 抵押品明细。储备另计。
在加密新银行领域,尚无竞品发行底层稳定币。大多数同类产品依赖 USDC 或 USDT,并从第三方协议获取收益。相比之下,Ethena 保留了与其自身美元挂钩的背书收入,并自主决定多少资金用于客户奖励和市场推广。
Ethena 已公布具体的促销层级结构。余额奖励由基础收益和促销加成组成。AVAX 返现方面,Standard 层级每月前 2500 美元消费享 4%,Pro 层级前 8000 美元享 4.5%,VIP 层级前 20000 美元享 5%,后续消费区间的返现比例较低。
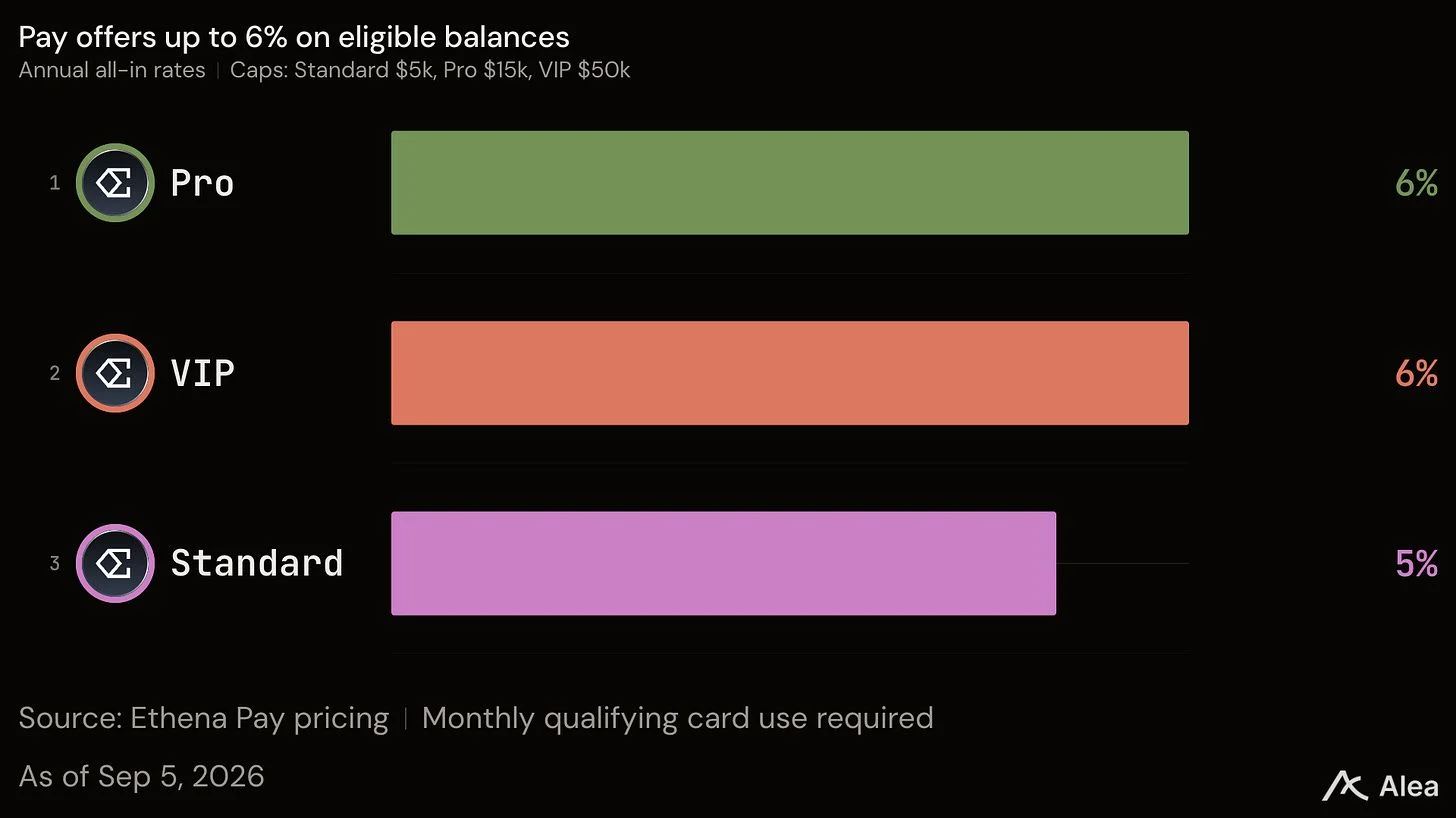
图:截至 2026 年 9 月 5 日 Ethena Pay 年度促销余额奖励:Standard 最高 5000 美元享 5%;Pro 最高 15000 美元享 6%;VIP 最高 50000 美元享 6%。需满足每月合格卡消费。来源:Ethena 定价。
Pay 为 USDe 提供了消费场景
月度供应量实现 +11.2% 的回升是在经历大幅收缩之后取得的。尽管如此,USDe 规模仍较一年前低 65.6%,较 2025 年 10 月 148.2 亿美元的峰值低 70.8%。在流通量逐步恢复的背景下,Pay 引入了新的消费应用场景。
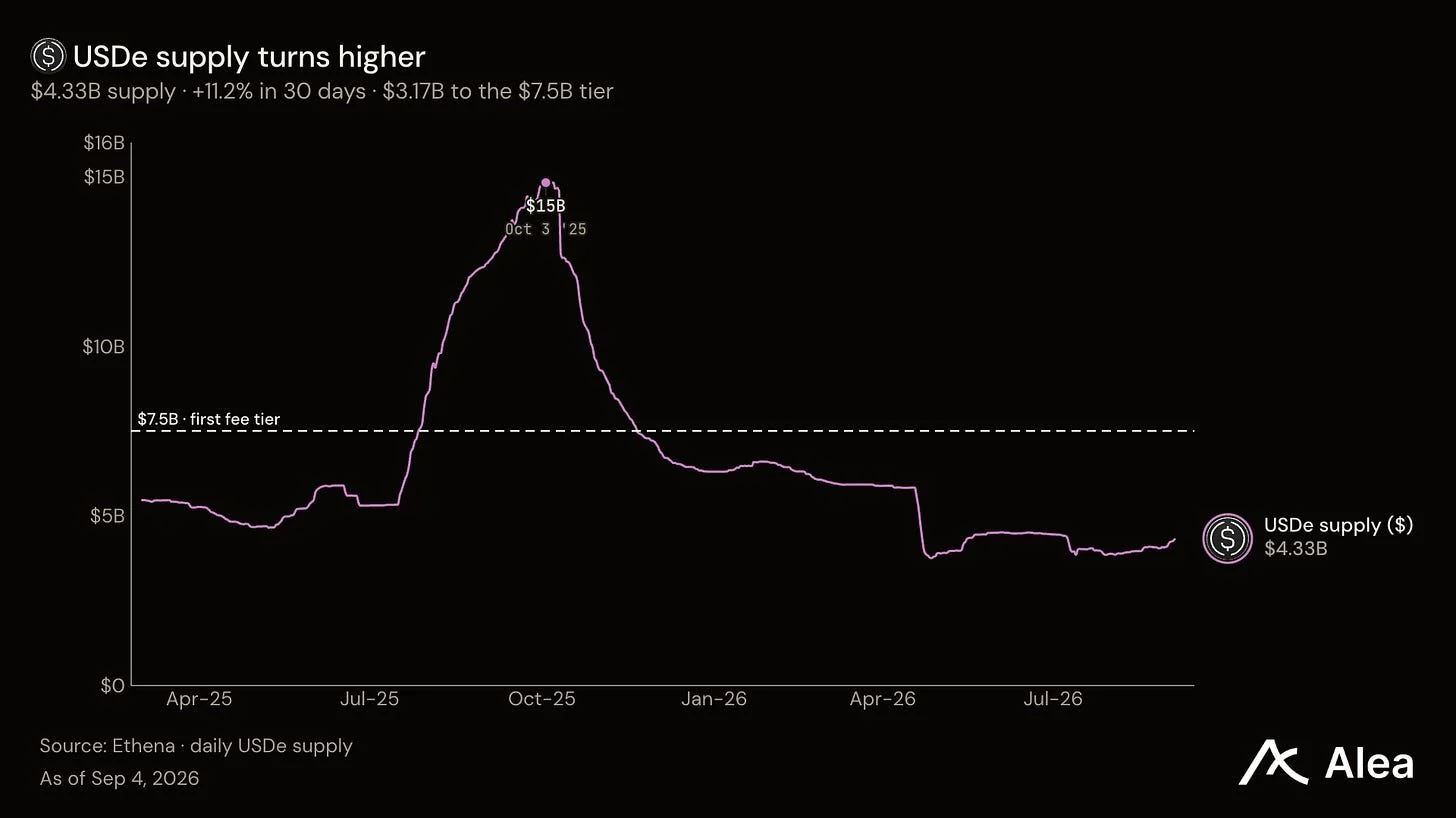
图:2025 年 3 月至 2026 年 9 月 4 日 USDe 供应量,标出了 2025 年 10 月峰值和 75 亿美元首个费用层级。来源:Ethena。
在 Pay 中接收、持有和消费的美元,与在不同收益活动间转移的余额具有不同的用途。机会在于投资需求之外的经常性交易余额。现有 USDe 的转移仅改变分布格局,而净新增资金才能真正扩大发行量。
股票永续合约扩展收益引擎
Ethena 风险委员会于 8 月 28 日发布股票基差框架:通过持有代币化股票并做空对应的永续合约来实现对冲。这将模型的适用范围从加密价格和资金费率扩展到了更广泛的领域。HIP-3 的股票市场扩大了可研究的交易场所范围,并将随流动性发展而推进。
数据显示,截至 8 月 26 日,四个场所共有 29 亿美元的单边股票永续未平仓合约。初步筛选合格的标的包括 17 个币安项目和 3 个 OKX 项目。实际仓位上限受限于未平仓合约、交易量、代币流通量及两腿可执行深度中的最紧约束。
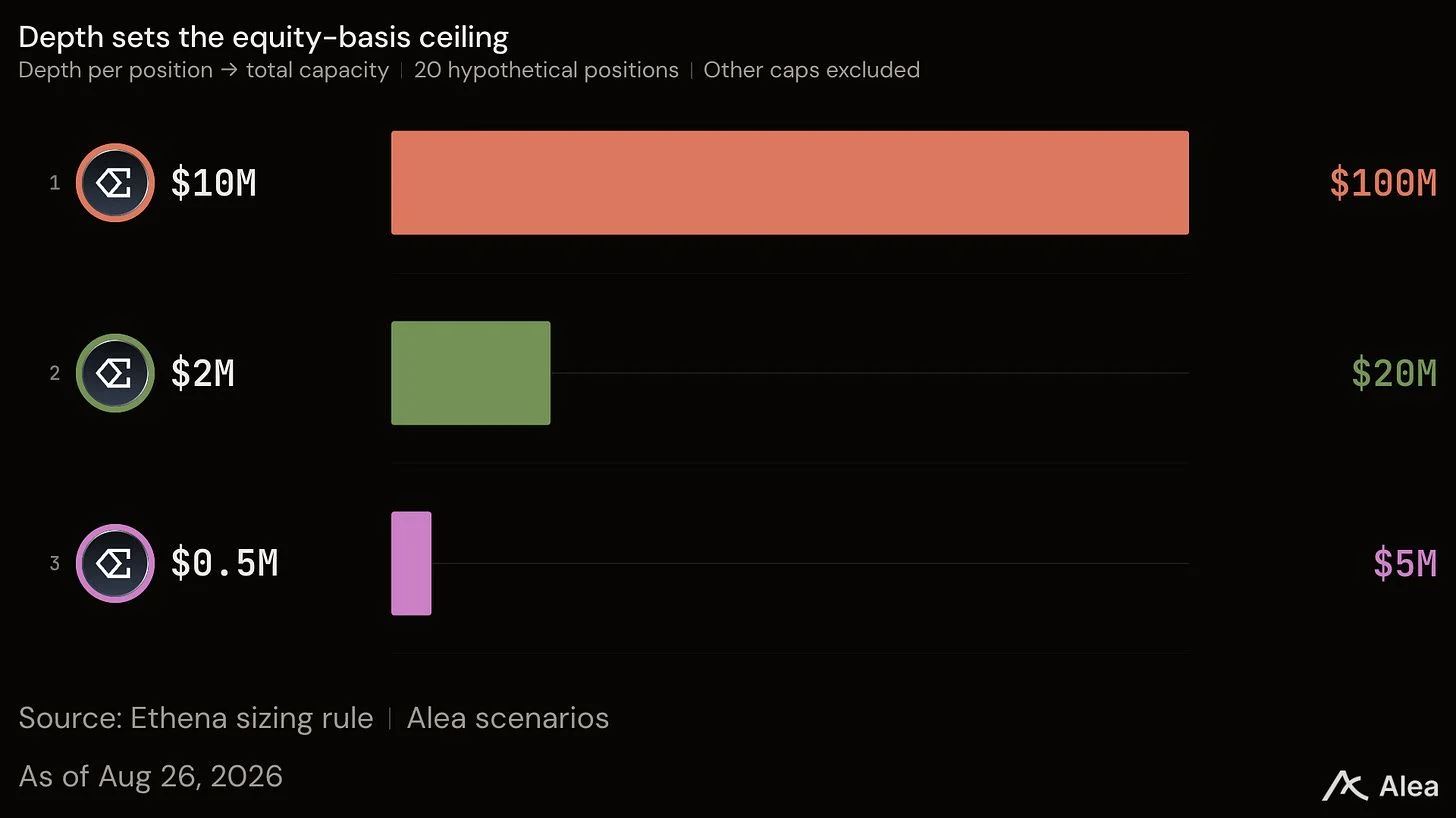
图:20 个假设非重叠仓位的股票基差深度上限示意。在单仓位深度假设为 50 万、200 万和 1000 万美元时,半深度限制下的总上限分别为 500 万、2000 万和 1 亿美元,尚未计入其他限制。来源:Ethena 风险委员会规模规则;Alea 情景输入。
更深的匹配市场提升了该策略的容量。按 7% 的年化利差计算,部署 1 亿美元在扣除成本前可贡献 700 万美元收益。币安篮子利差从 7 月下旬的 18% 降至 8 月 26 日的约 7%,相对降幅达 61%。更多场所的加入分散了机会,但其经济规模最终取决于流动性和利差水平。
ENA 关联已获批准
费用开关投票于 9 月 2 日结束,结果为 1779 万投票权赞成,零票反对,共 88 票。通过的方案规定,当 USDe 供应量达到 75 亿美元时,协议总收入的 5% 分配给 ENA;100 亿美元时升至 10%;150 亿美元时升至 15%;200 亿美元时升至 20%。基金会在激活后将合格净收入的 95% 用于 ENA 回购。
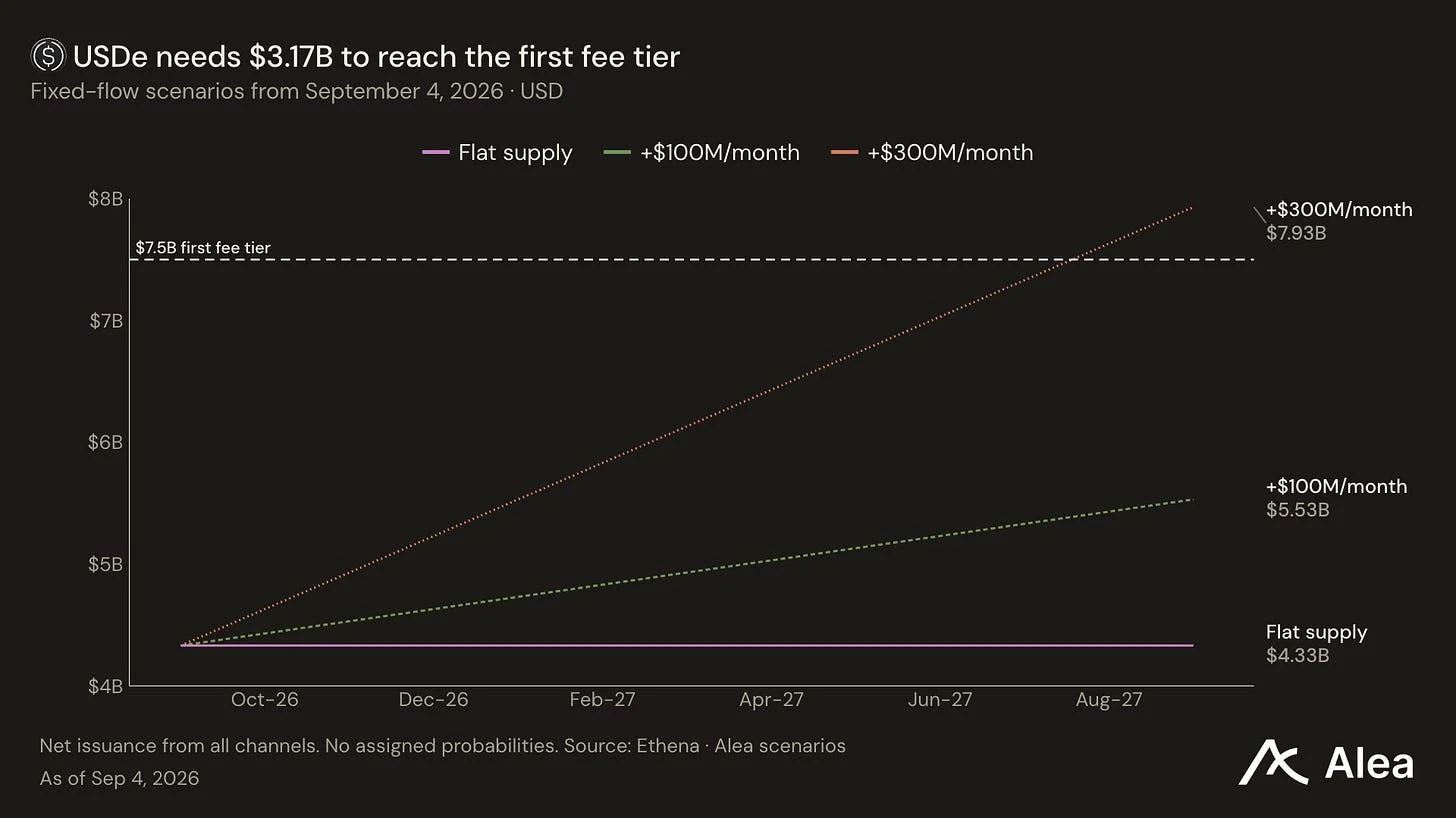
图:以 9 月 4 日 43.3 亿美元为基准的 USDe 供应路径示意图:供应持平、每月净发行 1 亿美元、每月净发行 3 亿美元。图中标出了 75 亿美元的第一档费用门槛。来源:Ethena;Alea 情景分析。
当前 ENA 16 亿美元的流通市值对应 43.3 亿美元的 USDe,美元供应量与代币价值之比为 2.71 倍。在 75 亿美元的第一档费用门槛下,4.6% 的底层收益率意味着 3.45 亿美元的年总收入,基金会将获得 1725 万美元的分配额度。
若 ENA 市值保持不变,当年化底层收益率分别为 3%、4.6% 和 6% 时,基金会年度分配对应的倍数分别为 142 倍、93 倍和 71 倍。更高的盈利能力可降低估值倍数,且无需代币价格上涨即可实现。
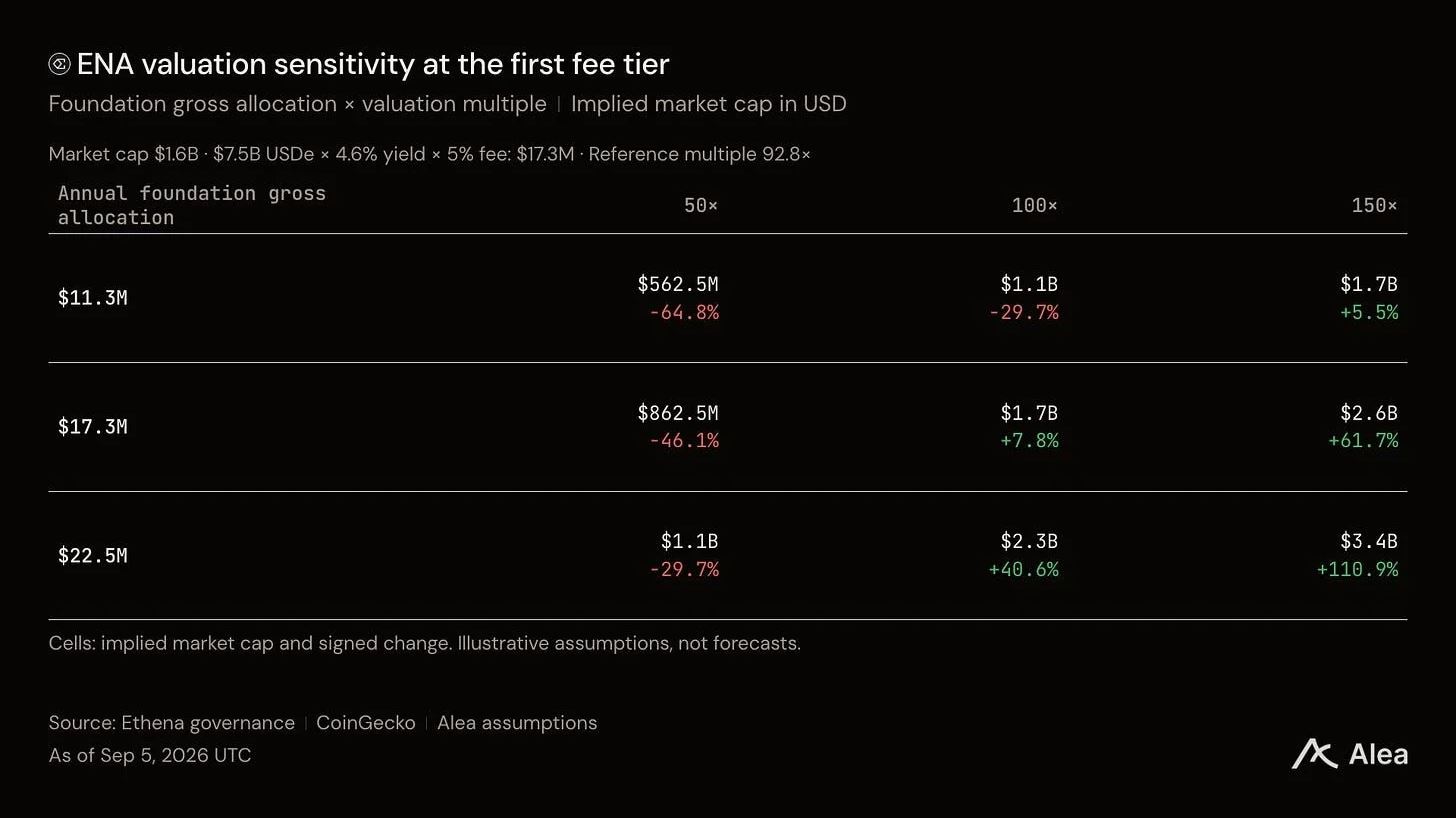
图:ENA 在 75 亿美元 USDe 供应下的估值敏感性。基金会年度总分配分别为 1125 万美元、1725 万美元和 2250 万美元,乘以假设的 50 倍、100 倍和 150 倍估值。表格对比了隐含市值与 ENA 的 16 亿美元参考市值。来源:Ethena 治理、CoinGecko 和 Alea 假设。
底层收入首先流入协议。费用表规定了一部分分配给基金会;回购资金来源于扣除后的合格净收入的 95%。需要注意的是,总分配并非直接流向代币持有者的现金流。
Pay 为 Ethena 提供了一个由自身美元收入支撑的客户获取预算,以及一个直接留存余额的渠道。这一组合增强了其相对于第三方稳定币分销商的竞争优势。更多的经常性余额扩大了收益基础,而已批准的费用表则为这一增长提供了一条通往 ENA 回购的明确路径。
到此这篇关于Ethena稳定币经济学:Pay新银行落地,ENA费用开关开启回购机制的文章就介绍到这了,更多相关Ethena稳定币经济学内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!