Kraken的母公司Payward宣布计划以最高6亿美元的价格收购Reap。这一并购案堪称理解稳定币支付领域的一个绝佳切入点。依据双方官方披露的信息,Reap被定位为一间stablecoin-native、card issuing and payments infrastructure公司。交易落地后,Reap的技术能力将整合进Payward Services体系,旨在强化card issuance、cross-border payments 和 stablecoin treasury services。
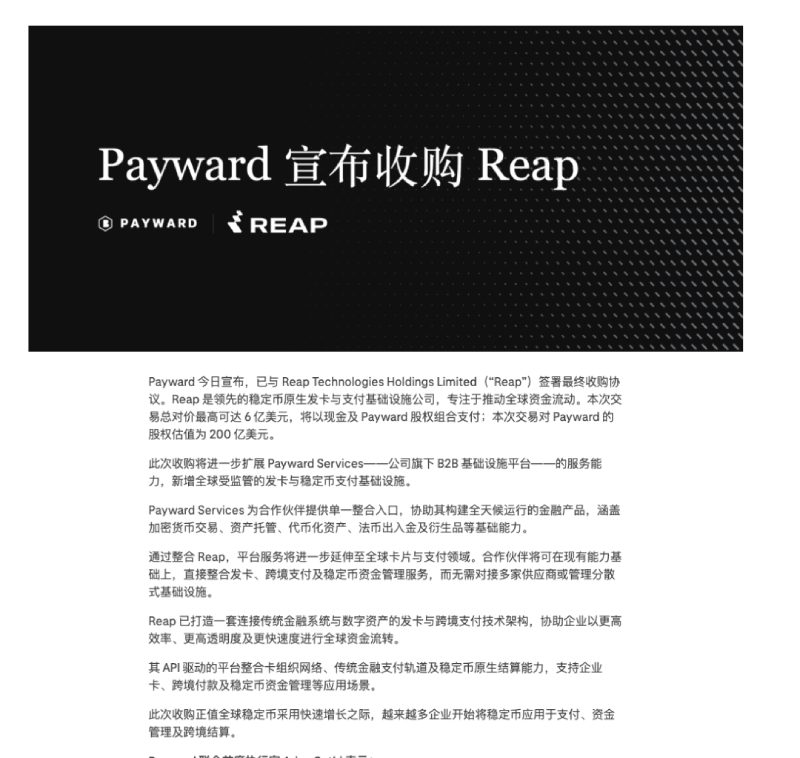
这些定义中的关键词至关重要。这表明Payward此次收购的目标,并非仅仅是一个「能发行USDT/U卡」的消费级产品,而是一套涵盖发卡流程、跨境汇款、稳定币结算及企业资金管理在内的完整基础设施。因此,我们应当提出的核心问题不是「Kraken为何要涉足U卡市场」,而是:假如它仅想获得一张U卡服务,为何不直接收购一个现成的前端U卡品牌?
目前市场上已有诸多用户感知度较高的U卡产品。用户只需在App内充值USDT或USDC,绑定虚拟或实体卡片,即可进行线上线下消费。这一逻辑直观易懂:稳定币终于能像传统银行卡余额一样用于日常开支。然而,Payward此次看中的并非单纯面向C端用户的U卡品牌,而是Reap本身。
这折射出其真正意图弥补的短板,并非「向用户发放卡片」这一前端功能,而是隐藏在卡片背后的高门槛、重资产且极具价值的底层设施:包括发卡资质、授权机制、稳定币结算网络、跨境支付通道、企业财库管理、合规风控体系,以及与传统金融轨道(rails)的连接能力。换言之,U卡只是呈现给用户的最终结果。
真正的核心价值,在于确保这张卡能够成功发行、顺利刷卡消费、经由Visa/Mastercard网络被商户接受,并在后台高效完成稳定币至法币的兑换、清算、对账、风控及合规流程。
因此,本文旨在剖析的并非哪款U卡体验更佳,而是另一层含义:诸如Reap、Rain、StraitX等企业究竟在构建何种基础设施?它们为何能成为交易所、钱包平台、金融科技公司乃至传统支付巨头的觊觎对象?
因为能否成功发行一张U卡,远非「开发一款App + 接入一个卡号」那般简单。其背后需同时贯通卡组织网络、发卡资质、BIN赞助、发行人处理器(issuer processor)、实时授权机制、稳定币到账与兑换、链上链下账务处理、企业资金管理、跨境结算、KYC/KYB认证、反洗钱(AML)、拒付管理及欺诈风控,以及本地银行与支付通道的对接。正因如此,前台U卡品牌层出不穷,但具备完整基础设施能力的公司却寥寥无几。
前台产品解决的是「用户所见即所得」的问题,而基础设施公司解决的是「这张卡为何能真实流通、清算闭环,且在风险发生时有人兜底」的难题。
理解Payward收购Reap的意义,亦应置于这一语境中。这并非简单获取一个U卡入口,而是在补齐整套稳定币支付的基础设施拼图。接下来,我们将从最基础的问题切入:一张U卡究竟是如何诞生的?
一张 U 卡到底是怎么发出来的?
许多人误以为U卡是由某个交易所、钱包或加密货币应用独立发行的。事实上,用户可见的前台品牌往往只是产业链的最顶层。
一张真正可流通的U卡,背后至少需要整合多层能力:卡组织网络、发卡资质、BIN赞助、发行人处理器、项目管理方、稳定币基础设施,以及最终面向用户的前台产品。这也印证了前文观点:U卡并非单一产品,而是一条复杂的产业链。
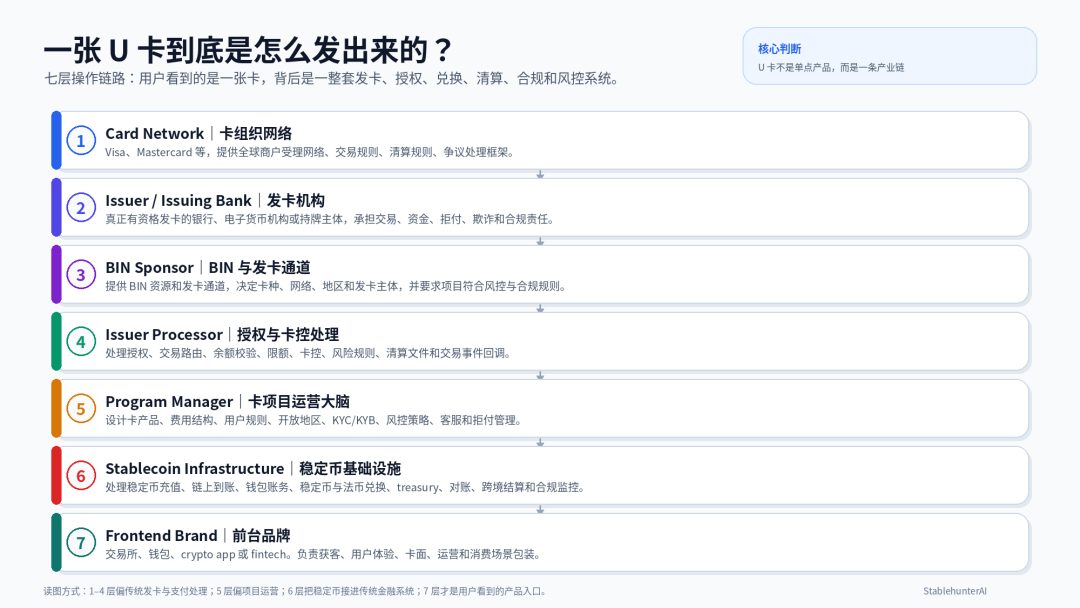
第一层为card network,即Visa、Mastercard等卡组织。
它们提供全球商户受理网络、交易规则、清算标准、争议处理框架及品牌背书。当用户在线下刷卡或线上输入卡号时,商户端通常无法辨识这是一张「U卡」。在其眼中,这只是一张可通过Visa或Mastercard网络处理的普通卡片。因此,U卡并未绕过卡组织,相反,许多U卡产品正是借助Visa/Mastercard庞大的商户网络,让稳定币余额得以融入现实消费场景。
第二层为issuer / issuing bank / issuing institution,即具备发卡资格的机构。
此处不宜简单等同于「银行」。在传统卡业务中,Issuer多为银行;但在加密卡或金融科技卡领域,实际Issuer可能是电子货币机构、支付机构,或拥有Visa/Mastercard主会员资格的持牌Fintech。它们的共性在于:具备参与发卡的资格,并承担交易、资金、合规、拒付及欺诈等一系列责任。
例如,部分加密卡由银行背书,部分则由电子货币机构或持牌支付机构支持。Coinbase Card在美国由Pathward, N.A.发行;Nexo Card在欧洲与Mastercard、DiPocket合作推出;Crypto.com Visa Card在新加坡由持有MAS Major Payment Institution License的Foris Asia Pte. Ltd.发行和分发。不同地区和产品线的Issuer结构可能大相径庭。许多前台品牌看似自发自用,实则背后必有Issuer、发行机构或持牌合作方承担发卡责任。这也意味着「发卡」绝非一款App想发就能发的事情。
第三层为BIN sponsor。
BIN是卡号前几位对应的发卡识别号码,决定了卡片归属的发卡机构、类型、网络及地区。许多Fintech或加密平台缺乏完整的发卡资质,需通过BIN Sponsor接入发卡能力。BIN Sponsor提供的是资格与通道,但这并非无条件开放,它会要求项目符合合规、风控、资金及运营规范。
对于加密卡而言,此层尤为关键。一旦涉及高风险交易、欺诈、拒付或监管违规,责任不会仅停留在前台品牌层面,BIN Sponsor、Issuer、Processor及项目管理方均可能受牵连。
第四层为issuer processor。
该层级负责处理授权、清算、交易路由、余额校验、卡片控制、限额设置、风控规则及交易事件回调。用户刷卡瞬间,商户发起授权请求。Processor需在极短时间内判定:卡片是否有效?余额是否充足?交易是否被允许?商户类别是否受限?地区是否开放?风险是否可控?随后将结果返回给卡网络和商户。若卡片连接的是稳定币余额,系统复杂度将进一步升级。不仅需核对法币账户余额,还需处理稳定币余额、汇率波动、冻结状态、兑换操作、链上链下账务及后续对账。
第五层为program manager。
它宛如卡项目的运营大脑。决定卡片面向谁开放?是C端消费卡还是企业卡?是虚拟卡还是实体卡?支持哪些地区?禁止哪些商户类别?用户需执行何种KYC?企业客户需执行何种KYB?手续费如何收取?交易限额如何设定?拒付如何处理?客服如何响应?这些问题均属Program Management范畴。有些公司自行担任Program Manager,有些项目则将这部分能力外包给基础设施服务商。
第六层为crypto 或 stablecoin infrastructure provider。
这一层专注稳定币相关事务:充值、链上到账、钱包账务、稳定币与法币兑换、财库管理、链上链下对账、跨境结算、交易监控及合规审查。
但需注意:像Reap、Rain、StraitsX这类公司,往往不只局限于第六层。其价值不在于单一环节的深耕,而在于将多层能力打包:涵盖发卡、BIN赞助、项目管理、实时授权、稳定币结算、财库管理、跨境支付及本地金融连接。
因此,它们并非仅帮客户「发一张卡」,而是在解决更复杂的命题:如何将用户或企业的稳定币余额接入传统发卡体系、卡组织网络、合规体系及本地金融系统。这正是此类公司被称为「基础设施公司」的原因。
若只做前台U卡产品,重点在于用户体验、获客及场景包装;若做基础设施,重点则在于能否协助不同钱包、交易所、Fintech或企业客户,将原本分散的发卡、授权、稳定币结算、跨境资金流及合规风控等环节串联起来。
最后一层才是frontend brand,即用户真正接触的交易所、钱包、加密应用或Fintech产品。
前台品牌负责获客、产品设计、卡面制作、用户运营及场景包装。用户自以为使用的是某某钱包或交易所的卡,但其背后往往组合了卡组织、Issuer、BIN Sponsor、Processor、Program Manager、稳定币结算方及合规服务商。
因此,一张U卡并非「一家公司独立发行」,准确说是多方机构协作的成果。用户看到的是一张卡,背后是一整套系统在共同承担发卡、授权、兑换、清算、结算、合规、拒付及风险控制。
这也解释了为何稳定币支付基础设施难以打造。它不仅是单纯的Crypto技术问题或发卡问题,而是跨越Web3、传统支付、银行业、合规、风控及本地金融网络的系统工程。
能达到此层级的公司,并非因「会发卡」,而是因长期投入建立了银行关系、卡组织关系、牌照架构、风控模型、Processor对接、稳定币账务系统及本地结算网络。
这些要素无一能通过一轮融资或一份API文档瞬间补齐。这也是Payward选择收购Reap而非仅买前台U卡品牌的原因。前台品牌可做得光鲜亮丽,增长迅猛,但真正难以复制的,是背后那套能让卡发出来、刷出去、结算回来,并在出问题时有人兜底的基础设施。
一张 U 卡刷出去时,钱到底是怎么跑的?
前文阐述了U卡发行所需的多重角色。但要真正理解U卡生意,还需厘清另一个问题:用户刷卡瞬间,资金流动路径究竟如何?
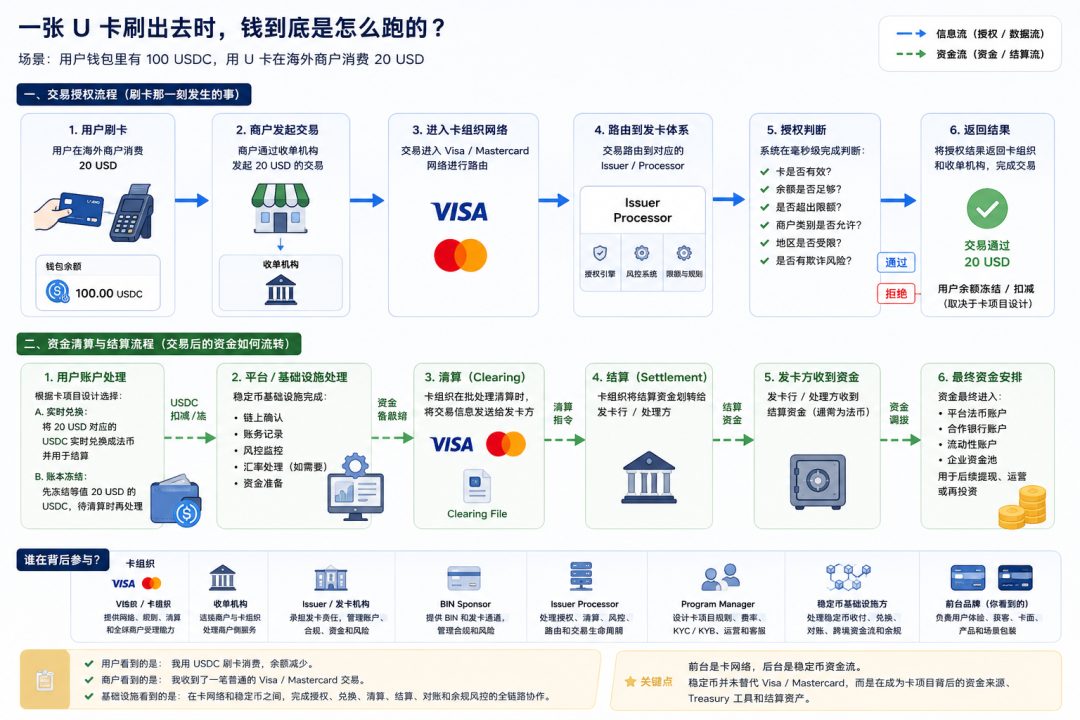
假设用户钱包中有100 USDC,并用U卡在海外商户消费20美元。对用户而言,过程简单:打开App,查看卡片,刷卡,余额减少。但后台并非「商户直接接收20 USDC」。这也是大众最容易误解U卡之处。
多数情况下,商户侧仍遵循传统卡支付流程。商户通过收单机构发起卡交易,进入Visa或Mastercard网络,路由至对应的Issuer/Processor体系。换言之,商户需要的不是一笔链上转账,而是一笔标准的卡交易结果:卡片能否扣款?交易能否授权?
随后,Issuer Processor收到授权请求,启动一系列判断。卡片是否有效?是否冻结?金额是否超限?商户类别是否允许?地区是否开放?有无欺诈风险?用户账户是否有足够余额?若卡片连接稳定币余额,系统还需额外判断:用户的USDT或USDC余额是否足以覆盖消费,以及兑换成商户结算货币后是否足额。
接下来通常有两种处理方式。
一种是实时兑换。用户刷卡时,系统立即将对应价值的稳定币兑换为法币,完成授权及后续结算。
另一种是先做账本冻结。系统先在用户账户冻结对应价值的稳定币,待交易进入清算结算阶段后,再统一进行兑换、对账及资金调拨。
具体采用哪种方式,取决于卡项目设计、发卡地区、合作银行要求、Processor能力、稳定币资产类型、流动性安排及基础设施服务商的账务系统。
无论何种方式,商户通常并非直接向用户钱包收取USDC。对商户而言,收到的仍是一笔标准卡交易。其面对的是收单机构、卡组织和发卡体系,而非区块链。真正发生变化的是后台资金来源和结算逻辑。用户刷的是Visa或Mastercard网络,但支撑这笔消费的资金可能来自用户账户内的稳定币余额。在后台,平台、Issuer、Processor、卡组织、收单侧、稳定币基础设施服务商及本地银行之间,将完成授权、冻结、兑换、清算、结算、对账及资金调拨。这正是U卡的关键所在:前台是卡网络,后台是稳定币资金流。理解这一点,便不会将U卡误解为「Visa/Mastercard被稳定币替代」。
现阶段更准确的说法是:稳定币并非直接替代商户侧的卡受理网络,而是成为卡项目背后的资金来源、财库工具及结算资产。因此,稳定币卡改善的可能并非商户前台体验。商户本就接受Visa、Mastercard。真正被改变的是平台和发卡项目背后的资金周转方式。
传统跨境卡项目常面临诸多痛点:资金需提前存放于不同地区或合作银行,周末节假日清算变慢,跨境调拨耗时,多账户需预留缓冲资金,资金易被困在不同通道。
这些问题用户虽不可见,却直接影响卡项目的资本效率、授权成功率、地区扩张速度及利润空间。稳定币的价值正由此显现。其可实现24/7转移,周末节假日照常进行资金调拨,跨钱包、平台及地区流动,使原本需数天完成的资金安排接近实时。因此,U卡并非简单将「链上支付」搬至线下商户。它更像是在传统卡网络背后,叠加了一层新的资金来源和结算工具。用户看到的是「我用稳定币刷卡消费」,商户看到的是「我收到了一笔普通卡交易」。
基础设施公司看到的是「我要在这两套系统之间,把授权、兑换、清算、结算、对账和合规风控全部接起来」。这也正是难点所在。难点不在于制作卡面或让用户App显示余额,而在于:当用户真正刷卡时,系统能否在几秒内判断交易可行性;交易过后,能否将稳定币、法币、卡网络清算、本地银行资金、企业账务及合规记录全部匹配一致。
任一环节出错,用户看到的将是交易失败、卡片冻结、余额异常、汇率不透明或提现受限。
因此,一张U卡能否真正规模化,最终不看宣传页支持的币种数量或覆盖地区多少,而看后台系统能否稳定处理那些不性感但致命的问题:授权能否通过?资金能否到位?账目能否平齐?风险能否控制?合规能否解释清楚?出问题是否有人兜底。这才是稳定币支付基础设施的真正门槛。
拓展:
为什么海外玩家会把稳定币放进卡业务后台?
前文提到,用户刷U卡时,商户侧看到的仍是一笔标准卡交易。商户无需理解USDC或USDT,也无需自行接入链上钱包。因此,稳定币卡并非在商户侧直接替代Visa/Mastercard。
更准确地说,在一些海外合规场景中,稳定币被嵌入卡项目后台,作为账户余额、兑换安排、资金调拨或结算工具的一部分。这也是此类基础设施复杂性的体现。
它不只是让用户App显示稳定币余额,或生成一张虚拟卡号。后台还需处理一整套问题:用户余额如何校验,刷卡时如何授权,稳定币与法币如何兑换,交易记录与链上链下账务如何对上,不同地区资金如何调拨,KYC/KYB、AML、制裁筛查及交易监控如何完成。
换言之,稳定币在此扮演的并非「替代卡网络」的角色,而是嵌进卡业务后台,参与资金来源、账务、兑换、结算及财库管理。但此事不能被简化理解为「稳定币让支付更快更便宜」。
真实业务中,它仍需面对监管许可、银行合作、出入金(on/off-ramp)、卡组织规则、流动性、汇率、会计处理、税务及合规审查。不同地区的边界截然不同。
因此,海外一些支付公司、交易所及Fintech正在探索将稳定币作为后台资金和结算工具的一部分,但其能否规模化,取决于牌照、银行合作、风控能力、本地监管及合规边界。这也是Reap、Rain、StraitsX等公司备受关注的缘由。
它们真正做的并非「发一张更酷的卡」,而是在海外合规框架下,将数字资产余额、发卡体系、卡组织网络、企业资金管理和本地金融系统连接起来。从这个角度看,稳定币卡的核心不在前台消费体验,而在后台基础设施能力。
谁在搭建 U 卡背后的基础设施?
前文拆解了一张U卡发行及消费背后的操作链路。但若从「公司生态位」视角审视,则会看到另一幅图景:这个行业并非只有前台U卡品牌,而是可分为几类玩家。最上层是用户可见的U卡产品;中间层是稳定币卡发行、支付和结算基础设施;最底层是传统支付轨道、Processor及合规体系。
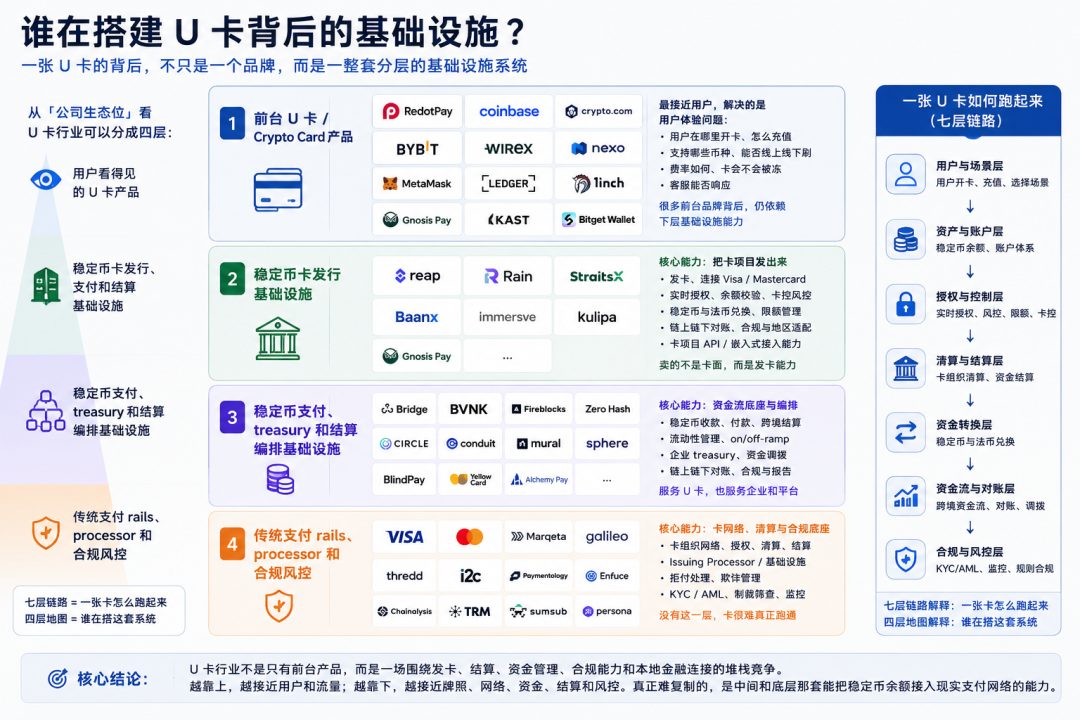
这两套分类并非冲突。七层结构解释的是:一张卡如何跑起来。四层结构解释的是:谁在搭建这套系统。
第一层,是前台U卡/Crypto Card产品。这一层最贴近用户,也最容易被看见。
如RedotPay、Coinbase Card、Crypto.com Card、Bybit Card、Wirex、Nexo Card、MetaMask Card、Ledger CL Card、1inch Card、Gnosis Pay、KAST、Bitget Wallet Card等。
它们解决的是用户体验问题:用户在哪开卡,如何充值,如何消费,支持哪些币种,能否线上线下刷卡,费率是否清晰,卡片是否会被冻结,客服能否响应。
这也是大众最容易理解的U卡生意,因其直观:用户有USDT或USDC,平台给一张卡,即可消费。但这一层未必掌握底层发卡、授权、清算、结算及合规能力。许多前台品牌背后,仍需依赖发卡机构、BIN Sponsor、Processor、稳定币结算服务商及合规服务商。
第二层,是稳定币卡发行基础设施。这是Payward收购Reap所指向的核心领域。此类公司包括Reap、Rain、StraitsX、Baanx、Immersve、Kulipa、Gnosis Pay等。它们不只做前台卡产品,而是帮助钱包、交易所、Fintech或企业客户发行卡项目。
它们解决的问题包括:如何发卡,如何连接Visa/Mastercard网络,如何进行实时授权,如何连接用户或企业的数字资产余额,如何处理稳定币与法币间的兑换,如何做交易限额、卡控、风险规则、链上链下对账,以及如何满足各地合规要求。换言之,这一层售卖的不是卡面,而是发卡能力。
对客户而言,理想状态是:无需自行寻找发卡机构、BIN Sponsor、Processor、稳定币结算方和合规服务商,而是通过一套API或一个Card Program,将这套能力接入自家产品。这就是为何此类公司更像基础设施提供商。
第三层,是稳定币支付、Treasury及结算编排基础设施。
这一层未必从U卡切入,但将成为U卡、钱包、交易所和企业支付产品背后的资金流底座。如Bridge/Stripe、BVNK/Mastercard、Fireblocks、Zero Hash、Circle、Conduit、Mural Pay、Sphere、BlindPay、Arf、Yellow Card、Alchemy Pay等,均可纳入此观察范围。
它们解决的问题并非「如何给用户发一张卡」,而是企业如何在海外合规场景下使用稳定币进行收款、付款、跨境结算、出入金、资金调拨、流动性管理及链上链下对账。这层能力对U卡同样至关重要。
因为一张卡刷出后,背后必然涉及资金清算、稳定币兑换、法币落地、不同地区账户调拨及企业账务对齐等问题。
因此,U卡仅是稳定币支付的一个前台场景。更深层的问题其实是:稳定币如何在海外合规框架下,成为一种可被企业、平台和金融机构使用的后台结算资产。
第四层,是传统支付轨道、Processor及合规风控。这一层许多Crypto用户平时较少关注,但它是U卡绕不开的底座。包括Visa、Mastercard等卡组织,Marqeta、Galileo、Thredd、i2c、Paymentology、Enfuce、Adyen Issuing、Stripe Issuing等发行Processor或发卡基础设施公司,以及Chainalysis、TRM Labs、Elliptic、Sumsub、Persona等KYC/AML及交易监控服务商。
若无这一层,U卡很难真正做到「能发、能刷、能清算、能处理拒付和合规风险」。因为商户最终接受的并非一笔链上转账,而是一笔标准卡交易。它需遵循卡组织规则,需有授权结果,需有清算和结算,需处理拒付、欺诈、制裁筛查、异常交易及消费者保护。
这也说明稳定币支付基础设施并非单纯的Web3生意。它必须同时理解Crypto、卡网络、银行、支付处理、合规及本地金融系统。需特别说明:这张地图并非给每家公司贴上固定标签。同一家公司可能跨越多个层级。例如Gnosis Pay既可被用户视为前台卡产品,也具有更底层的链上支付和发卡基础设施属性。Bridge被Stripe收购后,更像稳定币支付编排和结算基础设施。Reap既有企业支付和卡发行能力,也在稳定币Treasury和跨境支付方向延伸。
因此,这张地图旨在说明:U卡行业并非「谁的App更好看」那么简单,而是一场围绕发卡、结算、资金管理、合规能力和本地金融连接的堆栈竞争。越靠上,越接近用户和流量;越靠下,越接近牌照、网络、资金、结算和风控。前台U卡产品可以很多,但真正难复制的,是中间和底层那套能将稳定币余额接入现实支付网络的能力。这也是Payward购买Reap而非仅买一张前台U卡的原因。它要补全的不是一个卡面,而是一套可嵌入Payward Services、服务交易所用户、企业客户和跨境资金流的支付基础设施。
几类代表公司分别站在哪里?
若只看前台,许多公司都可宣称自己在做U卡。但若审视基础设施能力,差异显著。有的公司更偏Card Issuing Infrastructure,有的更偏自托管钱包卡,有的更偏Stablecoin Orchestration,有的更偏区域法币稳定币及本地支付网络连接。
Reap、Rain、StraitsX仅是其中三个代表。放眼望去,还会看到Baanx、Immersve、Kulipa、Gnosis Pay、Bridge、BVNK、Fireblocks、Zero Hash、Circle、Conduit、Mural、Sphere等公司。它们做的事未必相同,但都在回答同一个问题:数字资产余额如何进入现实支付和金融系统?
第一类,是卡发行基础设施型公司。这一类最贴近U卡主线。代表公司包括Reap、Rain、Baanx、Immersve、Kulipa、Gnosis Pay、StraitsX。它们解决的问题是:如何让钱包、交易所、Fintech或企业客户发行一张卡,并将用户或企业的数字资产余额接入卡网络。关键点不在于「自己做一张前台卡」。
而在于能否将发卡、BIN Sponsorship、实时授权、Processor对接、稳定币余额校验、兑换、卡控、限额、风控和合规要求整合成一套基础设施。Reap便是此类典型样本。它不仅做C端U卡产品,还将企业支付、Card Issuing、Cross-border Payments、Expense Management和Embedded Finance API整合在一起。Reap的Card Issuing页面强调Stablecoin-powered Card Program、Visa Cards、Digital Assets/Fiat Spend和Real-time Authorization,即可根据客户账本里的数字资产余额进行实时授权扣款。
Rain也可归入此类。它更强调用统一API将Accounts、Cards和Global Money Movement放在Stablecoin Rails上,让企业客户无需自行拼凑多个供应商。
StraitsX则更偏向亚洲市场的Card Issuance及本地合规连接。其Card Issuance页面明确提及Licensed Infrastructure、BIN Sponsorship和Stablecoin Settlement,旨在支持亚洲地区的Stablecoin-backed Card Programs。此类公司的核心价值不在卡面,而在于将卡项目背后繁琐的重活打包起来。
第二类,是自托管/链上原生卡型公司。此类公司与传统交易所卡有所不同。它们更关注:用户能否从自托管钱包、链上账户或智能账户,进入Visa/Mastercard等现实支付网络。代表公司包括Gnosis Pay、Baanx、Kulipa、Immersve。
例如Gnosis Pay更强调Self-custodial Card及链上账户体验。Baanx长期服务Ledger、MetaMask、1inch等钱包卡项目。Kulipa、Immersve等公司也更强调将Wallet、Stablecoin Balance、Authorization和Card Network连接起来。此类公司的核心问题并非「交易所余额怎么花出去」,而是「链上钱包里的余额如何进入现实消费场景」。这条路径更Web3 Native,但难度更高。因为它不仅要处理发卡、授权、结算和合规,还要处理自托管钱包、链上账户、用户签名、链上链下账务同步和交易体验之间的关系。
第三类,是稳定币支付编排/企业资金流型公司。
这一类不一定从U卡切入,但会成为U卡和企业支付背后的资金流底座。代表公司包括Bridge/Stripe、BVNK/Mastercard、Fireblocks、Zero Hash、Circle、Conduit、Mural、Sphere。
它们解决的问题并非「如何给用户发一张卡」,而是企业如何在海外合规场景下接收、存储、兑换、发送和结算稳定币。Bridge是此类典型公司。Bridge官方将自己描述为End-to-end Stablecoin Platform,服务企业接收、存储、转换、发行和支出稳定币;其与Visa的合作指向Stablecoin-linked Visa Cards,并允许开发者通过API发行相关卡产品。Stripe收购Bridge后,此类公司与传统支付网络的关系将愈发紧密。Visa在2026年披露,Bridge-enabled Stablecoin-linked Cards已在18个国家上线,并计划扩展至更多市场。
Fireblocks、Zero Hash、Circle等公司则更偏向Custody、Wallet、Treasury、Settlement、Compliance及机构级基础设施。它们未必都以U卡为核心产品,但如果一个平台要做稳定币支付、资金调拨、托管、对账和合规,它们往往会出现在底层技术栈中。此类公司的核心价值,是将稳定币变成企业和金融机构可接入、管理和结算的后台资金工具。
第四类,是区域法币稳定币/本地支付连接型公司。
这一类更侧重本地市场、本地牌照、本地支付网络和本地币种连接。代表公司包括StraitsX、Yellow Card、Alchemy Pay、Arf、BlindPay。
它们未必都以U卡为核心,但都会参与一个关键问题:数字资产余额如何进入本地金融系统。例如StraitsX在新加坡和东南亚市场的价值,不止于发卡,而是本地稳定币、本地支付网络、BIN Sponsorship、On/Off-ramp及合规框架的组合。Yellow Card更侧重非洲市场的Stablecoin On/Off-ramp及本地支付连接。Alchemy Pay更侧重Crypto-Fiat Payment Gateway及On/Off-ramp。Arf、BlindPay等公司则更接近跨境支付、支付机构资金流和区域市场结算。此类公司的壁垒往往非技术本身,而是地区能力:本地合作方、本地银行关系、本地监管理解、本地支付网络和本地流动性。
因此,回到Payward收购Reap一事。Reap并非唯一一家在做稳定币支付基础设施的公司。但它代表了一类重要的资产:已将Card Issuing、企业支付、稳定币资金安排、跨境支付和Embedded Finance能力整合的基础设施公司。这类公司未必总站在前台,更像是隐藏在卡产品背后的引擎。前台U卡品牌可做用户增长、补贴、卡面设计及消费场景包装,但基础设施公司需解决另一件事:能否让这张卡真的被发行、刷卡、结算,并在不同地区、合规要求及资金路径下持续运行。这也是交易所、钱包、Fintech和传统支付巨头关注此层的原因。因为一旦稳定币支付真正进入真实商业流,最稀缺的可能不是一张卡,而是将卡、账户、稳定币余额、企业资金流和本地金融系统连接起来的能力。
这些基础设施公司到底怎么赚钱?
理解完这些公司的定位后,接下来需问一个更现实的问题:它们究竟如何盈利?
若仅为前台U卡产品,商业模式较为直观:用户开卡、充值、消费、换汇、提现,平台从手续费、价差、卡费或服务费中获利。
但Reap、Rain、StraitsX、Bridge等基础设施公司与此不同。它们面对的往往非单个C端用户,而是钱包、交易所、Fintech、企业客户、支付公司或其他平台型客户。它们售卖的不是一张卡,而是一整套发卡、授权、兑换、结算、对账、风控、合规和资金管理能力。因此,此类公司的收入通常非单一来源,而是多层叠加。
第一类收入,是card program fee。
若钱包、交易所或Fintech欲推出自有Branded Card Program,未必愿意自行寻找发卡机构、BIN Sponsor、Processor、KYC服务商、风控系统、稳定币结算方和本地银行合作方。它们更倾向于接入一个基础设施服务商。
此时,基础设施公司可向客户收取Setup Fee、月度服务费、账户服务费、卡项目管理费、定制开发费,或按卡片数量、活跃用户数、交易量收费。对B2B客户而言,此类费用的本质是:付费购买一套已整合好的能力,而非从零搭建。
第二类收入,是API / SaaS fee。
若基础设施公司将发卡、账户、余额查询、交易事件回调、授权控制、冻结、兑换、结算、对账、合规监控等能力封装为API,便可按调用量、交易量、账户数、月度订阅或企业套餐收费。这也是为何基础设施公司往往更具Platform Business特征。
前台品牌赚取的是用户交易和消费行为的钱,基础设施公司赚取的是平台客户接入这套能力的钱。
第三类收入,是interchange 或发卡分润。
在卡交易中,商户侧支付的费用会在收单机构、卡组织、发卡侧等角色间分配。对参与发卡项目的机构而言,若交易规模足够大,便可能从每笔交易中获取一定比例的分润。Interchange并非所有参与者都能全额获取,各地区、各卡种、各项目结构的差异也导致其不尽相同。具体分配取决于卡组织规则、地区监管、卡类型、发卡机构、BIN Sponsor、Processor、Program Manager及合作协议。若基础设施公司在发卡项目中扮演关键角色,其可能参与卡交易相关收入分配,但具体比例和结构取决于地区、牌照和合作安排。
第四类收入,是FX spread 和 crypto-fiat conversion spread。
稳定币卡常涉及多种资产间的转换:USDT/USDC、美元、本地货币、商户结算货币,以及用户账户内的其他资产。只要涉及兑换,就可能产生价差收入。
例如,用户账户为稳定币,商户交易币种为港币、欧元、墨西哥比索、巴西雷亚尔或其他本地货币,中间便涉及汇率、兑换路径、流动性及结算安排。
若基础设施公司提供兑换和流动性服务,便可能在此环节收取Spread或Conversion Fee。但这部分同样需视具体牌照和合规结构而定。不同地区对换汇、虚拟资产兑换、支付结算和资金流转的监管要求各异,不可一概而论。
第五类收入,是treasury / settlement service fee。
此部分在B2B场景中尤为重要。企业客户真正的痛点往往不在于「有没有卡」。
而在于多地区资金如何调配,企业账户如何管理,稳定币与法币如何兑换,跨境付款如何落地,员工卡、供应商付款、商户收款和企业Treasury如何统一管理。若基础设施公司能处理这些问题,其便不仅是发卡服务商,更像企业资金流服务商。
其可从跨境付款、资金调拨、结算服务、账户管理、企业Treasury、批量付款、收款分发和账务对账中收取服务费。这也是Reap等公司值得关注的理由。
其意义不仅在于Card Issuing,更在于它将企业支付、卡发行、跨境资金流和稳定币Treasury置于同一能力栈中。
第六类收入,是compliance / risk service fee。
KYC、KYB、AML、制裁名单筛查、交易监控、欺诈识别、拒付管理、异常交易处理、商户类别限制、地区限制、用户限额管理等,虽听起来乏味,但在支付行业中至关重要。尤其在Crypto和Card交叉场景下,风控和合规难度更高。
若一家基础设施公司已将这些能力产品化,便可向平台客户收取合规风控相关服务费,或将此部分打包进整体Card Program Fee和API Fee中。从这个角度看,合规并非单纯的成本中心。在支付基础设施中,合规能力本身就是产品能力的一部分。
第七类收入,是本地支付和 on/off-ramp 服务费。
有些公司不仅仅依靠卡赚钱。它们还参与本地支付网络、本地银行账户、收款账户、付款通道、On/Off-ramp、法币出入金、本地币种兑换和企业账户连接。若一家企业或平台希望将数字资产余额和本地金融系统连接,便可能需要这些服务。此类能力通常高度地区化。
不同国家的银行合作、支付通道、监管边界、用户习惯和资金流成本各不相同。因此,能做本地连接的公司,往往拥有较强的区域壁垒。此处还需谨慎审视一类收入:float 或储备收益。
稳定币和法币余额确实可能带来资金管理空间,但并非所有公司都能从中获益,也非所有司法辖区都允许这样做。客户资金如何隔离,余额由谁持有,是否可产生收益,收益归谁,是否需要披露,是否受到支付牌照、电子货币牌照、信托安排或客户资产保护规则限制,差异巨大。因此,不宜简单将此类公司描述为「靠用户余额吃利息」。更稳妥的理解是:这些公司的收入来自多层叠加。
它们可能赚取Card Program Fee,也可能赚取API Fee;可能参与Interchange分润,也可能赚取兑换价差、结算服务费、Treasury服务费、合规风控服务费和本地支付连接费。但每家公司能赚哪类钱,取决于其站位层级、持有牌照、承担责任、服务对象,以及在交易链路中控制了哪段能力。这也是为何前台U卡品牌和基础设施公司的估值逻辑可能截然不同。
前台品牌更看重用户增长、交易量、留存、获客成本和消费场景。基础设施公司更看重客户质量、API接入量、交易处理规模、地区覆盖、合规能力、银行和卡组织关系、系统稳定性、风险控制能力,以及能否被更多平台复用。
简言之:前台品牌赚的是用户消费的钱,基础设施公司赚的是复杂度被封装之后的钱。这也是Payward收购Reap的逻辑。它购买的不是一个单独的消费卡产品,而是一套可服务B2B客户、企业支付场景、跨境资金流和稳定币后台能力的基础设施。
若未来交易所、钱包和Fintech都想将数字资产余额带入现实商业流,那么真正值钱的,未必是谁先发了一张卡。而是谁能将发卡、授权、兑换、结算、对账、风控、合规和本地金融连接,做成一套可复制、可嵌入、可规模化的服务。
真正值钱的,不是卡面,而是卡背
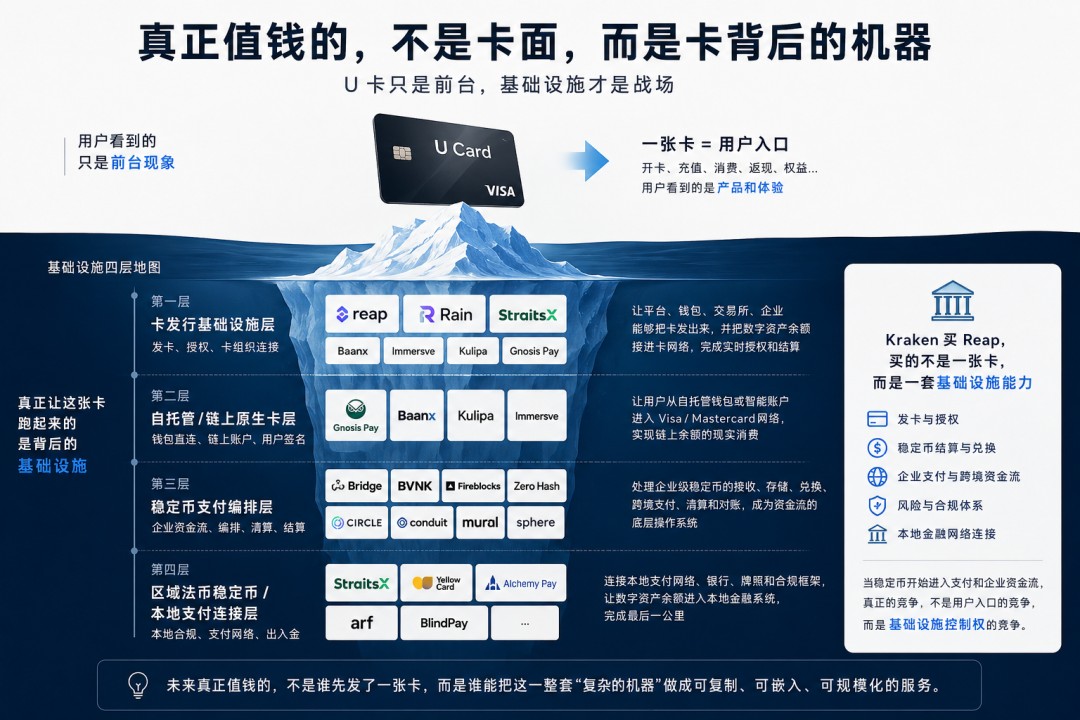
回到最初的问题:Kraken为何买Reap,而非买一张前台U卡?现在答案更为清晰。若仅想做一张卡,前台U卡品牌众多。可收购一个用户感知更强的产品,也可自行与发卡机构、Processor、BIN Sponsor合作推出一张卡。
但Payward收购Reap,买的不是卡面。它买的是一套已搭建好的基础设施:Card Issuing、企业支付、实时授权、稳定币后台结算、跨境资金流、Treasury、合规风控,以及与传统金融Rails的连接能力。这也是U卡行业最易被误解之处。用户看到的是一张卡。
但真正驱动这张卡运行的,是背后的发卡机构、BIN Sponsor、Processor、卡组织网络、银行合作、本地支付通道、稳定币账务系统、风控规则和合规体系。
因此,U卡增长仅是前台现象。真正值得关注的,是谁在将数字资产余额接入现实支付网络,谁在将发卡、兑换、授权、清算、结算、对账和合规打造成一套可复制的基础设施。
此事并不会因一张卡的出现而变得简单。相反,越往真实商业流深入,越会发现支付并非前端功能,而是一套沉重的系统工程。它需要牌照、银行关系、卡组织规则、Processor能力、本地支付网络、合规框架、风控能力和长期运营经验。
这些要素进展缓慢、体量沉重、也不够吸睛。但正因如此,它们才更难复制。
过去,Crypto世界最重要的问题是:如何买币、如何交易、如何托管。如今,一个更现实的问题开始凸显重要性:数字资产余额如何被花出去、结算掉,并嵌入真实商业流?回答这个问题的人,未必是最擅长制作卡面、补贴或用户增长的前台品牌。更可能是那些站在幕后,将发卡、结算、兑换、风控、合规和本地金融Rails层层连接的基础设施公司。
因此,Payward收购Reap,不只是一条交易所母公司的并购新闻。它更像是一个信号:当稳定币开始进入支付和企业资金流,交易所、钱包、Fintech和传统支付公司争夺的,便不仅是用户资产,而是数字资产余额进入现实金融系统的基础设施控制权。这才是U卡背后真正的作用。
以上就是Payward宣布收购Reap:Kraken为什么买Reap,而不是买一张U卡的详细内容,更多关于Payward收购Reap的资料请关注其它相关文章!