周三,美联储宣布将基准利率上调25个基点,使目标区间达到3.75%至4.00%。这是时隔三年多后的首次加息动作,且十二名投票委员无一例外地投下了赞成票。
尽管市场短期内承受了一定压力,但在我看来,过去几周的时间已经让投资者充分计价了此次加息的预期。早在八月CPI数据公布时,我便断言加息已成定局;然而,所有投票委员立场的高度一致仍出乎部分人意料。
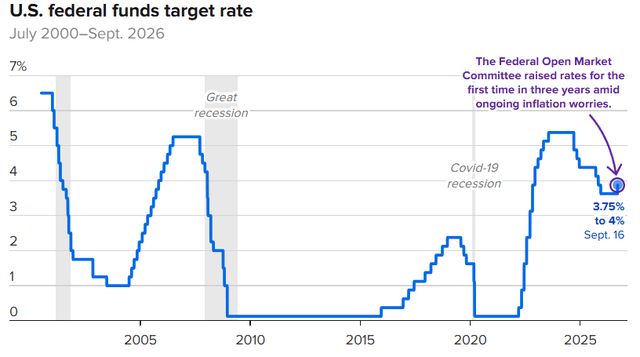
更为关键的是,最新发布的点阵图显示,中位数委员预计年内还将实施一次加息。这一信号颇具深意——回顾一年前,多数金融机构和分析师普遍押注利率会进入下行通道。我个人判断,利率水平可能在2027年全年维持在4.1%附近。美联储此举也表明,即便面临特朗普政府的潜在压力,其货币政策立场依然保持独立与坚定。
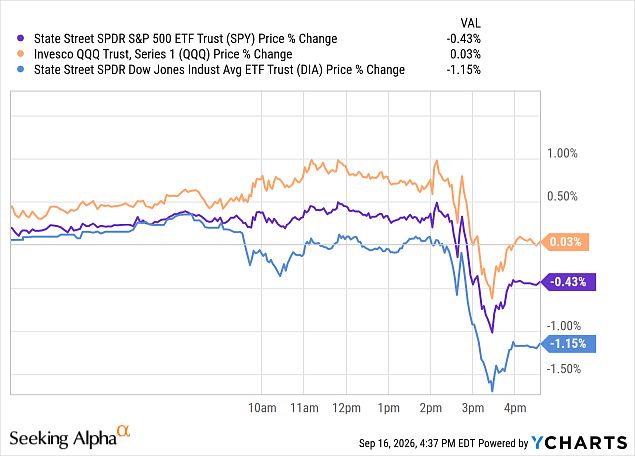
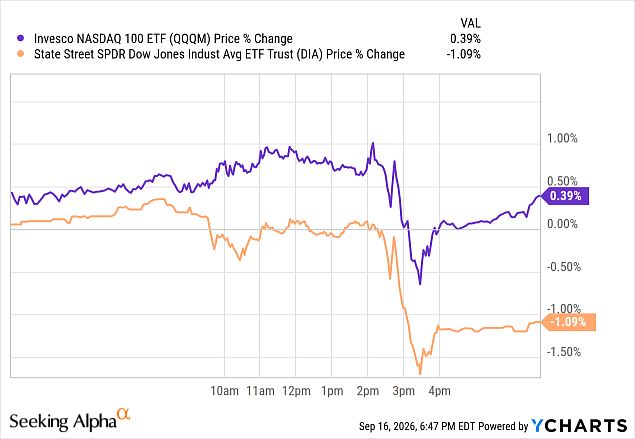
会议结束后,市场反应显得谨慎甚至略带疑虑。道富SPDR标普500 ETF(SPY)、景顺QQQ信托(QQQ)以及道富道琼斯工业平均ETF(DIA)在收盘时均出现明显下跌。虽然这种抛压令人不适,但并未超出预期。鉴于市场仍在消化年底前可能再次加息的前景,我认为未来的下行空间其实相当有限。
相比之下,我预计国债收益率将在未来呈现更显著的波动。两年期国债收益率有望逼近5%,而十年期收益率则大致维持在现有区间。对于收益型投资者而言,这意味着短期国债在明年仍能提供超过4%的票息,高收益资产的相对吸引力得以延续。
接下来,我们将深入剖析美联储的政策表述及其对近期股市的潜在影响。虽然距离下一次政策调整尚有时日,但我建议投资者重点关注两个核心指标:一是核心PCE(个人消费支出物价指数),二是油价的走势走向。
深度解析美联储政策信号
当前支出依然强劲,生产率表现健康,资本开支水平仍具吸引力。经济的持续扩张以及优于预期的就业市场数据,本身就传递出市场具备承受又一次加息能力的信号。官方声明特别强调,由于通胀仍处于高位,加息有助于经济更快回归2%的目标水平。
美联储每个季度都会公布委员们关于利率、经济增长、失业率及通胀目标的预测。实际GDP预测的上调,解释了委员会为何对加息决策如此从容:今年GDP的中位数预期已上调至2.3%,2027年则为2.4%。在失业率方面,美联储预计年底将稳定在4.1%左右,低于此前预期的4.3%。
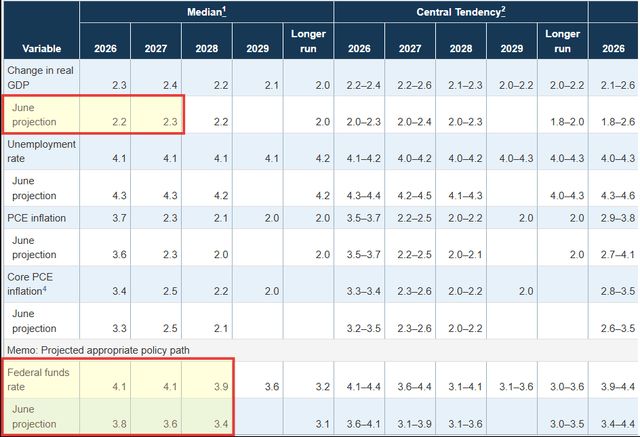
回顾六月的预测,中位数观点认为2027年底利率约为3.6%。我特别标注了最受关注的几行数据:最后一行显示,中位数委员预期今年底利率为4.1%,2028年底为3.9%——这相对于之前的立场是一次重大修正。
美联储主席沃什(Warsh)将其描述为移除「一剂宽松」,言下之意十分明确:在加息之前,利率水平实际上仍然偏低。目前核心PCE约为3.2%,通胀继续上行的概率大于下行。沃什也坦诚,加息本身无法直接压低油价,但它或许能遏制高昂的能源成本推高其他商品价格。
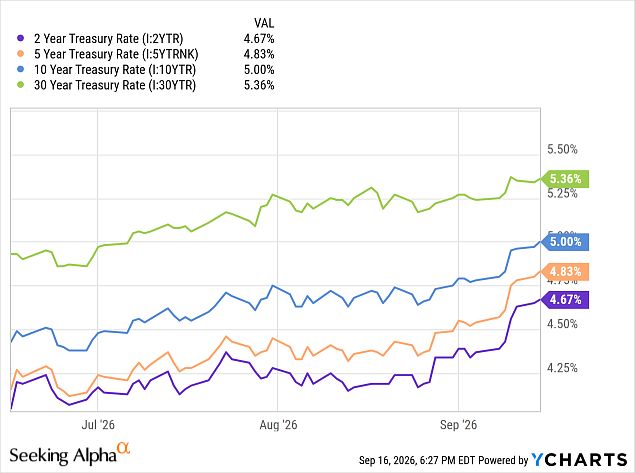
随着国债收益率全线攀升,两年期收益率约达4.67%,十年期则在5%左右。虽然两年期涨幅最大,但大部分上涨动能其实在凯文·沃什杰克逊霍尔讲话之后就已经确立。鉴于将资金锁定在长期端相比短端并没有带来显著额外的收益,在美联储加息周期真正终结之前,持有短期资产或许是更理性的选择。
股市板块分化走势
直观来看,利率上升通常会对股市形成压制。当然,这种传导效应因板块和企业质量而异,借贷成本的增加意味着存量债务利息负担可能加重。中小企业往往感受最为深刻,因为它们更依赖债务来维持运营。房地产等板块在高利率环境下也极易持续承压。既然美联储仍有再加息的预期,我不指望这些压力能在短期内得到缓解。
但我坚信,由AI技术驱动的增长势头和正向动能足够强大,足以抵消利率上升带来的负面冲击。指数走势已被科技股强劲的盈利能力所主导,我认为这一趋势不会轻易逆转。市场上可能出现一种较为罕见的现象:资金将科技股视为对冲高利率风险的避风港。只要AI增长——由数据中心建设、设备市场扩张及芯片需求支撑——持续扩大,投资者便可能无视利率因素,继续涌入这一领域。
毕竟,许多巨型科技龙头完全依靠充沛的自由现金流即可自我造血,而非依赖加杠杆进行产能扩张。这也解释了为何今日景顺纳斯达克100 ETF(QQQM)的表现优于道琼斯指数。从长期视角看,这种分化格局可能会一直持续到下一轮加息临近。
当然,这一判断的前提是市场对资本开支与盈利增长的担忧不会重新发酵。上一季度的财报已向投资者证明,资本开支能够转化为更高的利润,但这种乐观情绪和动能随时可能冷却。目前,市场对于高额资本开支的接受度较高,尤其是当龙头公司能够更透明地展示其战略规划之后。
展望下一次议息会议
2026年剩余两次议息会议:一次在十月下旬,另一次在十二月初。我的判断是,十月大概率维持利率不变,真正的再次加息可能会推迟到十二月。
美联储可能倾向于先观察市场对本次加息的反应,避免过早采取进一步行动。唯一可能导致加息提前至十月的情况,是核心PCE继续停滞在3%以上。若油价回落并减轻通胀压力,反而有利于将下一次加息安排延后至十二月。
核心PCE剔除了食品和能源价格,理论上油价不应直接产生影响。但正如我在CPI分析文章中所述,高企的油价已经渗透进航空、航运等运输环节。工资上涨使得企业更有理由提高服务价格。若油价下跌,机票和运费通常会随之降低,核心PCE才具备下行空间。
结语
期待已久的加息终于落地,这完全符合我的预期。全体委员的一致赞成,反映出经济依然强劲,同时也意味着美联储认为年底前可能还需要再加一次息。
沃什并未明确指出下一次加息的具体日期,但我预计它将落在十二月会议。短期国债略有上行,而纳斯达克100的抗跌表现明显优于标普500与道琼斯指数。
这是一种极具意思的市场组合:尽管加息带来了不确定性,但科技赛道的增长预期依然坚实可靠。因此,我们或许会看到一种独特的局面——科技股与大盘股的韧性,比许多投资者预想的要更加强劲。
到此这篇关于美联储三年来首次加息,为什么AI科技股反而可能更抗跌?的文章就介绍到这了,更多相关加息后AI科技股抗跌原因内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!