2026年的加密市场悄然发生着一场过去鲜少被深入探讨的变革:越来越多的协议开始摒弃过去的模糊叙事,转而像传统企业一样审视收入、现金流及股票回购机制。根据Allium Labs的数据统计,今年加密项目的代币回购总额已攀升至6.38亿美元,其中Hyperliquid和Pump.fun两家平台就占据了近90%的份额。与此同时,S&P Dow Jones Indices已正式授权Trade[XYZ]在Hyperliquid平台上推出经官方认证的S&P 500永续合约。值得注意的是,加密领域最具“传统金融”特征的板块,正在经历快速的扩张与融合。
表面上看,这似乎仅仅是“代币回购”现象的流行;但更深层的问题在于:Crypto的估值体系是否正在走向分化?以往,大多数山寨币的价格高度绑定于BTC的市场周期、整体流动性状况以及市场热点叙事。然而,当少数头部协议开始产生真实的手续费收入,并将这些收益持续回流给代币持有者时,而另一部分资产仍继续依靠货币属性或注意力溢价来定价,“所有Crypto均为同质化资产”的传统认知框架正变得日益粗糙且难以适用。
Evanss6在其著作《Have Fun Staying Poor》中将这一演进过程定义为Crypto市场的“Boomerification”(老龄化/传统化)——即传统资产的定价逻辑正逐步嵌入加密世界。他的核心观点并非主张“所有代币都应套用股票估值模型”,而是强调市场正在裂变为三个截然不同的维度:拥有现金流的协议、缺乏现金流但诚实地依赖共识驱动的货币或Meme,以及仅存路线图与空头承诺、缺乏可验证价值支撑的项目。
需要明确指出,这套分类标准仅为作者个人的投资分析框架,而非业界公认的资产分类规范;同时,作者也公开披露了其持仓情况,包括LIT、HYPE、PUMP、ZEC、IBIT等文中提及的资产。因此,具体的项目判断应被视为带有明确仓位背景的市场观点,而非绝对中立的研究报告结论。
以下为原文编译:
数年前,加密圈流传最广的一句嘲讽是:“Have fun staying poor。”——意译即“祝你继续穷开心”。当时,若有人追问某个代币的具体盈利模式或现金流来源,反而会被视为不懂Crypto的表现。价格被认为源于叙事、共识及增长预期,传统金融中的利润、估值及现金流分析一度被认为不适用于这种“互联网原生资产”。
时至2026年,市场风向已转向几乎完全相反的方向。
Crypto项目纷纷启动代币回购,投资者开始细致比较各协议的营收表现,传统金融机构也开始剖析代币的价值回流机制,甚至连标普500指数都通过永续合约形式登陆链上市场。
那些过去常被回避的核心问题——这个平台究竟赚多少钱?赚来的钱最终如何惠及代币持有人?——正重新成为决定资产价值的重中之重。
回购将Crypto拉回基本面视角
Hyperliquid是这一趋势中最具代表性的案例。
依据Hyperliquid公开的财务报告,协议产生的费用中约99%会注入Assistance Fund(援助基金),由系统自动在市场上执行HYPE的购买操作;这一比例在2025年8月从之前的97%上调至99%。截至2026年8月23日,该援助基金已累计购入并永久销毁约4670万枚HYPE,相当于初始总供应量的4.7%。
这使得HYPE构建了一条此前许多代币所不具备的价值传导链条:交易活动增加 → 协议手续费上升 → 代币回购与销毁。
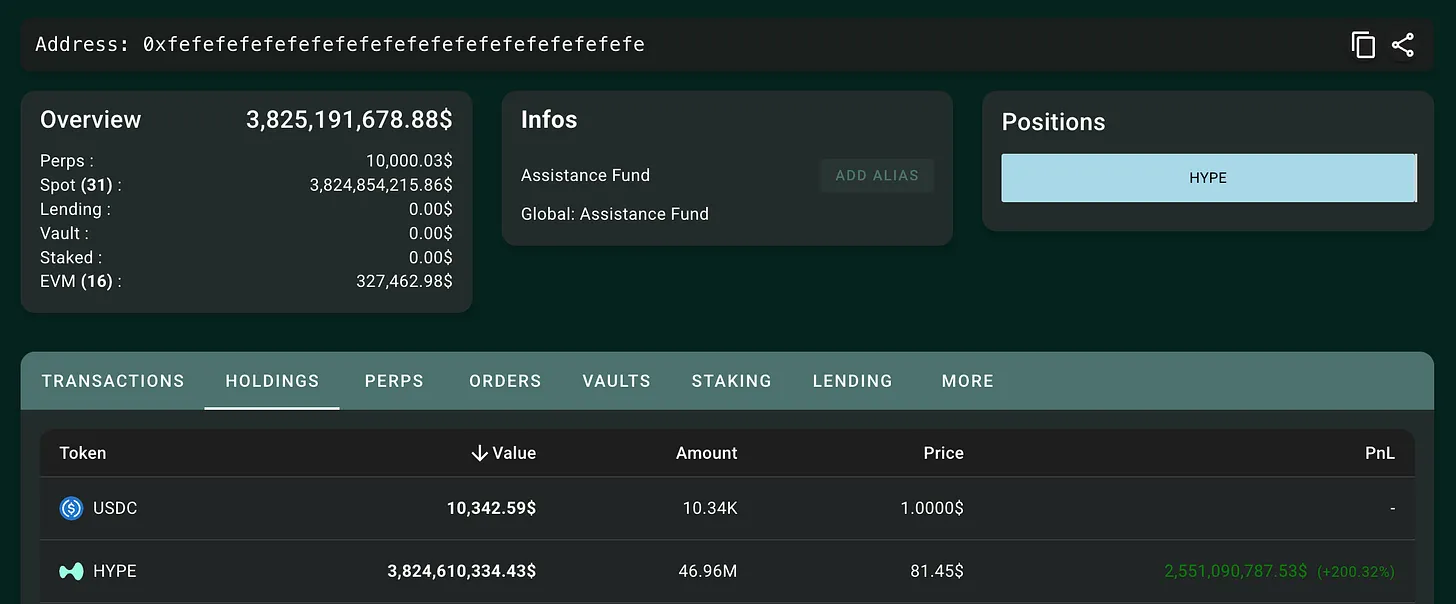
Assistance Fund持续回购 HYPE的机制
换言之,投资者终于能够基于类似传统股票的逻辑展开讨论:如果协议交易量持续增长、手续费随之增加,有多少经济价值能最终转化为对代币的支持?
这种模式已超越单一项目的实验阶段。Financial Times援引Allium Labs数据显示,截至2026年8月下旬,加密项目用于代币回购的资金总额已达约6.38亿美元,高于2025年同期的5.45亿美元;其中Hyperliquid与Pump.fun合计贡献了近90%的比例。
因此,作者提出了一个形象的比喻:当传统投资者涌入Crypto领域时,他们也将自己的DCF(Discounted Cash Flow,现金流折现)估值框架一并带入。
当然,必须清醒认识到,代币并不等同于股票。
协议收取的手续费并不意味着代币持有者拥有企业的股权权益,回购机制也不天然赋予代币在传统证券法意义上的剩余索取权。更为关键的是,加密协议的收入往往具有强烈的周期性特征:牛市期间交易量飙升,手续费迅速扩张;而在熊市中,交易量、收入及估值倍数可能会同步萎缩。
因此,真正值得关注的并非某一个月年化计算出的峰值收入,而是:协议在整个完整周期内能产生多少可持续的现金流,以及这些现金流中究竟有多少比例真正回流到了代币端。
这也引出了作者判断Crypto项目的一个简易方法:试着删掉其所有的未来路线图,看看剩下的还有什么。
剔除路线图后,Crypto分裂为三个世界
在Evanss6的分析框架中,评估一个Crypto资产只需先回答两个核心问题:它是否产生了真实的收入?这些收入能否有效地回流至代币?如果把未来的路线图、合作预期及宏大叙事全部剥离,当前还剩下什么?
答案指向了三个完全不同的世界。
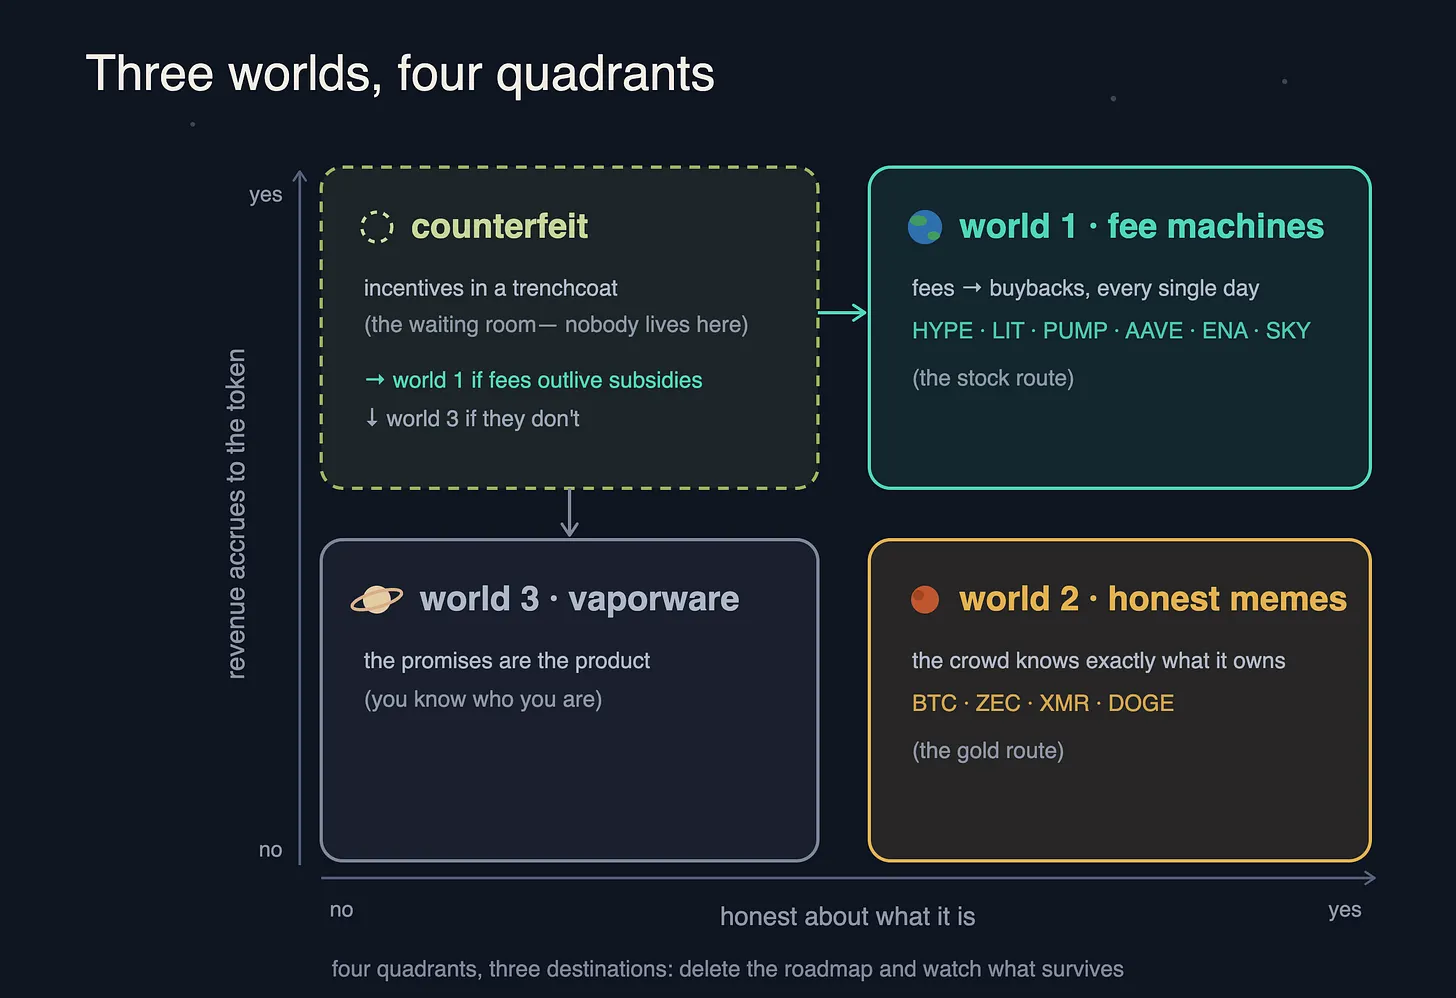
「三世界」分类框架图
第一类,是能够产生稳定现金流的Crypto Business。
这类项目已经拥有了用户愿意付费使用的实际产品,并且存在相对明确的“收入—代币”传导机制。作者将Hyperliquid、Pump.fun、Lighter、Aave、Ethena、Sky等项目归入此类。
尽管它们依然面临高波动性并依赖未来的增长潜力,但与纯叙事驱动项目的本质区别在于:即使删除所有关于未来的承诺,今天依然存在真实的用户、交易数据和收入来源。
因此,对于这些项目而言,路线图更多代表的是增长溢价,而非唯一的价值来源。
但这里潜藏着一个陷阱:所谓的“收入”本身可能是虚假的“基本面”。
如果交易量主要依赖于积分刷单、代币补贴或流动性激励,那么看似高昂的手续费可能无法持久。判断一个协议能否稳固进入这一类别的关键,不在于启动阶段的收入有多耀眼,而在于补贴逐渐退坡后,用户是否仍愿意为此付费。
第二类,是没有现金流,但绝不伪装自己有现金流的资产。
作者将其称为“Honest Memes”(诚实的迷因)。这个分类名称容易产生误导,因为在作者的框架中,BTC、ZEC、XMR与DOGE、PEPE均被归入此大类,但两者的价值底层逻辑截然不同。
BTC更接近一种非主权的价值储存工具。其投资逻辑主要源自稀缺性、货币属性、资金流向及机构配置需求,而非未来的利润回报。作者将其比作黄金:黄金不发布财报,也没有回购计划,但这并不妨碍市场长期给予其货币溢价。
另一方面,则是纯粹依赖注意力传播和文化共鸣的Meme Coin。它们同样没有现金流,但参与者通常对此毫不掩饰——其价格完全由共识、流量热度及市场结构决定。
在作者看来,这种“诚实”反而使它们比第三类资产更容易被理解和定价。
第三类,是所有价值都寄托于未来承诺的项目。
即所谓的Vaporware(空气项目)。在剔除路线图后,既无现金流,也未形成货币属性,更缺乏稳定的文化或注意力共识,剩下的仅是“未来将被银行采用”、“生态即将爆发”、“某项重大合作即将落地”等空洞的承诺。
不过,这并不意味着这类代币注定下跌。
短期价格波动与长期内在价值是两个概念。当实际流通盘较小、永续合约空头头寸拥挤、现货借币困难时,即便缺乏长期基本面的代币也可能出现剧烈的逼空行情;ETF申请、交易所上线、监管进展等事件,也可能暂时将这些资产转化为由资金流驱动的“事件交易”标的。
因此,“项目缺乏基本面”与“现在应当做空”并非同一个逻辑判断。
更深层的变化:赌场开始交易股票
如果仅有少数Crypto协议开始回购代币,这套框架尚不足以构成结构性巨变。真正关键的转折点是,这些协议赚取手续费的对象正在发生根本性改变。
过去,链上交易平台的收入很大程度上源自Crypto内部的投机活动:有人发行Meme Coin,有人买卖Meme Coin,交易平台从中抽取手续费。因此,一直存在一个合理的质疑:所谓Crypto的“现金流资产”,最终是否只是在对加密投机行为征税?
2026年兴起的RWA(Real-World Assets,现实世界资产)永续合约开始对此给出不同的答案。
今年3月,S&P Dow Jones Indices正式授权Trade[XYZ]在Hyperliquid上推出S&P 500永续合约。这是首个获得官方指数授权的S&P 500链上永续产品,面向符合资格的非美国投资者提供7x24小时交易服务。
随后,Hyperliquid上的股票、指数及商品永续交易量迅速攀升。在7月13日至19日的一周内,平台RWA相关合约成交量达到约251亿美元,占当周总成交量的约52%,首次超过平台其他所有资产类别的总和。
这一变化彻底重塑了“链上赌场”的收入边界。
如果用户开始在同一套基础设施上交易英伟达、特斯拉、S&P 500、黄金、外汇甚至未上市公司的股权,那么协议的收入将不再完全取决于下一轮Meme Coin的热度。
作者据此提出全文最重要的重构观点:与其押注哪只Meme最终胜出,不如关注提供交易基础设施的一方能否持续从整个市场活动中汲取费用。
Robinhood Chain与Lighter的合作便是这一模式的另一个典型案例。
Robinhood于7月1日正式上线Robinhood Chain主网;Lighter CEO Vlad Novakovski随后在Unchained播客中表示,Lighter为Robinhood Wallet提供永续合约基础设施,双方按50/50比例分享相关业务收入,而Lighter所得部分则纳入其代币回购机制。
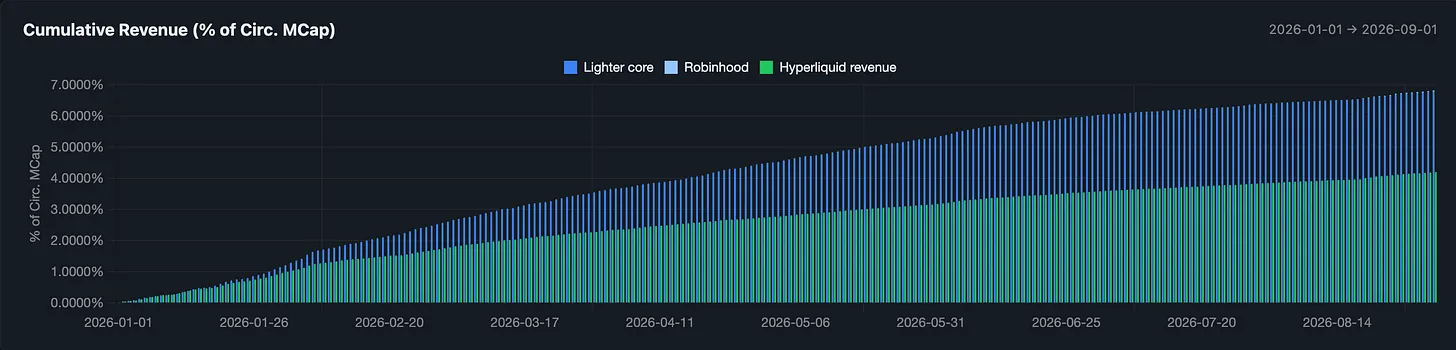
Lighter自TGE以来的累计回购
与此同时,Robinhood Chain本身的链上活动也呈现快速增长态势。The Block数据显示,其单日DEX成交量在8月底一度触及9.89亿美元,TVL升至约7.08亿美元。不过,与原文侧重Meme活动的论述不同,截至8月底,链上的增长结构已开始从7月的Meme热潮向基础设施和功能型代币扩散,因此将这一增长完全归因于Meme Coin是不准确的。
Ethena则进一步将这一逻辑延伸至USDe产品。
在原文发布后,Ethena于9月25日正式宣布将其部分USDe backing strategy(储备支持策略)扩展至代币化美国股票和股票永续合约:通过持有Binance bStocks作为现货端,同时做空对应的股票永续合约,构建delta-neutral(Delta中性)头寸以获取资金费率收益。据The Block报道,当时Binance股票永续未平仓量已超过29亿美元。
这意味着,链上永续协议正尝试从单纯的“Crypto交易基础设施”进化为“全球资产交易基础设施”。
若这一趋势得以延续,部分协议的收入来源就可能从Crypto自身的牛熊周期,拓展至更广泛的股票、指数、商品及外汇交易活动。
这正是作者所言“Boomerification”真正值得关注的核心价值所在。
下一轮Crypto,或许不再等待BTC发令枪
回顾过去,加密市场最经典的交易序列往往是:BTC率先上涨,ETH紧随其后,随后资金再扩散至山寨币。
在这种环境下,将Crypto视为一个统一的资产类别并无太大问题,因为大多数资产共享同一个核心变量:流动性。
Evanss6认为,这种同质化的结构正在松动。
原因并非BTC的重要性下降,而是部分资产第一次拥有了独立于BTC的需求来源。有现金流的协议,可以围绕手续费、增长潜力和回购机制进行交易;BTC等货币型资产,可以围绕资金流、稀缺性和货币叙事进行博弈;纯Meme继续依赖注意力经济;而缺乏基本面的项目则更多受流通盘大小、杠杆比率及市场结构的影响。
因此,他提出了一个既可验证也可证伪的判断:未来Crypto的“组内相关性”,可能逐渐高于“全市场相关性”。
换句话说,未来最重要的变化或许不是“山寨季是否会回归”,而是市场是否还愿意将数百万种截然不同的代币,当作同一种Beta因子来交易。
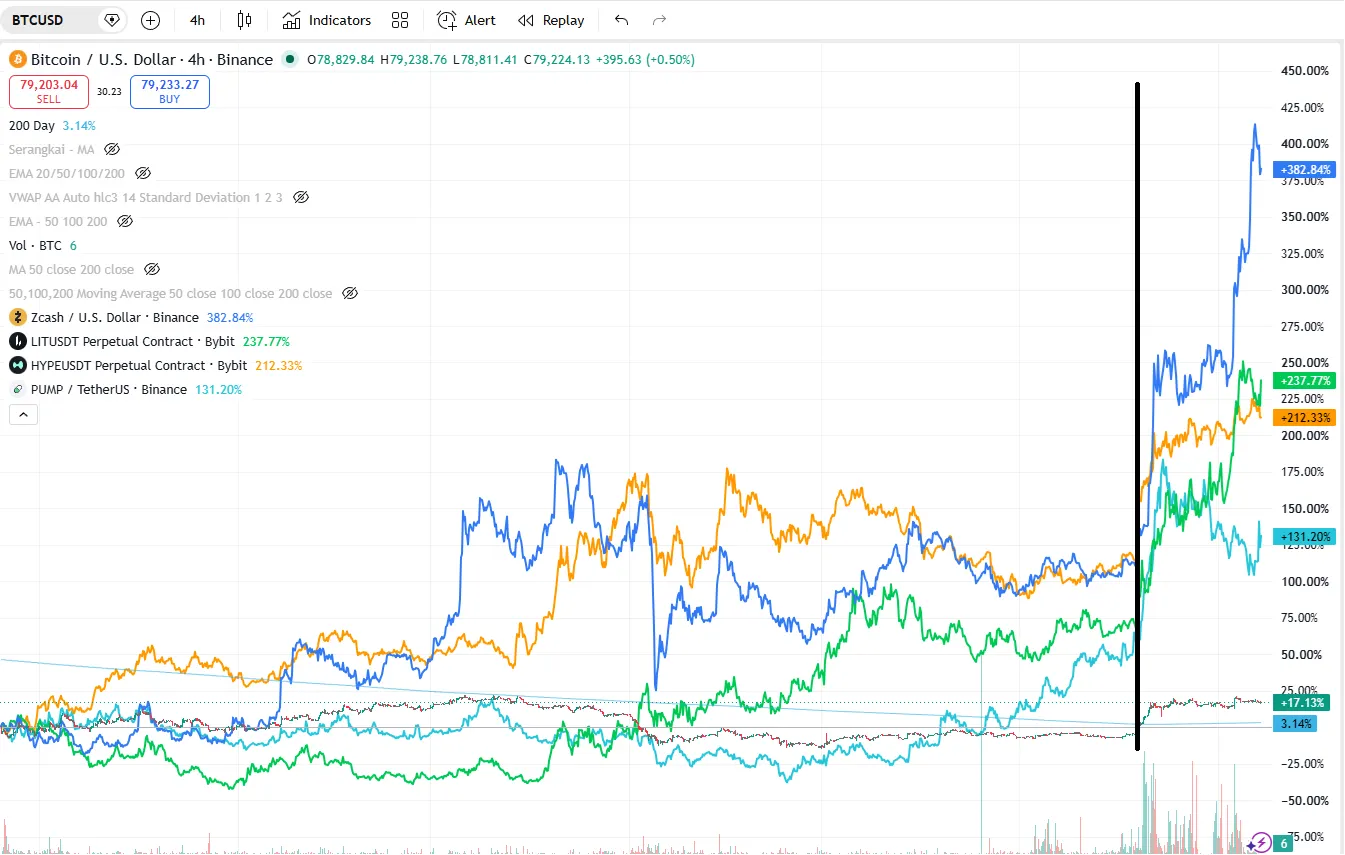
HYPE / LIT / ZEC 的市场分化图
监管政策则是这一框架中最大的未决变量之一。
原文发布时,作者预测Hyperliquid、Lighter等链上永续平台最迟可能在2027年获得更广泛的美国合规准入,但这仍属于预测性质,而非确定的监管路径。
此后,政策进展出现了分化:美国参议院在9月15日未能推动CLARITY Act进入下一阶段立法程序;两天后的9月17日,SEC则利用现有法定权限推出了临时、附条件的Innovation Exemption(创新豁免),允许特定的Tokenized Securities Venues在受许可的AMM流动性池中交易代币化美国NMS股票。
这表明美国监管机构正在为部分链上证券交易打开实验窗口,但代币化股票获得有限豁免,并不等同于链上永续合约已获得全面的合法准入。作者关于美国市场最终开放的预判,仍需后续CFTC、SEC的规则制定以及国会立法进程进一步验证。
因此,下一阶段真正需要观察的变量已非常具体:协议收入在市场降温后能否维持韧性;回购行为是否源自真实收入而非代币激励;股票、指数和商品能否持续贡献链上交易量;代币是否拥有清晰、稳定的价值回流机制;以及美国等主要市场最终会给链上永续和代币化资产多大的合规空间。
Crypto并未因此失去其“投机”本质。变化的关键在于,一部分资产终于开始出现可以被传统金融框架分析的要素:收入、增长、现金流及资本分配。
另一部分资产则继续依靠货币共识或注意力进行定价。真正越来越难以维系的,可能是第三种模式——仅有宏大的路线图,却没有任何东西可供验证。