9月25日,合成美元稳定币协议Ethena正式宣布与Binance达成战略合作,计划将其核心盈利模式——基差策略,从传统的加密货币永续合约领域拓展至美股股票永续市场。该策略的具体执行路径为:在现货端买入由Binance关联方发行的代币化股票凭证bStocks,同时在同一平台上做空以USDT计价的股票永续合约以实现风险对冲。这一战略性的产品升级,迅速引发了业界关于其潜在收益与伴随风险的热烈探讨。
Ethena创始人Guy Young高度评价此次变革,称其为USDe自上线以来资金运作机制最为关键的一次扩容。然而,负责制定准入框架的研究机构Kairos Research则持更为审慎的态度。Kairos指出,实际可部署的资金规模受制于订单簿的深度,并警示由于补充协议尚未最终敲定,以及美股休市期间的定价机制差异构成了最大的结构性风险。双方的分歧主要集中在两个核心维度:当前架构下能够承载的资金体量上限,以及底层资产法律属性的稳固程度。
扩展阅读:
加密费率下行,同一模型移植至股票市场
USDe并非传统意义上由现金加国债支持的稳定币,其运作逻辑更接近于将中性策略包装为美元资产。通过买入现货并同时做空对应的永续合约,USDe赚取的是多头方为维持杠杆头寸所支付的资金费率。这种结构使得标的资产的价格波动风险被相互抵消,收益来源纯粹依赖于费率本身。
该策略在去年的表现优异。数据显示,比特币加权资金费率在2024年全年约为年化11.0%,推动USDe的供给量在2025年10月攀升至约148亿美元的峰值。然而,进入2026年8月,这一指标已骤降至约2.2%,加密基差对整体收益的贡献度缩减至约1%,USDe的总供给也随之萎缩至约49亿美元。
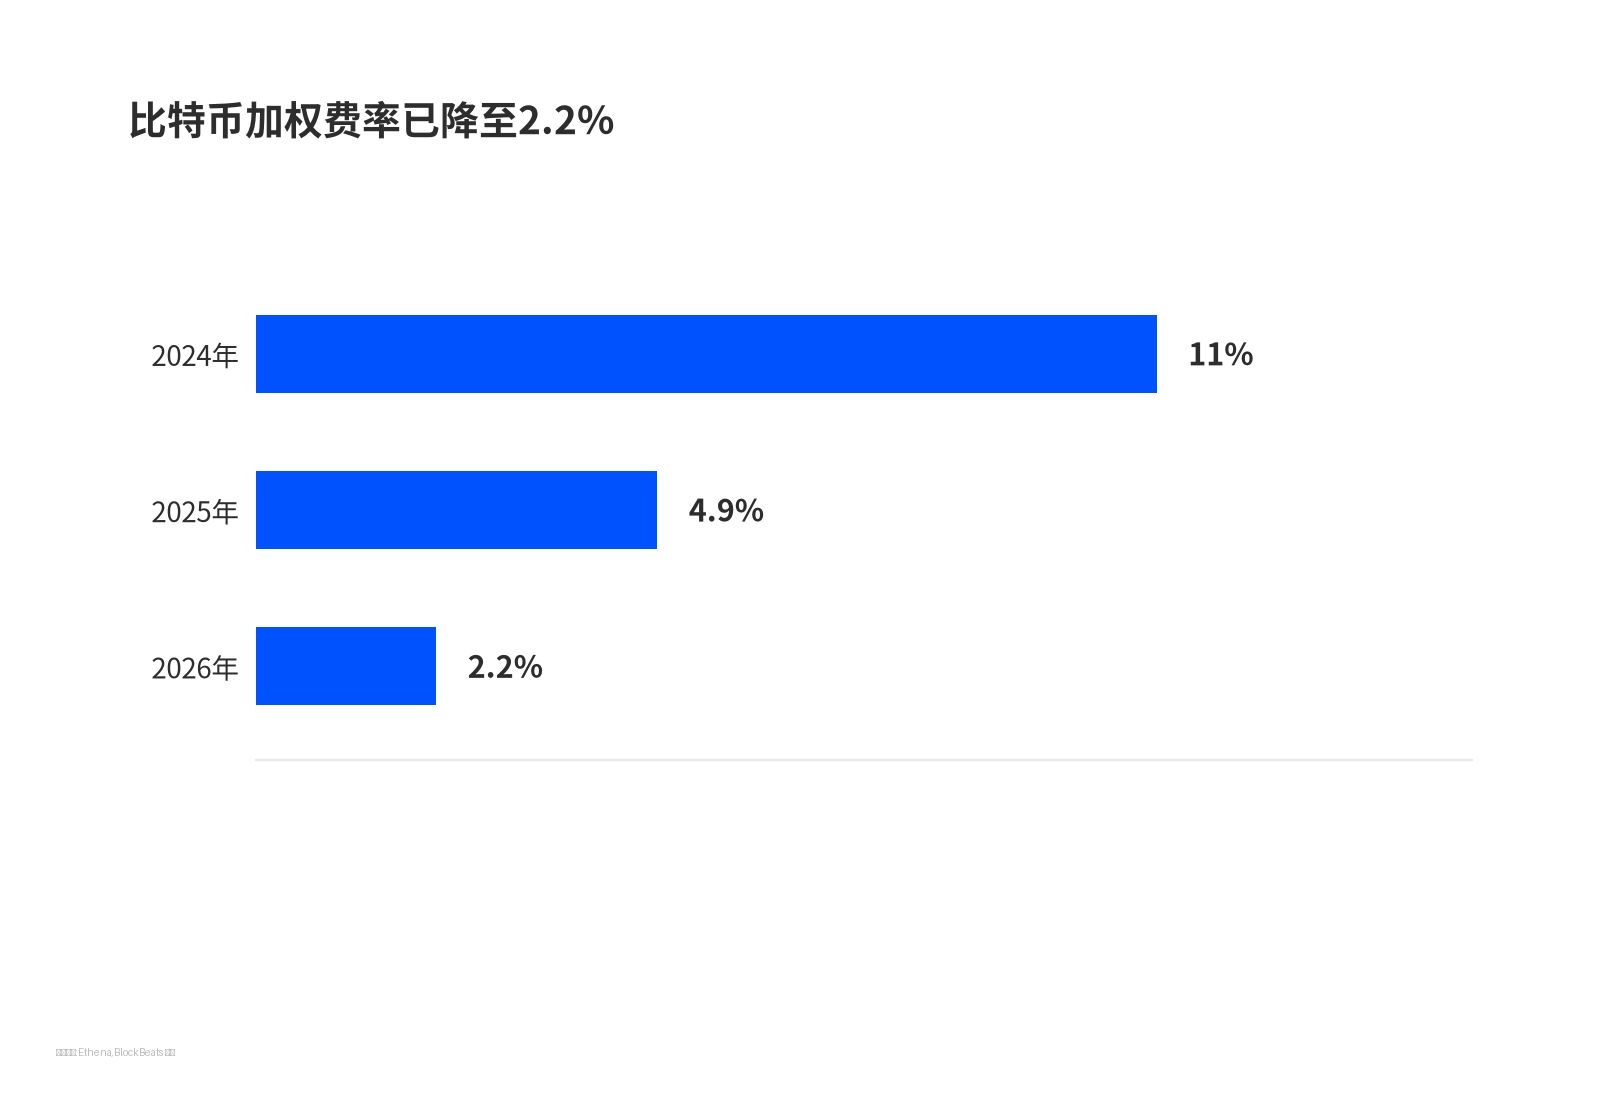
比特币加权费率已降至2.2%
面对加密市场费率的枯竭,Ethena选择更换标的资产。Guy Young表示,股票永续合约具有更高的费率水平、更低的比特币相关性,且多头支付费率的倾向更为明显。他预测,在未来12到24个月内,现实世界资产(RWA)永续合约在USDe储备中的占比将超越加密永续合约。
Kairos Research则为这一扩张设定了严格的量化门槛。其在8月28日提交给风险委员会的框架要求,标的资产的14日均单边未平仓合约金额不得低于2500万美元,具备至少30天的资金费率历史记录,且同一平台需存在匹配的代币化现货产品。截至8月26日,四家平台的股权类永续合约单边未平仓合约总额约为29亿美元。其中,Binance有17个合约对通过了筛选,但真正具备操作可行性的仅十余只,包括英伟达、特斯拉、苹果及Meta等科技巨头股票。
Binance作为首个落地的平台,其同所匹配现货的优势在于能够有效降低现货交易与永续合约执行之间的价差偏差。
bStocks的法律属性更接近仓储凭证
需要明确的是,USDe的价值并未直接由英伟达或苹果的股票背书。bStocks由Binance关联公司BTech Holdings Limited发行,虽声称与托管股份保持1:1对应关系,但持有人并不拥有底层资产的专有权益,发行人对公司行动(如分红、拆股等)保留较大裁量权。从法律定性来看,bStocks更接近于一张仓单而非直接持股证明。
鉴于此,Kairos将审批结果设定为“以签署补充协议为前提条件”,要求补充条款必须涵盖托管与出借限制、集团外库存独立核对、审计与密钥升级流程,以及股息分配和公司行动规则。截至9月25日,这份补充协议是否已经签署并未公开披露。当日的报道指出,在协议正式签署前,持有现货实质上等同于对Binance关联方的一种无担保信用敞口。
收益计算口径差异三倍,规模受限于订单簿深度
双方在收益预估上存在巨大分歧。Ethena官方宣称过去6个月股权类基差收益率超过11%,而部分其他口径显示年化收益仅为3.56%,两者相差约三倍。相比之下,更具参考价值的当前数据来自Kairos:8月26日获批合约的资金费率约为7%,其中有两个品种费率已转为负值,17.5%则是5月至8月期间的高点记录。
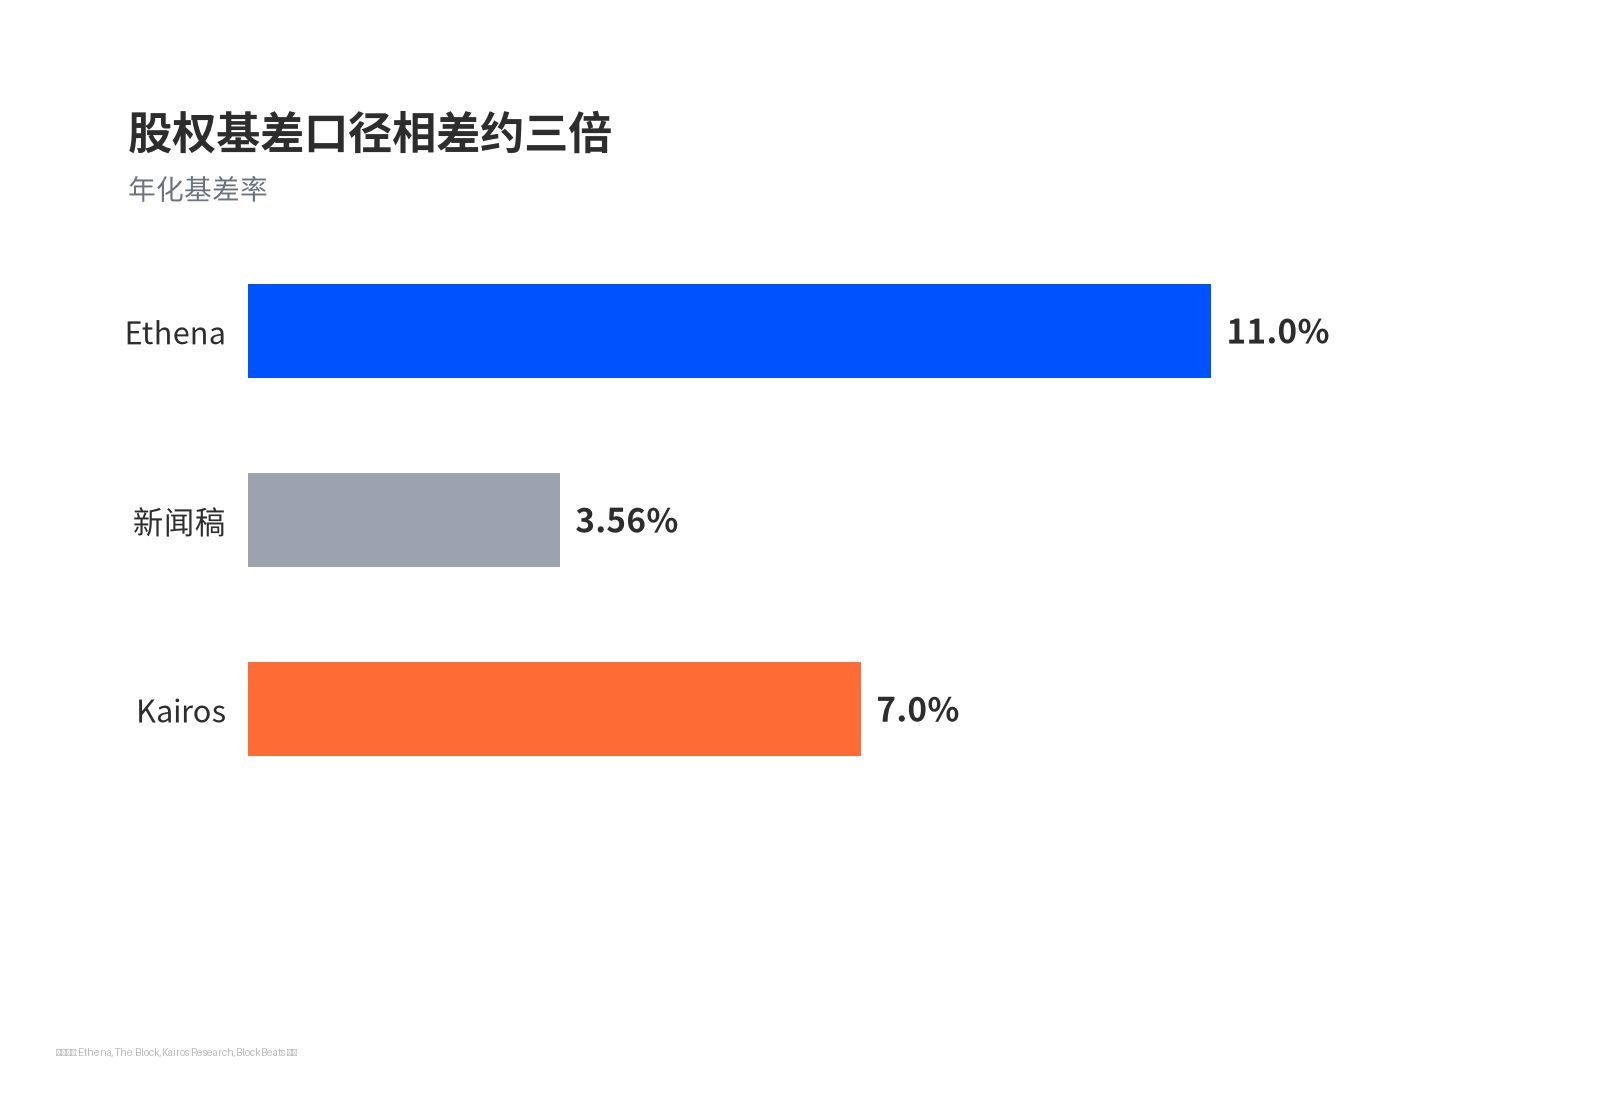
股权基差口径相差约三倍
资金规模的约束主要来自订单簿的流动性深度。Kairos建议仓位不得超过对应永续合约未平仓金额的10%,且单日成交量也不得超过10%。根据其订单簿数据分析,Binance最深品种的单向深度约为56万美元。即便某些品种满足了持仓量门槛,其可部署的资金规模也远低于USDe现有存量的1%。
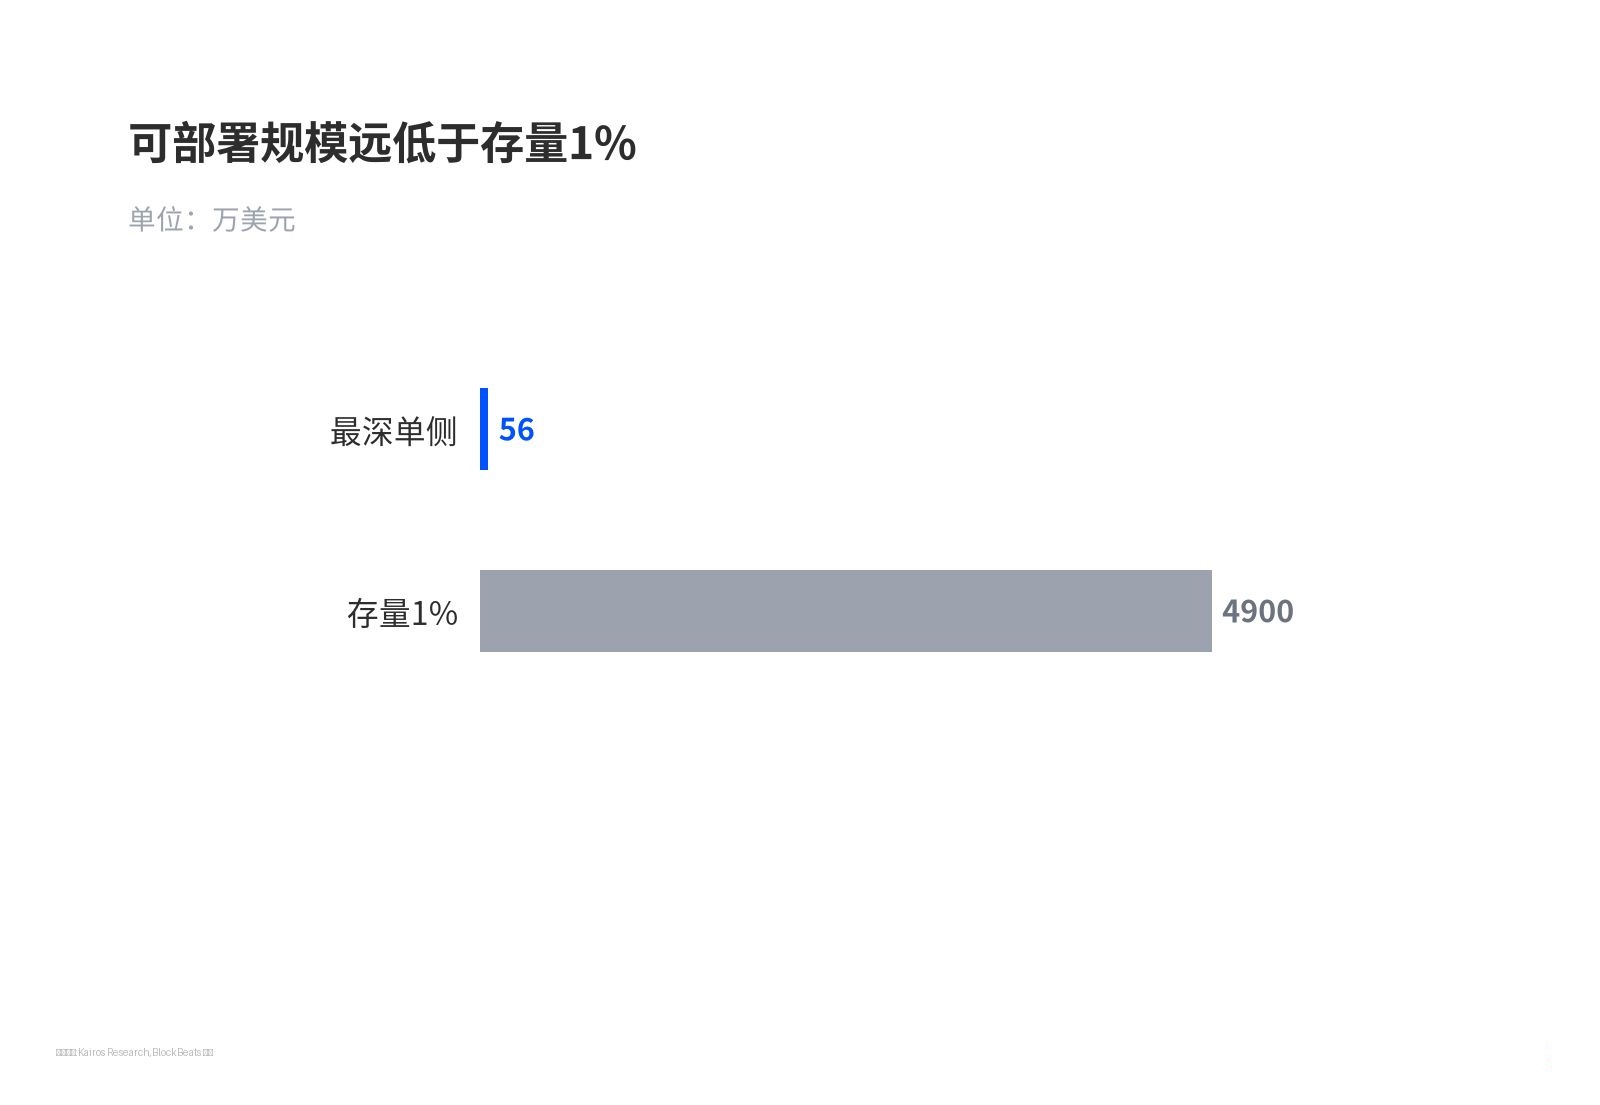
可部署规模远低于存量1%
美股休市导致定价机制分离
相比股价波动带来的风险,更大的隐患出现在美股休市期间,此时永续合约仍在交易。据统计,美股一周内约有70%的时间处于休市状态。在此期间,Binance的指数往往由永续合约自身的订单簿生成,这可能导致空头在流动性稀薄的市场中面临清算风险,而bStocks却无法以同等规模进行变现。
Kairos的回测数据显示,在400多个周末及假日窗口中,平均偏离度达到14.9个基点;在37次财报发布窗口期,对冲组合的最大回撤为81.7个基点。为此,规则要求在这些特殊时段增加至少10%的稳定币保证金,或者采取减半仓位、收盘前平仓的措施。
将所有环节集中于单一平台虽然降低了跨交易所的滑点成本,但也使得现货发行、永续交易、清算机制与指数编制绑定在同一生态体系内。这意味着风险类型已从单纯的币价波动,转变为关联方信用风险、闭市定价偏差以及单点集中风险。
USDe供给距离回购触发线仍缺约26亿
上述种种约束共同指向一个结论:9月25日启动的是一个受到严格限额控制的试点项目。关于实际部署规模、补充协议签署进度以及第二家达标场所的出现时间,目前均未对外披露。
更直观的监测指标是USDe的供给总量。目前USDe规模约为49亿美元,距离启动ENA回购机制所需的75亿美元门槛还差约26亿美元。
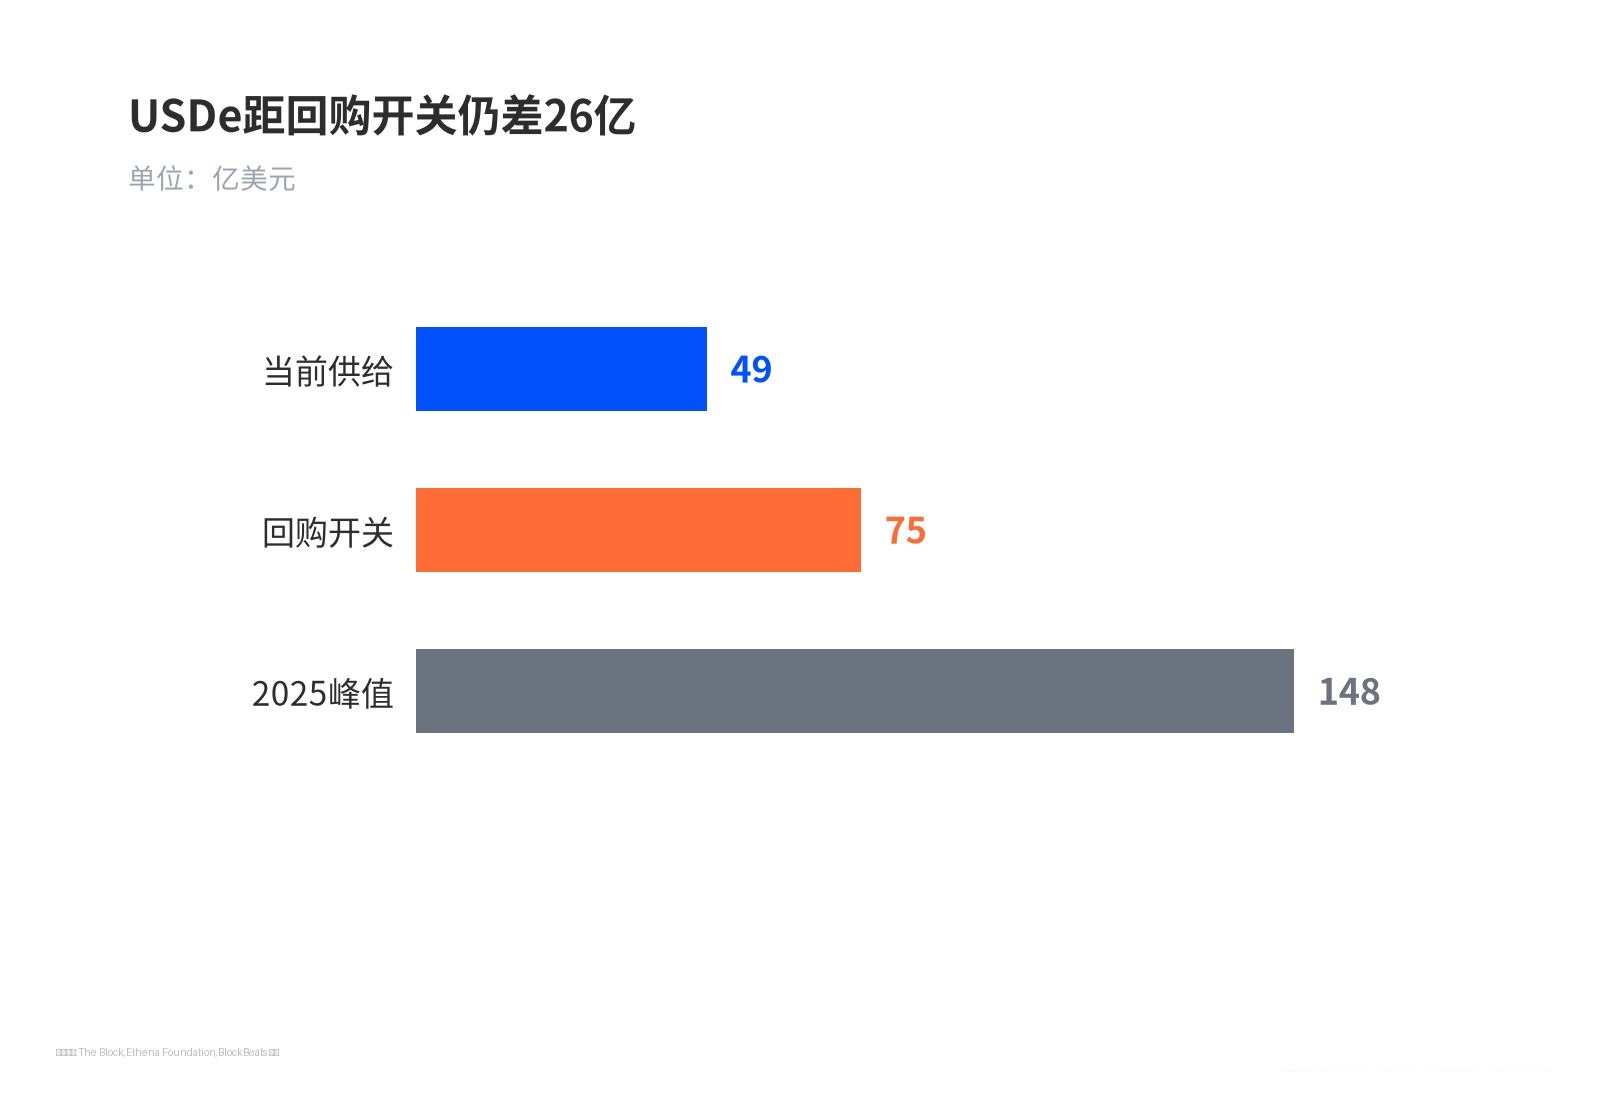
USDe距回购开关仍差26亿
若股权类基差能持续贡献正向收益,这一差距有望率先缩小。ENA近期的反弹行情同时计价了市场对回购的预期以及对未来增长的想象,这两者的兑现节奏并不完全同步。
总结
总体而言,Ethena接入美股永续合约属于一项受限的试点项目。尽管市场看好股票永续合约的高费率优势及其为USDe打开RWA资产新增长空间的潜力,但底层凭证的法律属性界定、美股休市期间的定价偏差、平台集中度带来的信用风险以及订单簿容量瓶颈等难题尚未得到彻底解决。
ENA本轮价格的上涨,更多反映了市场对未来回购预期的提前定价。相关利好能否真正落地,仍需密切跟踪补充协议的签署进展以及USDe供给规模的实质性变化。
以上就是ENA暴涨:Ethena接上美股永续的影响有多大?的详细内容,更多关于ENA迎来上涨行情的资料请关注其它相关文章!