随着本季度的结束,ether.fi 计划切断其质押代币与再质押协议 EigenLayer 之间最后的结构性联系。预计在年底前,EigenPod 提款凭证将被完全移除,届时仅有不足 1% 的用户资产仍留在再质押体系中。在再质押市场热度显著降温的背景下,ether.fi 为何选择告别 EigenLayer?本文将为您深度剖析其背后的核心动因。
回顾 ether.fi 在 2024 年的初期发展,用户存入的 ETH 会自动进入 EigenLayer 进行再质押操作。然而到了今年 8 月,该项目已将再质押功能从核心流通资产 weETH 中剥离。作为 DeFi 生态中流动性最强且广泛用作抵押品的 weETH,剥离再质押属性后回归为普通的流动性质押代币。若用户希望继续参与再质押,则需转而选择部署在竞争对手平台 Symbiotic 上的其他代币产品。
ether.fi 首席执行官 Mike Silagadze 在接受 CoinDesk 采访时阐述了这一决策背后的风险考量:「再质押赛道已经不存在可观的收益机会,质押用户也感知到风险,因此我们选择退出。」
再质押的初始愿景
传统质押旨在锁定 ETH 以维护以太坊网络安全并获取相应回报。而再质押机制的创新之处在于,同一笔锁定的 ETH 可同时承担双重任务:EigenLayer 可将这部分网络安全能力租赁给预言机、数据可用性层等其他基础设施,由服务方支付费用,从而使储户获得双重收益。基于此机制诞生的流动性再质押代币(如 weETH)赋予了用户交易自由权,无需长期锁仓,这些凭证可作为抵押品在其他场景中使用。
EigenLayer 的锁仓资产峰值曾高达 197 亿美元,流动再质押代币在 2024 年前六周内市值涨幅超过 10 倍。然而现实是,需求方支付的费用始终难以覆盖基础质押成本及额外溢价,再质押所承诺的第二层超额收益并未兑现。
根据 9 月 8 日 DefiLlama 的数据,再质押板块总锁仓量为 100.2 亿美元,过去一周仅产生 99,977 美元的手续费;相比之下,流动性质押板块锁仓达 518.7 亿美元,一周手续费高达 2,735 万美元。数据显示,同等规模资产下,普通质押产生的收益约为再质押的 53 倍。
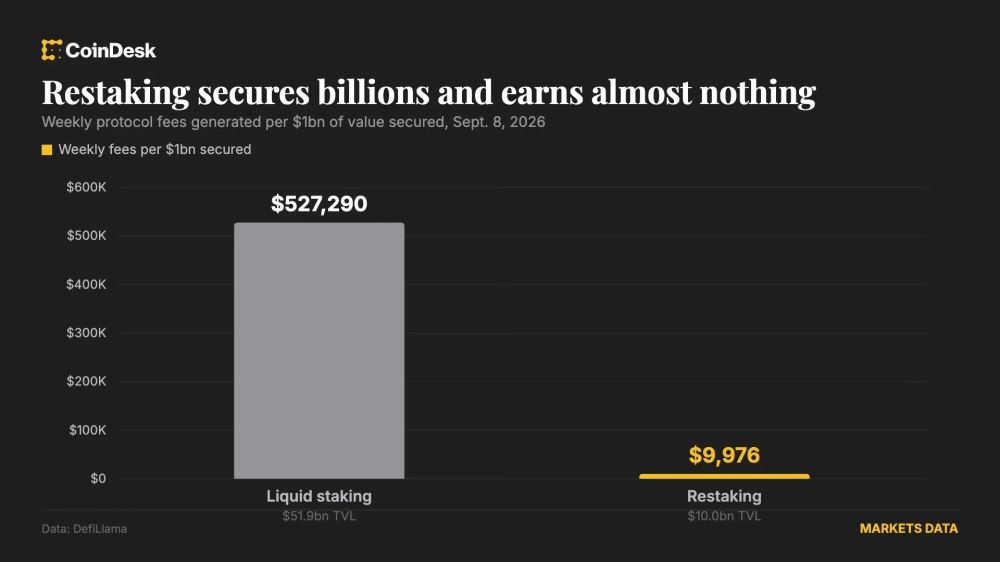
此外,两起关键事件进一步削弱了市场参与意愿:一是补贴存款的积分激励计划在 2025 年陆续终止;二是 2025 年 4 月罚没机制(Slashing)正式生效。罚没机制规定,当验证者出现离线或签署冲突消息等违规行为时,协议将没收部分质押 ETH。这意味着再质押从理论风险转变为实际亏损风险,且缺乏足够的额外收益来对冲这种风险。
除 ether.fi 外,赛道内其他项目体量普遍较小。头部流动再质押协议 Renzo、Kelp、Swell、Puffer Finance 和 Bedrock 在 2026 年第二季度的合计毛利润仅为 95.33 万美元,而在三个季度前,这一数字为 218 万美元。例如,融资额达 2,300 万美元的 Puffer 在该季度毛利润仅为 21,590 美元,Swell 则为 22,370 美元。
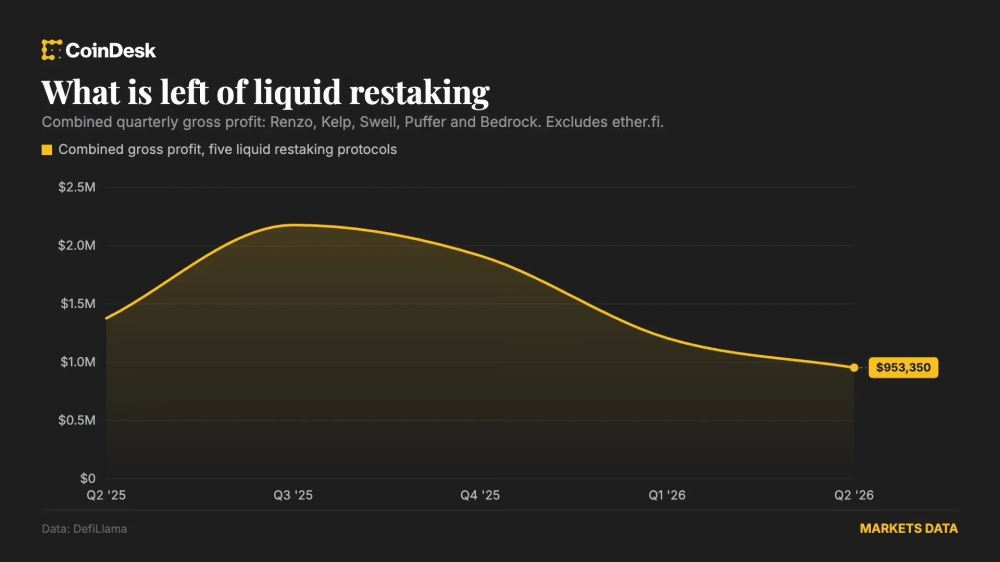
DefiLlama 的数据还揭示了一个残酷事实:这些业务中真正盈利的环节并非再质押本身。以 Kelp 为例,EIGEN 代币奖励账面记录毛收入 46.06 万美元,但成本同样为 46.06 万美元——奖励全额发放给储户,协议自身未留存任何利润。Puffer 和 Swell 的情况亦然。这些协议的全部利润来源,实际上是再质押底层的基础质押手续费。
黑客攻击事件
2026 年 4 月 18 日,KelpDAO 遭遇重大安全事件。攻击者利用其跨链桥漏洞,在短短 46 分钟内凭空铸造了价值约 2.93 亿美元的 116,500 枚 rsETH,背后无任何 ETH 资产支持。随后,攻击者将这些伪造代币存入 Aave 作为抵押品借出真实 ETH。在接下来的几天里,约 60 亿美元资金从 Aave 撤离,潜在坏账金额估计在 1.23 亿至 2.3 亿美元之间。同年 5 月,Aave 宣布全面改革抵押品与上币标准,加强对项目网络安全、技术架构及价格波动风险的审查。
Silagadze 并未将此事件归咎于杠杆机制。他明确表示:「Kelp 被盗的根源是跨链桥安全缺陷,和杠杆无关。ether.fi 在 Aave 的市场参数设置极度保守,我们对安全高度重视。」
客观来看,EigenLayer 核心机制并未崩溃,也未发生罚没事故,真正的薄弱环节在于跨链桥。但这恰恰是此次黑客事件重创流动再质押赛道的关键:资金损失发生在再质押上层的包装代币(即可交易凭证),而非底层协议。截至 4 月,持有此类代币意味着承担了额外的智能合约攻击风险,却未能获得相应的风险补偿,包装代币的收益已无法覆盖其内在风险。
钱都去了哪里?
从再质押赛道撤出的资本并未离开加密借贷市场,而是从 ETH 资产转向了美元资产。
2024 年的主流策略是:质押 ETH、进行再质押、封装为流动再质押代币、抵押借贷并加仓,从而叠加对单一资产的敞口。到了 2026 年,类似资金流向了精选金库(Curated Vaults)。精选金库是一种特殊的借贷池,由外部机构(金库管理人)而非借贷协议本身决定接纳的资产类型及条款,管理人通过分成获利。Morpho 是该领域的最大平台,锁仓规模约 58 亿美元。
其逻辑与再质押相似:储户获得一份凭证,风险由第三方设定,该凭证又可被其他平台接受为抵押品。然而,精选金库也曾经历类似 Kelp 的崩盘危机。2025 年 11 月 4 日,Stream Finance 披露约 9,300 万美元损失并暂停提款。其收益型美元稳定币 xUSD 原本锚定 1 美元,当日价格暴跌 77%。金库管理人在 Morpho 搭建金库,储户存入真实稳定币换取 xUSD,借入稳定币继续增持 xUSD,人为推高价格使其脱离实际资产支撑。由于市场一直按固定 1 美元估值 xUSD 而非真实市价,导致自动清算机制未能触发。后续研究显示,借贷平台相关债务敞口约 2.85 亿美元。另一种美元代币(其中 65% 资金由 Stream 贷款支持)暴跌约 98% 后被清算。
ether.fi 退出再质押,同时也抛出了所有流动再质押协议共同面临的难题:当赖以起家的业务不再盈利,下一步该如何转型?ether.fi 给出的答案是:不再仅仅作为一家质押服务商。
ether.fi 的第二增长曲线
目前,ether.fi 已推出加密消费卡,允许用户在不卖出加密资产的情况下进行刷卡消费;同时在以太坊二层网络 Optimism 上线了借贷市场,并构建了一系列金库。今年 8 月,ether.fi 进一步拓展新银行业务,上线了代币化股票、金属资产,以及基于 Aave 的组合资产贷款。
Silagadze 认为新银行赛道的年收入规模约为 3,000 亿美元,是 DeFi 市场体量的 300 倍。他表示,消费卡业务收入占比已从 1 月的 17% 提升至 7 月的 46%。「新银行业务收入已经完全覆盖再质押萎缩以及 ETH 价格下跌带来的收入缺口。我们预计今年整体年化收入提升约 38%,而质押与再质押收入下滑 70%。收入多元化取得巨大成功。」
然而,DefiLlama 同期数据显示出不同趋势:ether.fi 毛利润从 2025 年第三季度的 1,871 万美元降至 2026 年第二季度的 999 万美元,降幅达 47%。两组数据并不矛盾:营收不等于毛利润,年化预期也不等同于过往季度财报,但 ether.fi 并未公开其 38% 增速的具体计算口径。
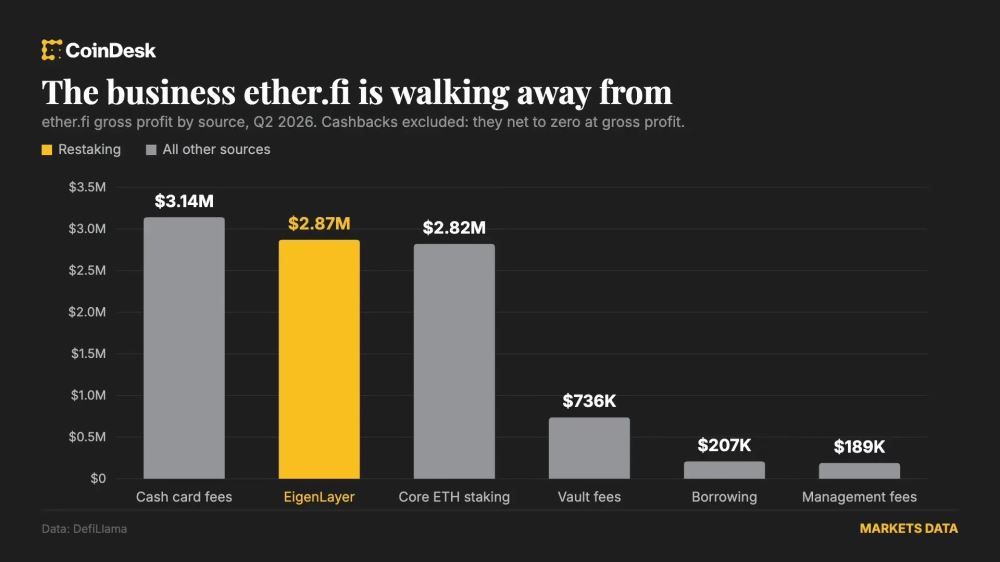
第二季度数据显示,信用卡手续费带来了 314 万美元的毛利润。尽管 EigenLayer 再质押业务贡献了 287 万美元毛利润,高于 ETH 基础质押业务及金库、借贷与管理费的总和,但在决定退出时,它仍是 ether.fi 的第二大盈利业务。
Silagadze 对 DefiLlama 的统计口径提出了异议。他指出,返现奖励在 DefiLlama 统计中同时计入 583 万美元收入和 583 万美元成本,对实际利润并无贡献。他解释道:「这笔返现早期由第三方合作方补贴,现在规则已经改变,当前营收统计不再包含这类补贴。但 DefiLlama 的数据在最近季度仍沿用旧统计方式。」他还表示,将现金库迁移至 Aave 取代了定制的债务管理系统,从而降低了风险。「我们多次通知用户,用户自主选择接受这项变更。」
技术本身没有失败
这并不意味着再质押技术本身存在缺陷。EigenLayer 的数据可用性服务 EigenDA 主网吞吐量可达 100MB/s,其保障的资产规模依然位居行业第一。同时,ether.fi 迁移至 Symbiotic 的再质押业务已集成超过 50 条网络。
核心矛盾不在于技术能否跑通,而在于其能否产生足够收入以支撑商业模式。对于将再质押视为唯一核心产品的协议而言,答案是否定的。
EigenLayer 自身也不再主推再质押概念,品牌更名为 EigenCloud,转而主打可验证计算,帮助应用证明链下运算结果的真实性;再质押抵押品沦为底层基础设施,不再是对外售卖的核心产品。其锁仓规模已从 2025 年 8 月的 2,206 亿美元高点回落至 51 亿美元。
业界对于锁仓规模缩水约 75% 但保障的服务体量并未减少这一现象尚无定论:这究竟是赛道的失败,还是曾经的规模比实际需求大了四倍?Silagadze 并未等待争论尘埃落定,便提前带领 ether.fi 撤出了再质押赛道。
以上就是再质押热潮退去,ether.fi为何告别EigenLayer?的详细内容,更多关于一文详细分析ether.fi为何告别EigenLayer的资料请关注其它相关文章!