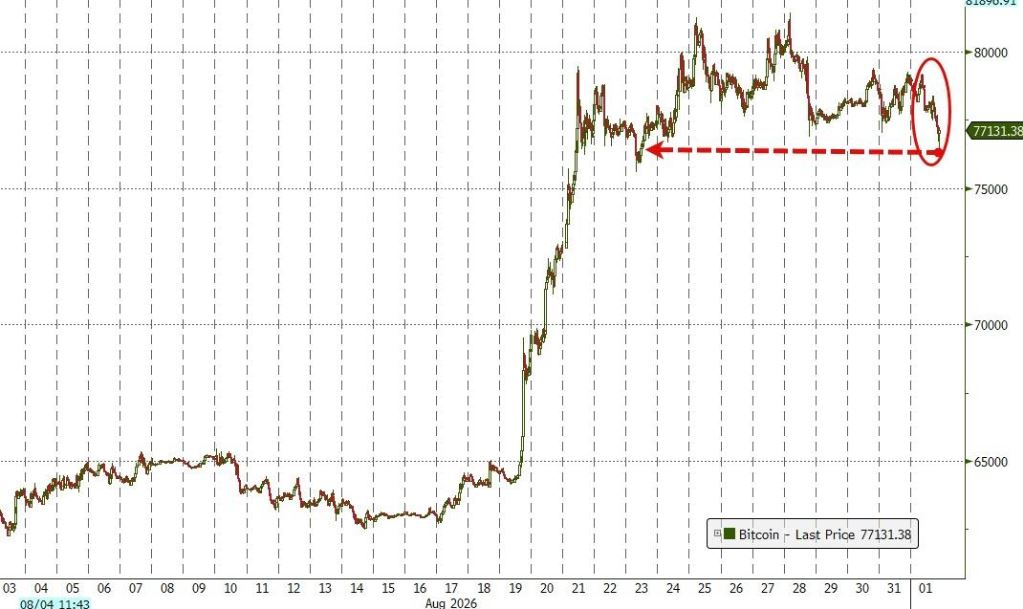
美军于9月1日对伊朗伊斯兰革命卫队实施打击,直接推动油价跳涨,并重新点燃了市场对于通胀的担忧。油价攀升带动长端美债收益率上行,进而压制了美股估值;与此同时,随着实际利率走高,黄金和比特币价格均出现下滑。
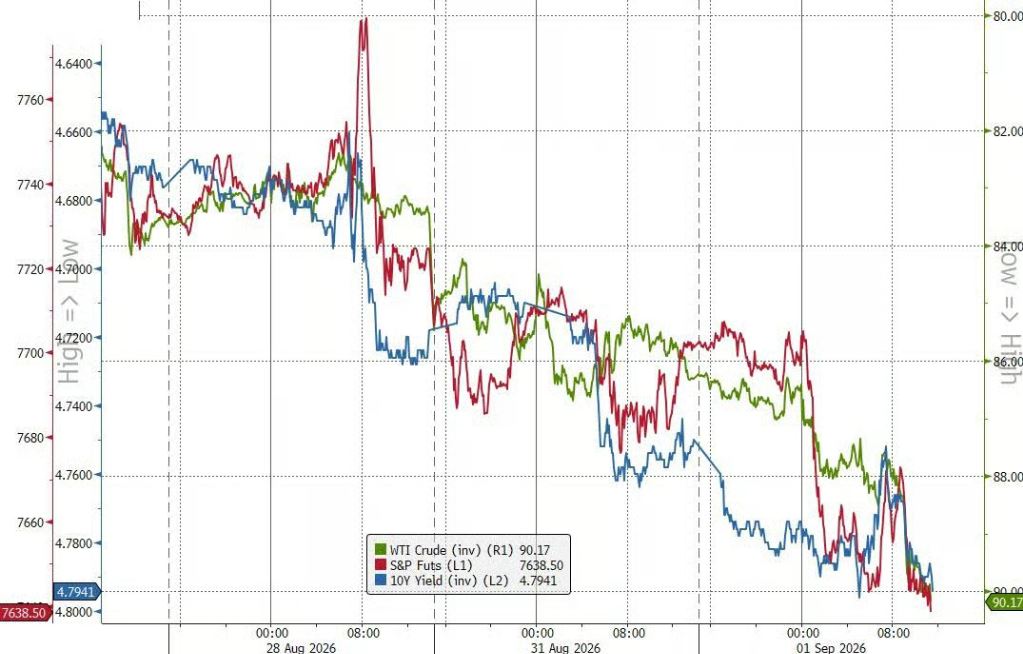
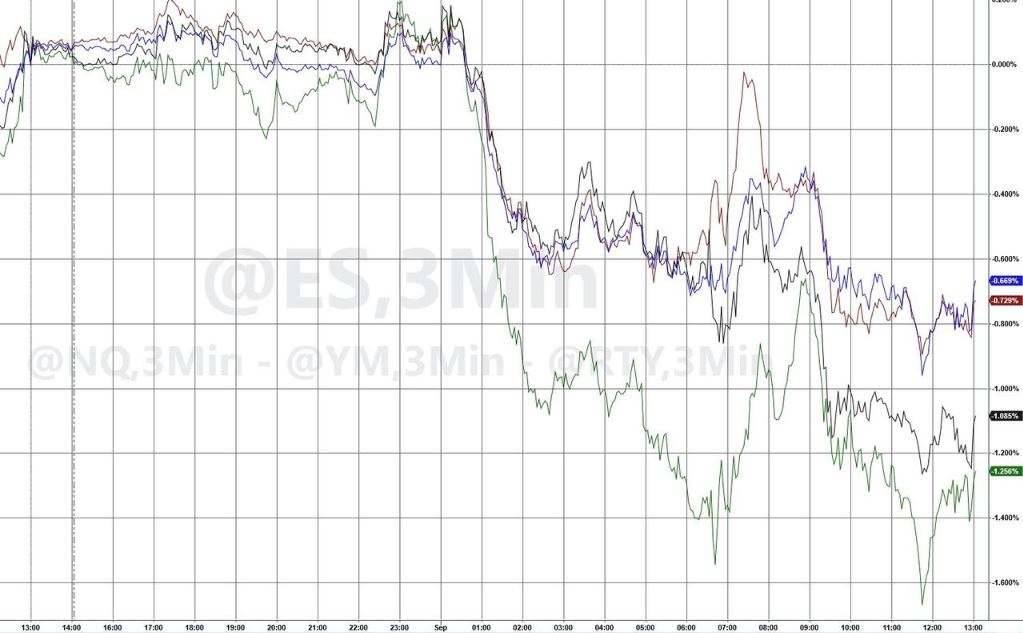
随着美伊冲突不断升级,美国三大股指连续三日收跌,纳斯达克指数下跌1%。不过,戴尔集团的全年业绩指引大幅上调且超出市场预期,其第二季度营收创下历史新高,得益于AI服务器需求的爆发式增长,该股在盘后交易中一度涨幅超过10%。
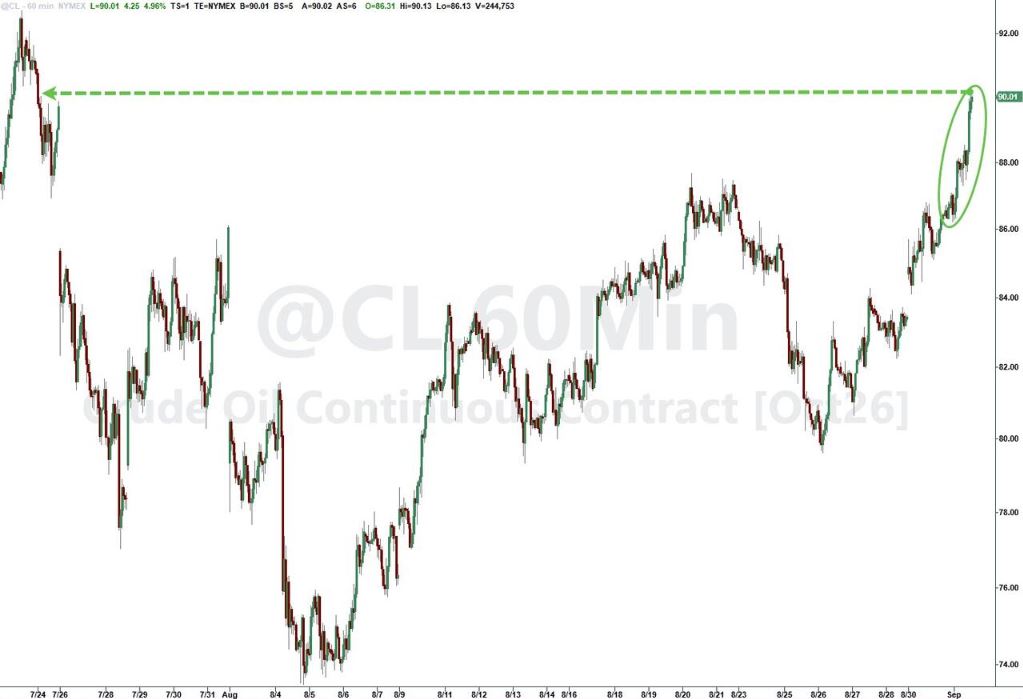
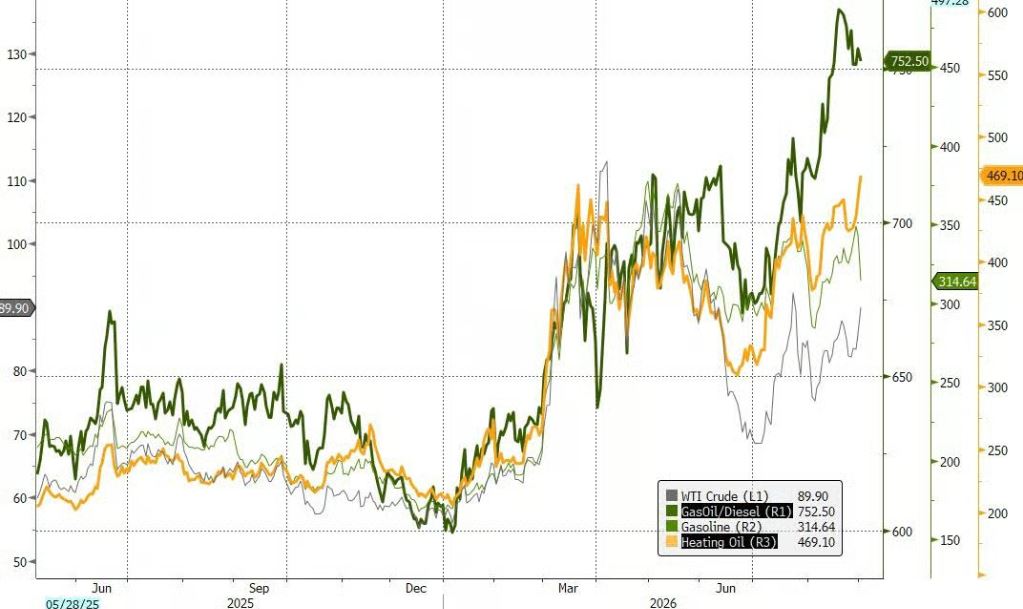
WTI原油期货结算价上涨5.2%,报收于90.22美元/桶,创下自7月23日以来的最高收盘价;布伦特原油价格上涨4.6%,报收94.65美元/桶。相比之下,成品油市场的反应比原油更为剧烈。
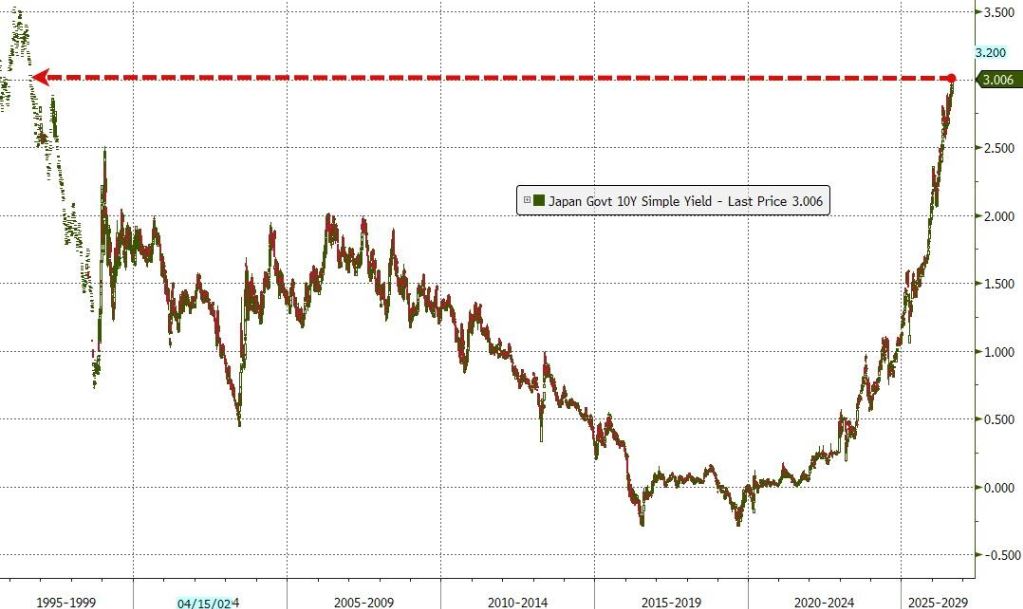
当日,日本10年期国债收益率首次突破3%大关,这是三十年来首次发生此情况。德国、法国和英国的长端国债收益率也同步创下多年新高。美国10年期国债收益率升至4.792%,为2025年1月以来的最高水平。
能源板块独强,运输股跌至五个月低位
据央视报道,美国中央司令部宣布,在美国东部时间9月1日12时,美军开始对伊朗境内伊斯兰革命卫队的目标进行打击。据美媒披露,特朗普表示,本轮空袭的目标锁定为伊朗的雷达系统。
据央视消息,伊朗武装部队总参谋部发表声明称,针对美军对该国锡斯坦-俾路支斯坦省和霍尔木兹甘省目标的空袭,伊朗武装部队将对美国敌人予以毁灭性打击。
市场迅速计入了美伊冲突升级的风险。国际原油期货在周二美股午盘时段加速上涨。美国WTI原油自7月下旬以来首次突破90美元关口,达到90.60美元/桶以上,日内涨幅曾接近5.7%;布伦特原油涨至95美元上方,处于7月下旬以来的盘中高位,日内涨幅超过5%。
周二美股三大指数全线收跌,纳指跌幅超过1%。尽管油价大涨,但能源股成为标普500中唯一显著收涨的板块,能源板块ETF上涨1.27%。
埃克森美孚股价上涨2.25%,雪佛龙上涨2.38%,康菲石油上涨2.79%,马拉松原油上涨2.59%,Phillips 66上涨2.21%。
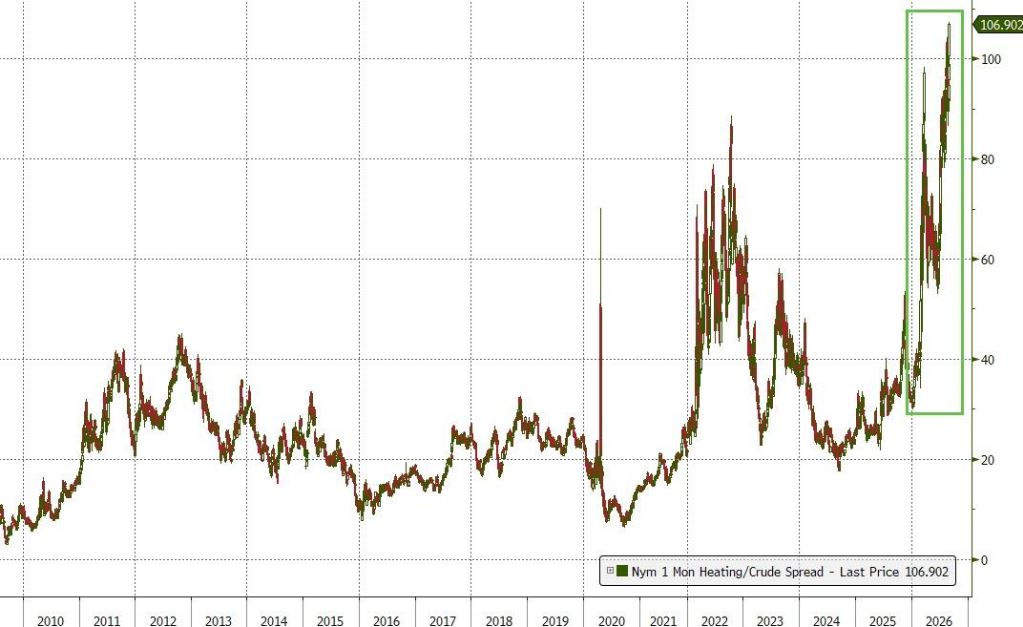
成品油市场的紧张局势甚至比原油更为严峻。美国取暖油期货价格与原油的价差飙升至每桶106美元以上,创下历史纪录,零售柴油价格逼近每加仑5.63美元。批发端的供应缺口将层层传导,首先承受压力的是货运和物流企业。
油服股并未跟随大盘走强。斯伦贝谢下跌4.91%,此前一天该公司刚宣布以41亿美元收购冷却设备制造商Kelvion,股价曾上涨4.83%,此次下跌是收购利好兑现后叠加大盘走弱的获利回吐所致。
哈里伯顿下跌0.14%。同属能源板块,市场清晰地区分了谁受益于油价上涨,谁依赖于资本开支。
油价上涨的另一面是运输股的低迷。道琼斯运输指数下跌2.51%,收于20767.36点,触及5个月来的最低点。联邦快递下跌1.91%,联合包裹下跌0.80%,运输业ETF下跌2.63%。创纪录的柴油裂解价差直接将货运成本推高,油价上涨使得运输公司首当其冲承担成本压力。
盛宝银行高级商品策略师Ole Hansen指出,此次打击引发了市场对霍尔木兹海峡能源流动长期中断的担忧。高盛一阶衍生品交易主管Rich Privorotsky表示,柴油才是本轮涨势的核心,自2月以来全球成品油批发价上涨了40美元/桶,其中柴油贡献了超过四成的涨幅。
全球成品油出口量同比下降600万桶/日,降幅达25%,波斯湾地区和俄罗斯占据了降幅的75%。Privorotsky认为,能源问题对市场而言是复合型的,油价上涨仅是第一层影响,真正棘手的问题在于炼能不足和成品油库存短缺。
美国财政部长贝森特试图安抚市场,声称霍尔木兹海峡将变成毫无价值的水域。但从当天的油价表现来看,交易员并未采信这一说法。
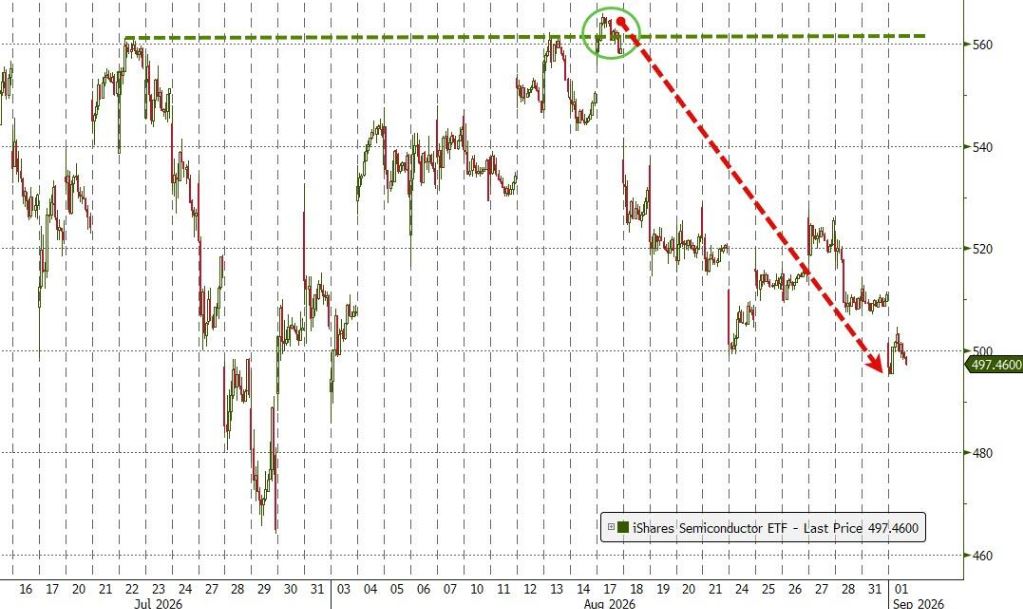
半导体板块跌至一个月低点,软件股表现最差
利率上行最先冲击的是久期最长的资产,AI和软件股首当其冲。半导体ETF下跌2.05%,收于一个月来的最低位置,较7月高点已大幅回落。英伟达下跌1.51%,AMD下跌2.36%,美光下跌2.64%。
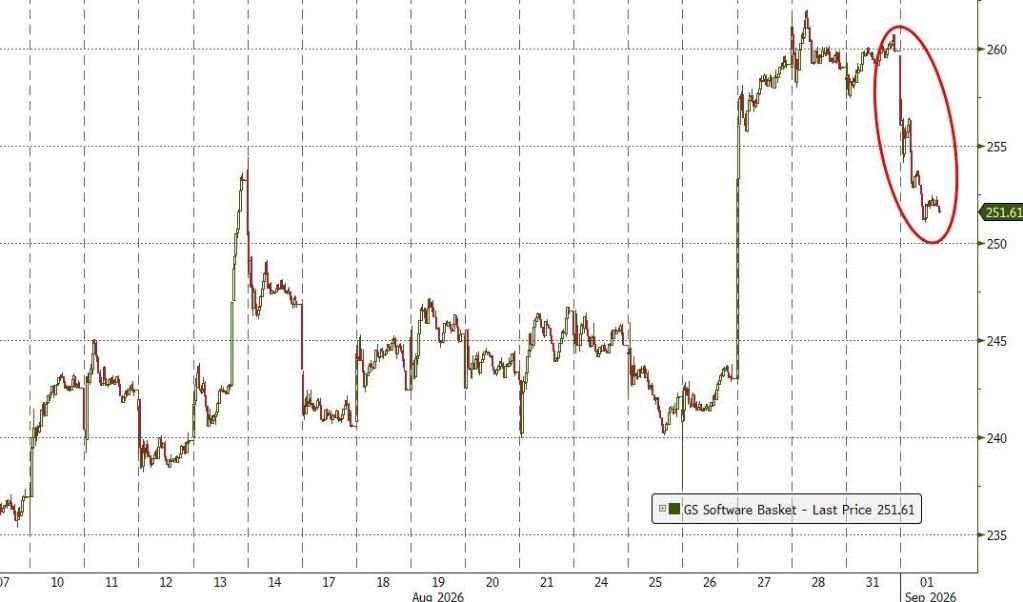
软件板块是当天表现最差的领域,软件ETF下跌3.46%。ServiceNow下跌3.44%,Snowflake下跌3.51%,Palantir下跌3.47%,Adobe下跌2.29%。
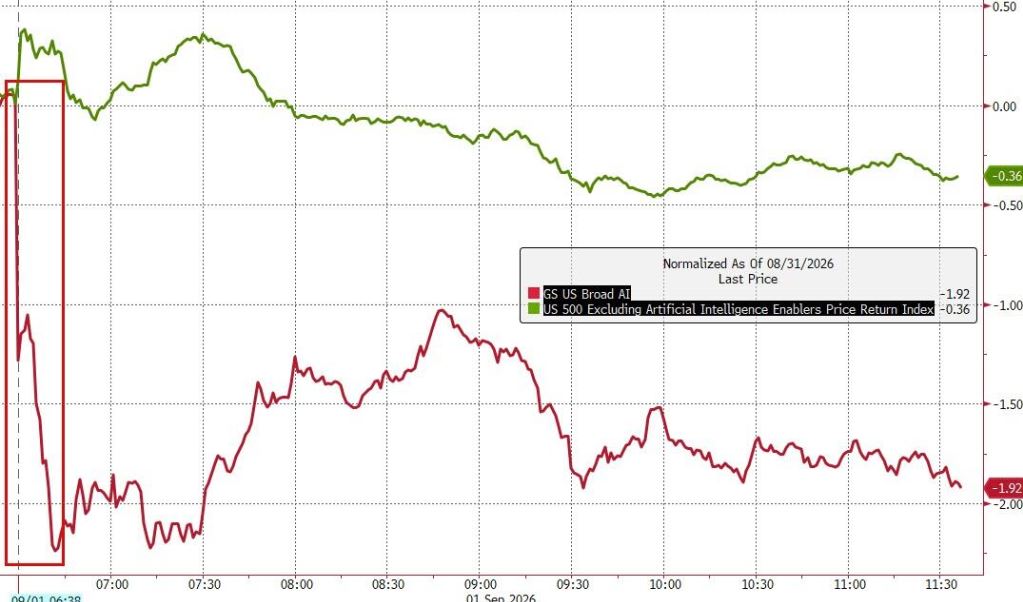
高盛美国广义AI指数下跌1.92%,同期非AI股票仅下跌0.36%,AI板块跑输大盘的差距仍在扩大。
随着收益率上升,依靠借贷扩张的模式需要重新定价。甲骨文下跌5.27%,成为大型科技股中跌幅最大的一只。其压力主要源于资产负债表,2026财年举债430亿美元,资本开支高达556.6亿美元,自由现金流为负237亿美元。戴尔下跌6.87%,Lumentum下跌5.01%,遵循同样的逻辑。
但也有例外。Salesforce上涨0.22%,Meta上涨1.08%。Privorotsky分析认为,英伟达上周释放的信号非常明确,即AI基础设施需求强劲,收入同比翻倍,公司预计明年还能增长约70%。
苹果新任CEO首日迎反弹,亚马逊遭多州起诉
苹果上涨2.61%,成为当天大型科技股中少数收涨的股票之一。约翰·特努斯接替库克出任公司第八任首席执行官,这是其上任后的首个交易日。市场未因人事变动给予折价,反而在大盘下跌的背景下给予了溢价。
亚马逊下跌1.87%。美国联邦贸易委员会联合22个州对其提起诉讼,指控其在广告竞价中存在操纵行为,导致超过120万广告主多支付了逾200亿美元。
加州公用事业股在经历暴跌后出现反弹,爱迪生国际上涨8.93%,PG&E上涨5.95%。前一天这两只股票分别暴跌23.07%和20.06%,创下了几十年罕见的单日跌幅。
医药股成为另一处避风港,医疗保健板块ETF上涨0.66%。Moderna上涨9.93%,美国银行将其目标价从40美元大幅上调至170美元。诺瓦瓦克斯上涨8.00%,诺华上涨6.04%。
小盘股和高波动品种表现更弱。罗素2000指数下跌1.23%,连续三日下跌;高盛的美股高贝塔动量篮子跌破7月低点,降至2025年9月以来的最低水平。
恐慌指数(VIX)上涨9.52%,至16.34。虽然绝对水平不高,但波动幅度表明当天有资金在为风险买单。Miller Tabak首席市场策略师Matt Maley表示,今年以来股市一直能无视债市波动,直到某一天这种影响突然显现。
全球主权债券遭抛售,加息概率升至68%
利率上行本应利好券商息差,但银行ETF下跌1.27%,区域银行ETF下跌1.28%,高利率并未对银行股形成有效支撑。
当日真正的焦点在债市。日本10年期国债收益率三十年来首次突破3%,上次处于该位置还要追溯到1996年10月。德国10年期国债升至3.36%、法国10年期升至4.21%、英国30年期升至5.869%,分别创下2011年、2008年和1998年以来的最高纪录。
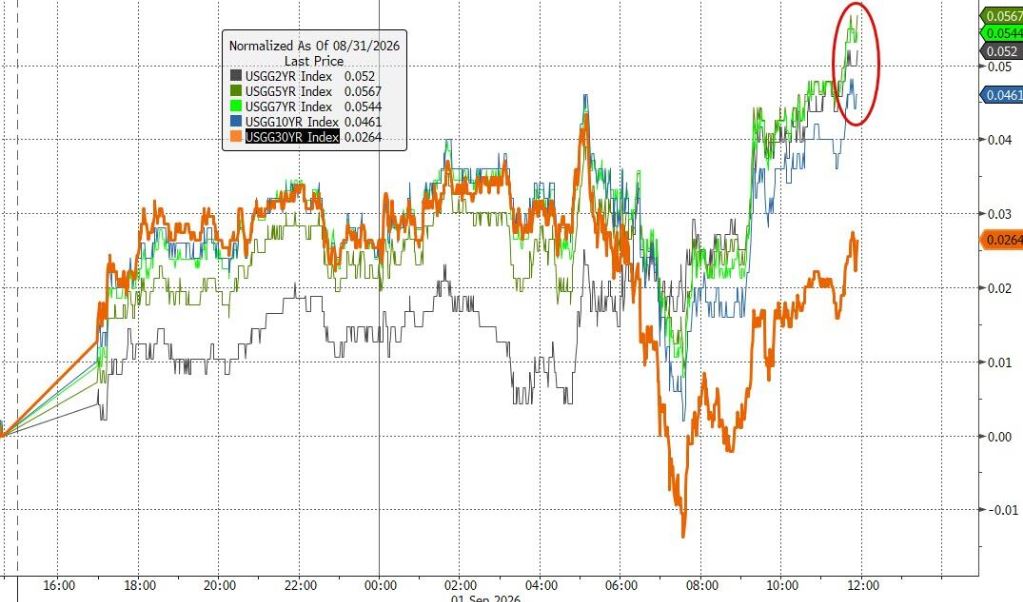
美债亦未能幸免。10年期收益率升至4.792%,为2025年1月以来最高;2年期升至4.369%,创下19个月来最高收盘;30年期盘中一度触及5.286%,为2007年6月以来最高。彭博全球政府债券指数的收益率连续四天走高,报收3.72%,回到2008年中水平。
财政部的购回操作未能托住长端收益率。摩根大通资产管理的组合经理Priya Misra表示,回购美债可能被AI建设带来的供给洪流所淹没。
法国外贸银行北美的美国利率策略主管John Briggs指出,长端收益率将维持高位,直到福利改革改变赤字局面,回购操作只是杯水车薪。AmeriVet Securities的Gregory Faranello则直言不讳地表示,要让长端收益率下行,必须收紧利率。
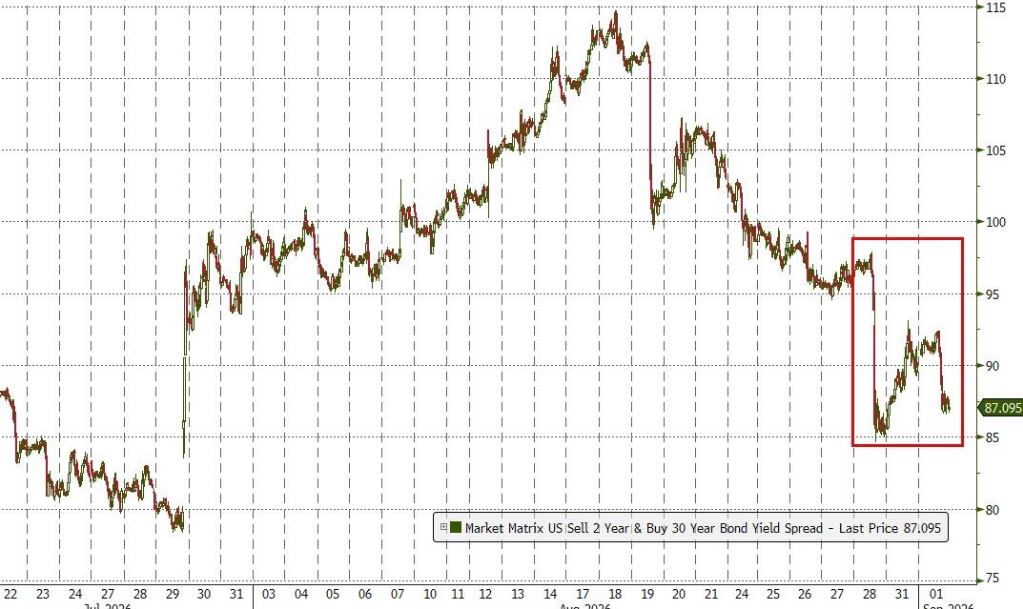
当日公布的数据也印证了这一趋势。8月ISM制造业指数为54.6,低于预期的55.2和前值的55.6,但价格支付指数维持在71.1,成本压力仍未消退。7月JOLTS职位空缺数为727.1万,低于预期的730万。7月营建支出下降0.5%。短端收益率涨幅快于长端,收益率曲线呈现熊平态势。
期权市场已开始为利率继续上行做准备。野村跨资产策略师Charlie McElligott表示,对冲者正在大量买入高行权价的看跌期权,押注利率将继续走高,波动率的波动已达到极端水平。
美元反弹,黄金跌破4400美元关口
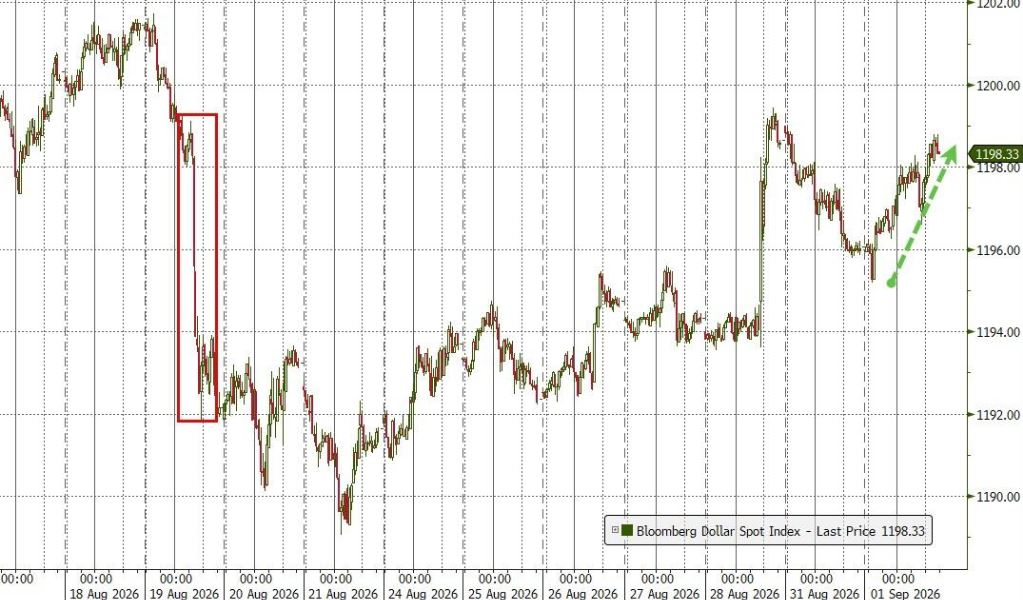
美元指数上涨0.27%,报99.63,回升至贝森特干预前的水平。油价上涨和加息预期升温,为美元提供了双重支撑。
比特币下跌1.48%,报77396美元,盘中一度跌破77000美元后才收复部分失地。
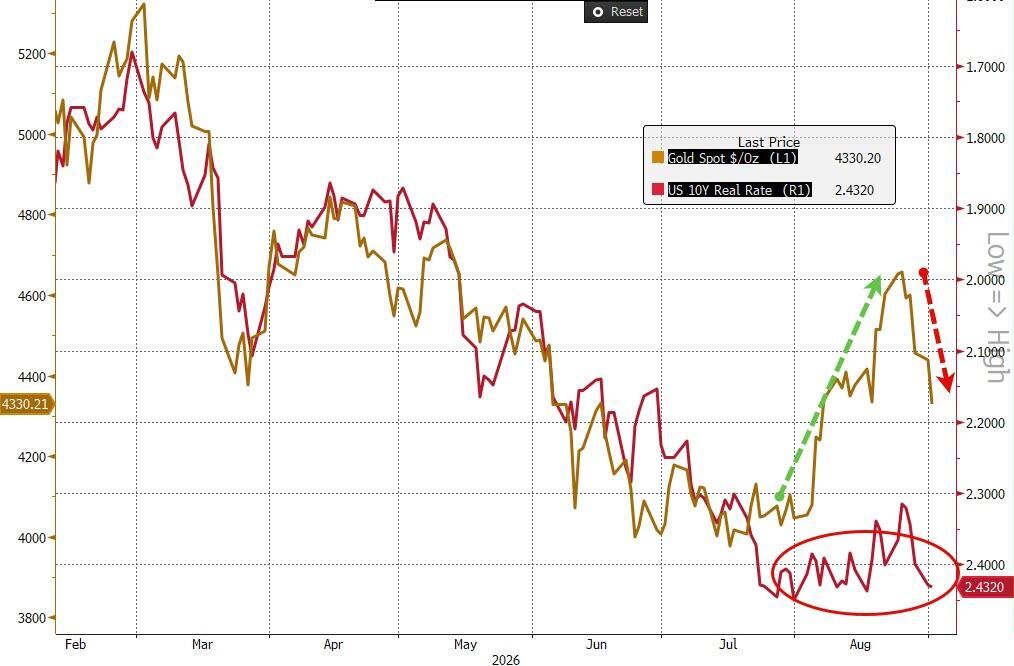
黄金成为当日被抛售的资产之一。现货黄金下跌2.71%,报4328.49美元/盎司,跌回4400美元下方。10年期美国实际利率升至2.4320%,持有无息资产的机会成本随之增加。现货白银下跌2.54%,报64.812美元/盎司。
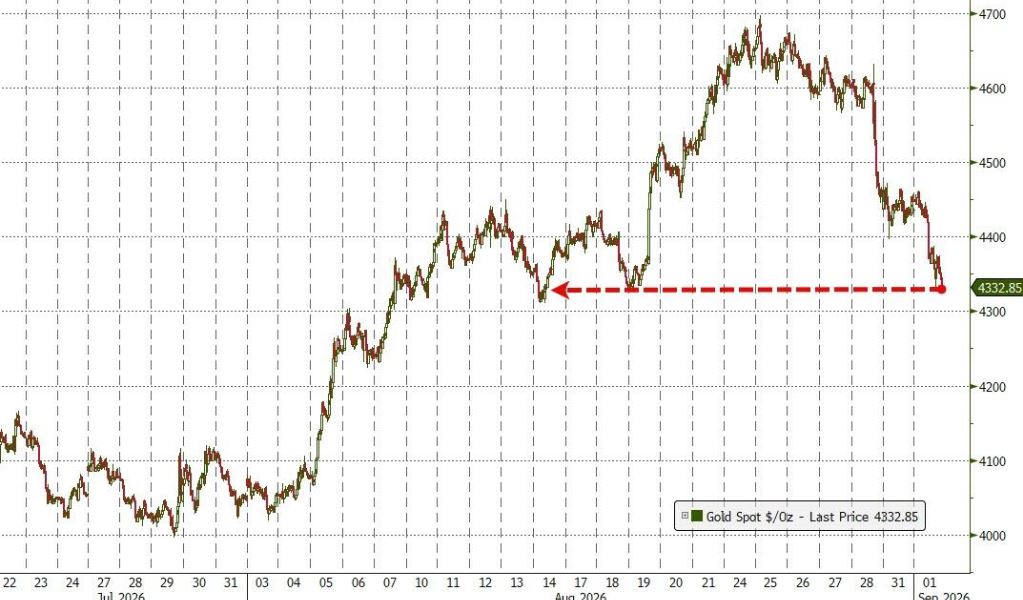
《股票交易者年鉴》创始人Jeff Hirsch提醒,历史上黄金往往在7月中下旬企稳后,进入一段持续至秋季和年底的季节性强势行情。First Eagle投资组合经理Idanna Appio则指出,黄金与实际利率之间的背离已持续一段时间,两者终将收敛。
至此,关于霍尔木兹油轮遇袭美伊冲突升级,油价上行,美股债市黄金集体承压的文章介绍完毕,更多相关霍尔木兹冲突冲击全球股债油金市场内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!