全球代币化资产赛道正式跨越发展拐点,进入强调质量与效率的下半场,行业底层竞争逻辑发生根本性重构。在早期阶段,市场曾陷入以疯狂发币、盲目扩充产品数量为标志的粗放增长模式,导致同质化严重、内卷加剧。如今,行业已彻底摒弃“数量至上”的发展路径,转而追求实质性的价值沉淀。
当前,资产流动性已跃升为核心竞争力与价值评估的关键标尺。唯有拥有充足交易深度且流通性稳定的代币化资产,方能在存量博弈中脱颖而出,持续赢得资本市场的关注与青睐。
我认为,2027 年将成为代币化资产的决定性一年,而信号已经出现在今年的数据里。如今,已有数千只股票、大宗商品、私 营公司和指数产品上链,但交易量集中在少数几个场所。
RootData 显示,竞争已经不再是谁能发行最多产品,而是谁能真正完成分发与执行。胜出的公司,将是那些能把广泛的产品目录转化为集中流动性、重复交易和持续回流用户的公司。
让我们沿着从发行方到交易场所再到资产本身的链条走一遍,看看市场目前处于什么位置。
主要来源:RootData 代币化资产仪表板。分析采用其交易量、未平仓合约、市场份额、价差、深度和资产覆盖等指标。发行方对比使用补充公开数据;扩展后的中心化与链上场所对比,则采用 CoinMarketCap Research 的 19 个场所 RWA 永续合约数据集。
1. 发行方:前三名占据 72%
来源:rwa.xyz
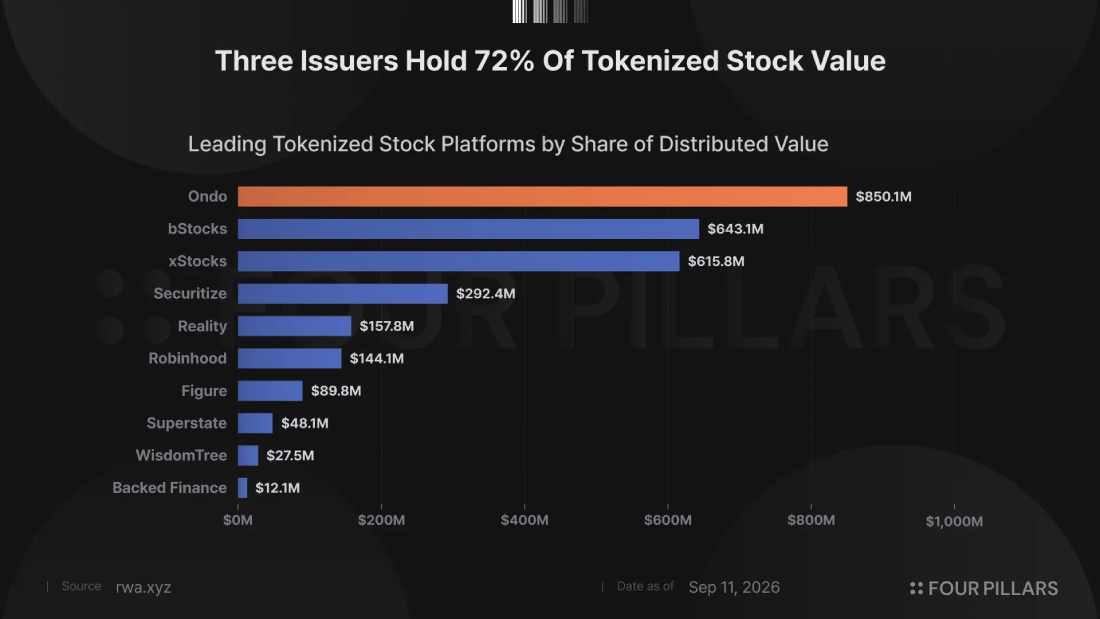
目前,代币化股票的总可流通价值达到 29.1 亿美元,由 317 万名持有者共同持有。此处所指的可流通价值,指的是能够离开发行平台并在钱包之间转移的代币市值(定义见此处)。过去三十天内,该价值实现了 7.43% 的增长,而持有者数量则大幅增长了 174.29%,显示出用户群体的扩张速度显著快于资金规模的增速。
统计显示,平均每位持有者仅配置约 918 美元。这一金额特征并不符合典型的机构配置行为,反而更像是一批首次尝试该产品的小额钱包用户。尽管月度转账量高达 133.1 亿美元,相当于可流通价值的 4.6 倍,但该指标同期却下降了 52.65%,与此同时新持有者仍在大量涌入。这表明,访问权限的普及速度远快于实际使用习惯的养成。下一个值得重点关注的指标是:这些新增持有者中,究竟有多少人会进行第二笔或第三笔交易。
Ondo、bStocks 和 xStocks 合计控制着约 72% 的报告代币化股票价值。这种高度集中的格局赋予这三家公司对托管机制、赎回流程、网络选择以及流动性最终沉淀之处的决定性影响力。
对于其他竞争者而言,与其试图发行数百个几乎无人问津的代币,不如聚焦打造产品线更小但更精品的策略。通过确立清晰的法律权利、确保在压力时期仍能履行赎回承诺,并维持足以吸收真实订单的账本深度,从而构建更稳固的业务护城河。
2. 交易场所:Binance 领先,Hyperliquid 锚定链上流动性
来源:Coinmarketcap、Rootdata
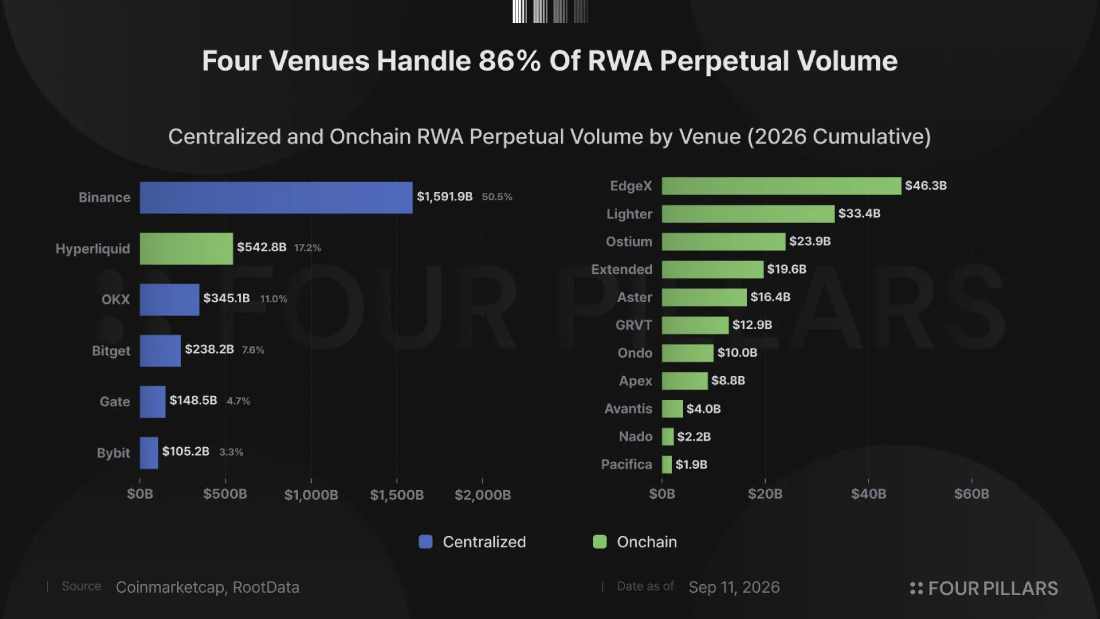
2026 年累计 RWA 永续合约交易量呈现出极高的集中度:Binance 处理了 1.59 万亿美元,Hyperliquid HIP-3 为 5428 亿美元,OKX 为 3451 亿美元,Bitget 为 2382 亿美元。这四大平台合计占据了约 3.16 万亿美元市场的 86%。其中,Hyperliquid 是该群体中唯一的链上场所,占全部交易量的 17.2%。
这一年里,双方之间的平衡也发生了变化。随着股票永续合约的兴起,交易者重新流回中心化订单簿。链上场所的市场份额从 12 月的约 45% 下滑至 8 月的 13%,而 Binance 的月度份额攀升至 54.1%。
将这些数字与上市数量放在一起,不匹配就凸显出来。Gate 运营着市场上最宽的产品货架,有 405 个交易代码,但仅清算了 1485 亿美元,约占交易量的 4.7%;而 Binance 仅凭 179 个交易代码就清算了 1.59 万亿美元。Bitget 的 302 个上市带来了 2382 亿美元,Bybit 的 224 个带来了 1052 亿美元,OKX 的 168 个带来了 3451 亿美元,Hyperliquid 的 161 个带来了 5428 亿美元。
3. 资产:交易量追随稀缺准入资产
来源:Rootdata
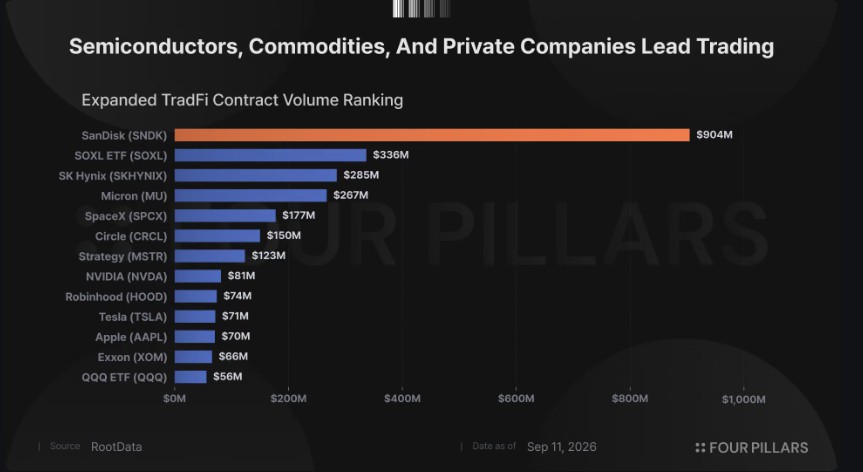
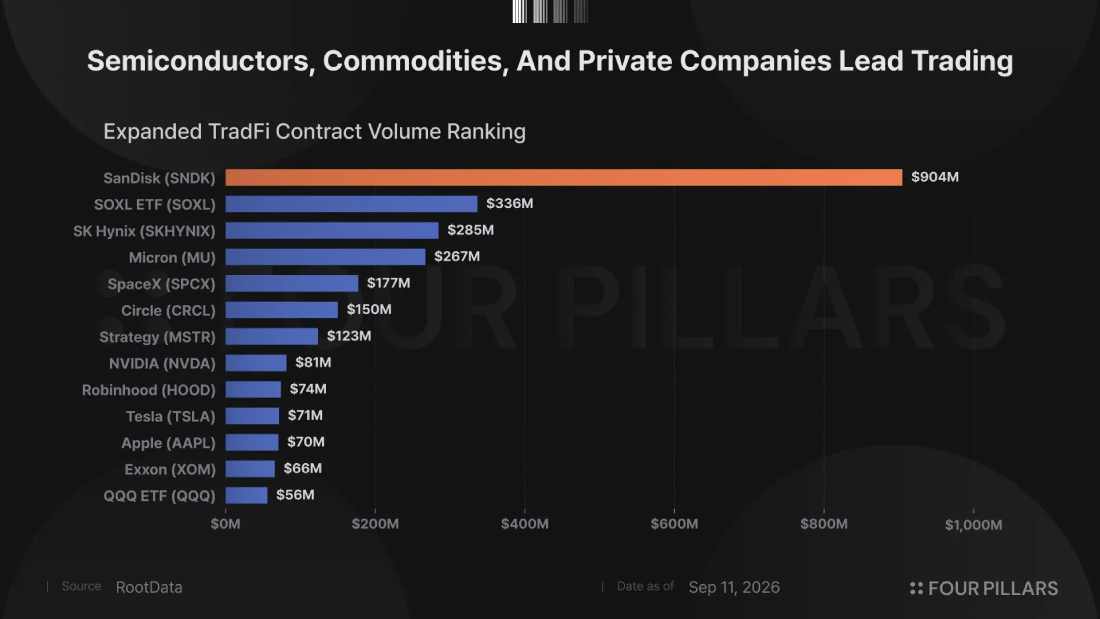
审视人们实际交易的标的,一个清晰的模式浮现出来:资金主要围绕半导体、杠杆科技产品、加密敏感股票、大宗商品和私 营公司流动。SanDisk(SNDK)、SOXL ETF(SOXL)、SK Hynix(SKHYNIX)、Micron(MU) 和 SpaceX(SPCX) 位居扩展快照的顶部。
RootData 早前的 Binance 快照显示,黄金(XAU) 的日交易量为 17.9 亿美元,SK Hynix(SKHYNIX) 为 16.1 亿美元,SpaceX(SPCX) 为 11.7 亿美元。它们各自满足不同的需求:黄金(XAU) 提供持续的宏观敞口,SK Hynix(SKHYNIX) 是全天候交易人工智能内存周期的最干净方式,而 SpaceX(SPCX) 打开了一扇大多数投资者通过传统渠道根本无法进入的门。
数据中最清晰的信号是:当代币化市场解决了一个准入问题,或打开了一个此前不存在的交易窗口时,它们就会获得吸引力。例如,SK Hynix 在通过 ADR 在美国上市之前,只能在韩国市场交易。复制高流动性的美国股票收效甚微,因为传统经纪商已经以低廉且优质的方式满足了这一需求。
这将最好的机会指向私 营公司、亚洲股票、大宗商品和主题篮子,这些领域的准入差距是真实存在的。结构仍然值得关注,因为永续合约、合成代币和法律支持的股票代币赋予持有者的权利非常不同。
脱颖而出的领导者,将把其他人无法提供的准入,与可信的法律主张以及深到足以信任的流动性结合起来。
4. 下一步
综合来看,发行方、交易场所和资产数据表明,代币化资产市场的竞争,正在从扩大产品目录转向展示真实使用情况和流动性。
因此,评估发行方表现时,应通过重复交易的持有者数量、赎回活动以及每位持有者的转账量等指标,而不是已发行资产的累计数量。这些指标揭示了用户是仅仅尝试一次产品,还是继续持有和交易它,从而更清晰地描绘底层业务及其增长的可持续性。
同样,在资产方面,那些在传统金融市场中难以交易、或受时间和地域限制的私 营公司、亚洲股票、大宗商品和主题产品,为投资者提供了使用加密市场的明确理由。那些已经可以通过传统经纪商轻松且低成本获得的资产,仅靠复制不太可能吸引足够的链上需求。
今年,该行业通过将广泛的产品推向市场,扩展了代币化资产的潜力。来年将揭示哪些产品和平台能够产生重复交易和可持续流动性。那些将难以获得的资产准入,与可信的法律权利、可靠的运营结构以及足以吸收真实订单的充足流动性相结合的公司,将引领市场的增长。
以上就是代币化资产迈入下半场,产品数量不再为王,流动性成为核心胜负手的详细内容,更多关于代币化下半场:流动性决胜市场的资料请关注其它相关文章!