市场正在对“低流通、高估值”的代币发行模式做出残酷反馈:这类资产在一年内的中位数跌幅已突破80%。GSR发布的最新研究报告通过详实的数据拆解了这一现象背后的逻辑根源,并为项目方及早期投资者提供了几条具备可操作性的替代方案,具有重要的参考价值。
核心要点
- GSR研究团队联合咨询机构,回溯了自2013年起主流交易所的所有代币上线记录,涵盖超过2300次发行案例,详细记录了每次发行的市场表现、流通规模、完全稀释估值(FDV)及所属赛道等关键信息。
- 回顾ICO时代至今,代币上市时的初始流通比例呈现断崖式下跌。2017年该比例为38%,至2020年已骤降至13%,此后虽略有回升,但整体仍处于低位。
- 发行估值与流通比例呈显著负相关:FDV低于1000万美元的代币,其初始流通量为97%;而当FDV超过10亿美元时,这一比例仅维持在14%左右。
- 十亿美元级别的超大市值发行表现最为惨淡。数据显示,FDV超10亿美元的代币上线一年后,中位回报率为-81%。相比之下,流通量低于20%的项目一年后跌幅约75%,而流通量处于30%至50%区间的项目跌幅约为45%,表现明显更佳。
- 这并非加密市场独有的孤立现象。股票市场亦呈现出趋同态势:企业私有化时间延长,内部人士在公众入场前大量囤积筹码。自2019年以来,新股发行(IPO)在三年持有期的回报率普遍跑输大盘。
- GSR作为代币发行与二级市场的深度参与者,业务涵盖做市与流动性提供、发行上市咨询,以及为基金会、创始团队和早期投资者提供场外交易(OTC)执行、大宗交易及集中持仓管理服务。
“低流通、高FDV”导致代币价值系统性流失的现实,已在数百个案例中得到验证。尽管此类代币在短期内可能因稀缺性出现价格飙升,但从长期来看,其不可避免地面临持续的抛压与价值损耗。为了更透彻地理解这一动态过程——无论是服务于客户还是自我认知——我们需要探究:流通量是否直接决定上线后的平均回报?它与FDV之间存在怎样的相关性?又该如何重构这一模型?
GSR研究团队携手咨询合作伙伴,梳理了自2013年以来主流交易所的每一次代币上线数据,这是首个如此全面的数据集,覆盖了逾2300次发行。现状并不乐观:我们追踪了所有历史上线记录,包括那些已归零或退市的代币,从而排除了幸存者偏差带来的美化效应。数据显示,交易所上线的中位数价格在3天内跌破发行价,90天内跌幅达到50%。显然,近期的代币发行令大量买家失望。这种结构必然导致上述结果的原因何在?更好的发行范式应当如何设计?
流通量减半,估值却未同步调整
ICO时代虽然问题丛生,但它将代币广泛交付到了公众手中。2017年至2018年首次上市时的流通量中位数保持在38%至41%之间。随着监管环境趋严,募资渠道被迫转向私募领域,模式发生逆转:风险投资轮次主导估值确定,积分奖励和空投计划取代了公开销售。到2020年,上市时的流通量中位数已滑落至约13%。此后虽有部分回升,但多数年份仍徘徊在百分之十几至二十出头的水准。
然而,仅关注流通量的绝对数值会低估问题的严重性,因为必须结合估值水平综合考量。释放一个总市值不足5000万美元代币的5%,其市场冲击力远小于释放一个总值10亿美元代币的5%。
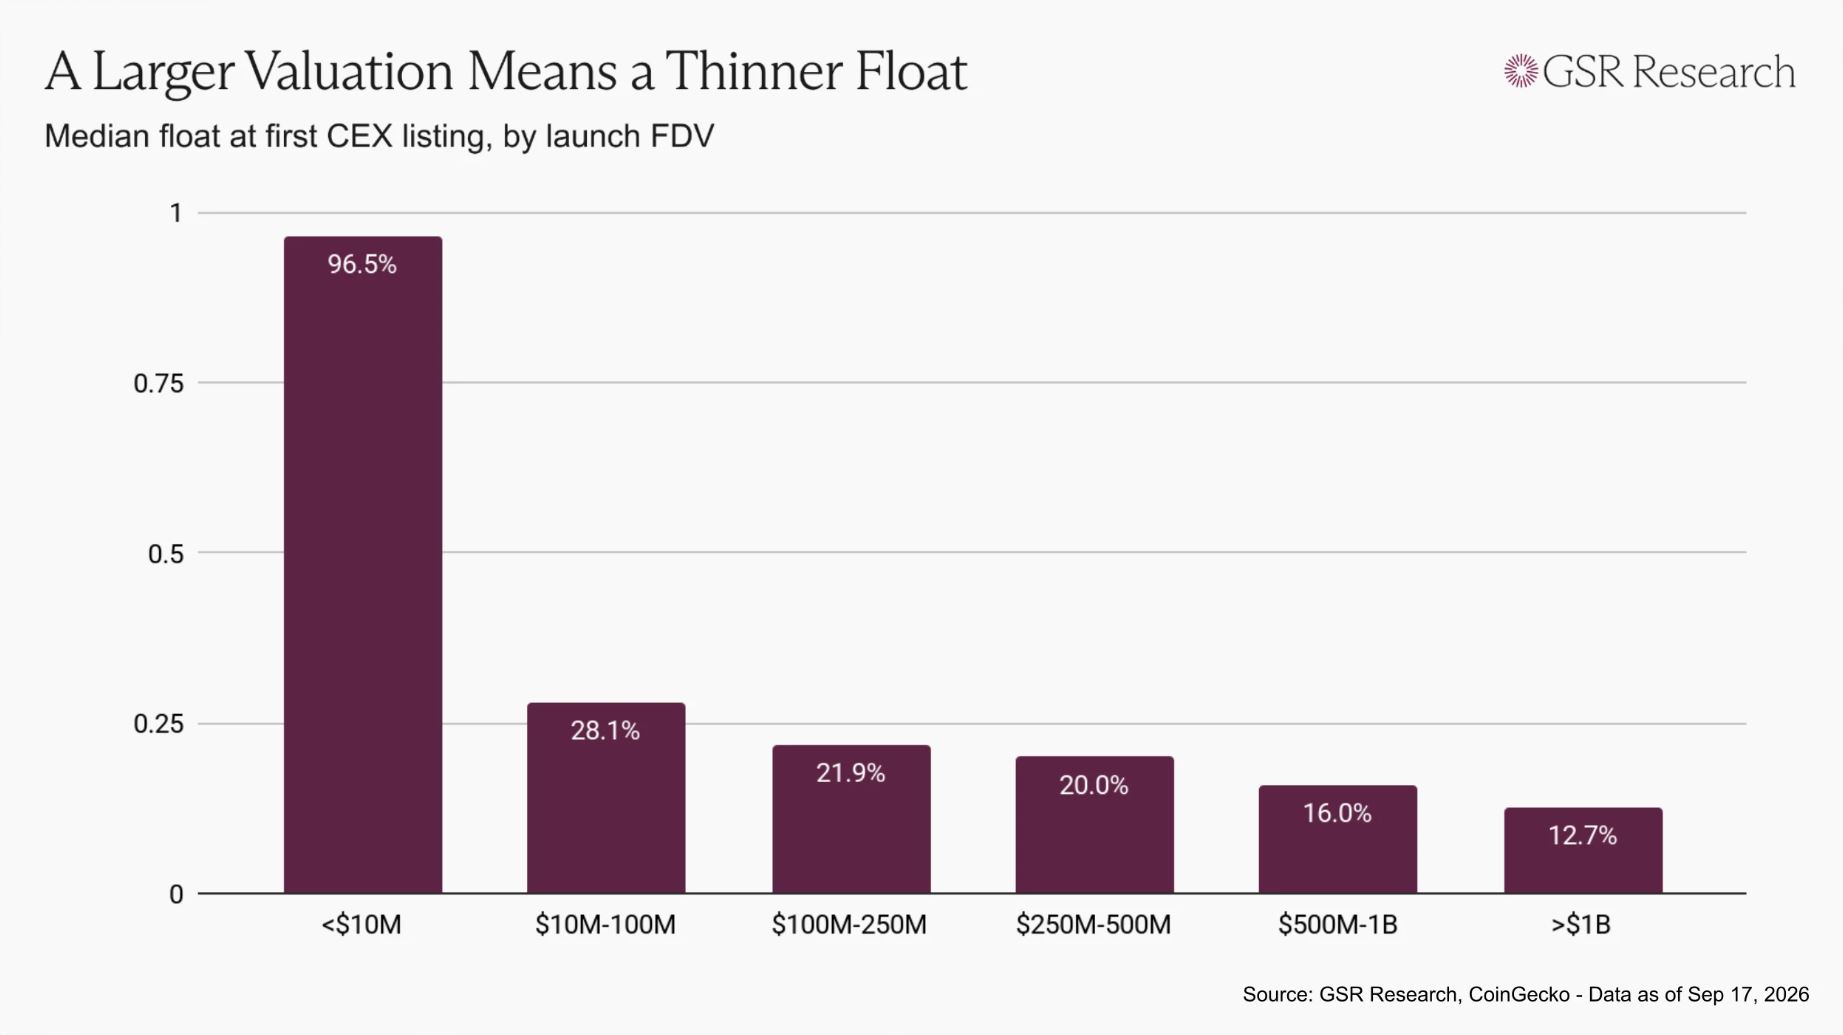
上市时的流通量中位数随发行FDV的上升而稳步递减:低于1000万美元的代币流通量为97%,1000万至1亿美元之间为28%,5亿至10亿美元之间为16%,而超过10亿美元的仅为13%。估值越高,流通筹码越薄。这并非巧合,而是当前行业固化的一种模式。
为何这些发行注定失血
当仅有少量供应参与交易时,适度的买盘需求即可推高整体代币价值。在这种机制下,发行内部的利益相关者在首日均能获益:风险投资人以上市价格计量其持仓,团队股权按上市价估值,交易所也获得了一个头部资产。唯一在较低定价阶段获益更多的,是早期买家。
随后,解锁时间表启动,此前被排除在流通之外的供应开始按计划进入市场,并抛售给由极少部分供应所发现的高位价格。这一过程无需任何恶意操纵,结构本身便保证了激励机制会导向相同的结果。
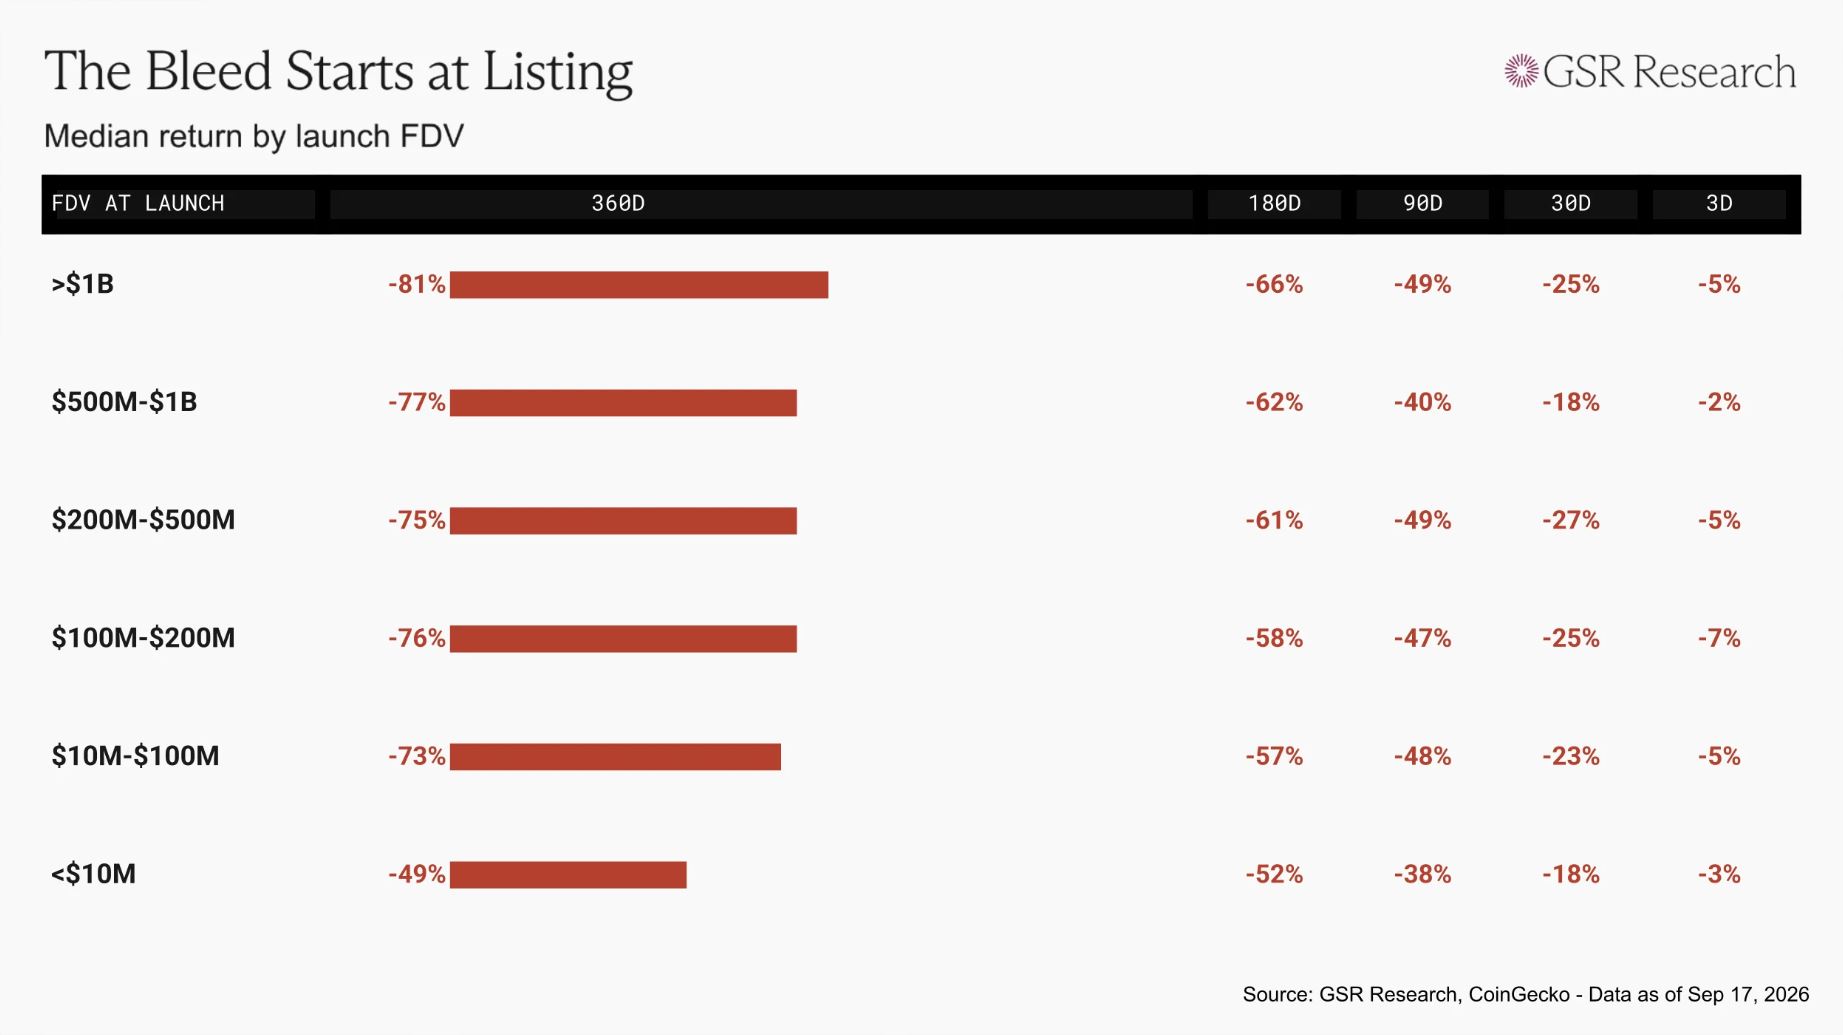
在数据集统计中,中位数项目在上线后3天内跌破发行价,一个月内下跌五分之一至四分之一,第90天时价格接近腰斩。对于FDV超过10亿美元的上线项目,投入的美元资本在发行360天后,中位数仅剩0.19美元。
股票市场亦步亦趋
低流通、高FDV模式常被视为加密领域的特有痛点。但近年来,公开股市也向同一结构漂移:如SpaceX等企业维持私有状态长达十年,内部人士与后期基金在估值不断攀升中积累筹码,最终上市时仅向公众释放极小比例的股份。在买入并持有三年的基准下,自2019年以来的每年IPO组合均跑输大盘,其中近几年的组合更是创下了有记录以来最差的表现之一。
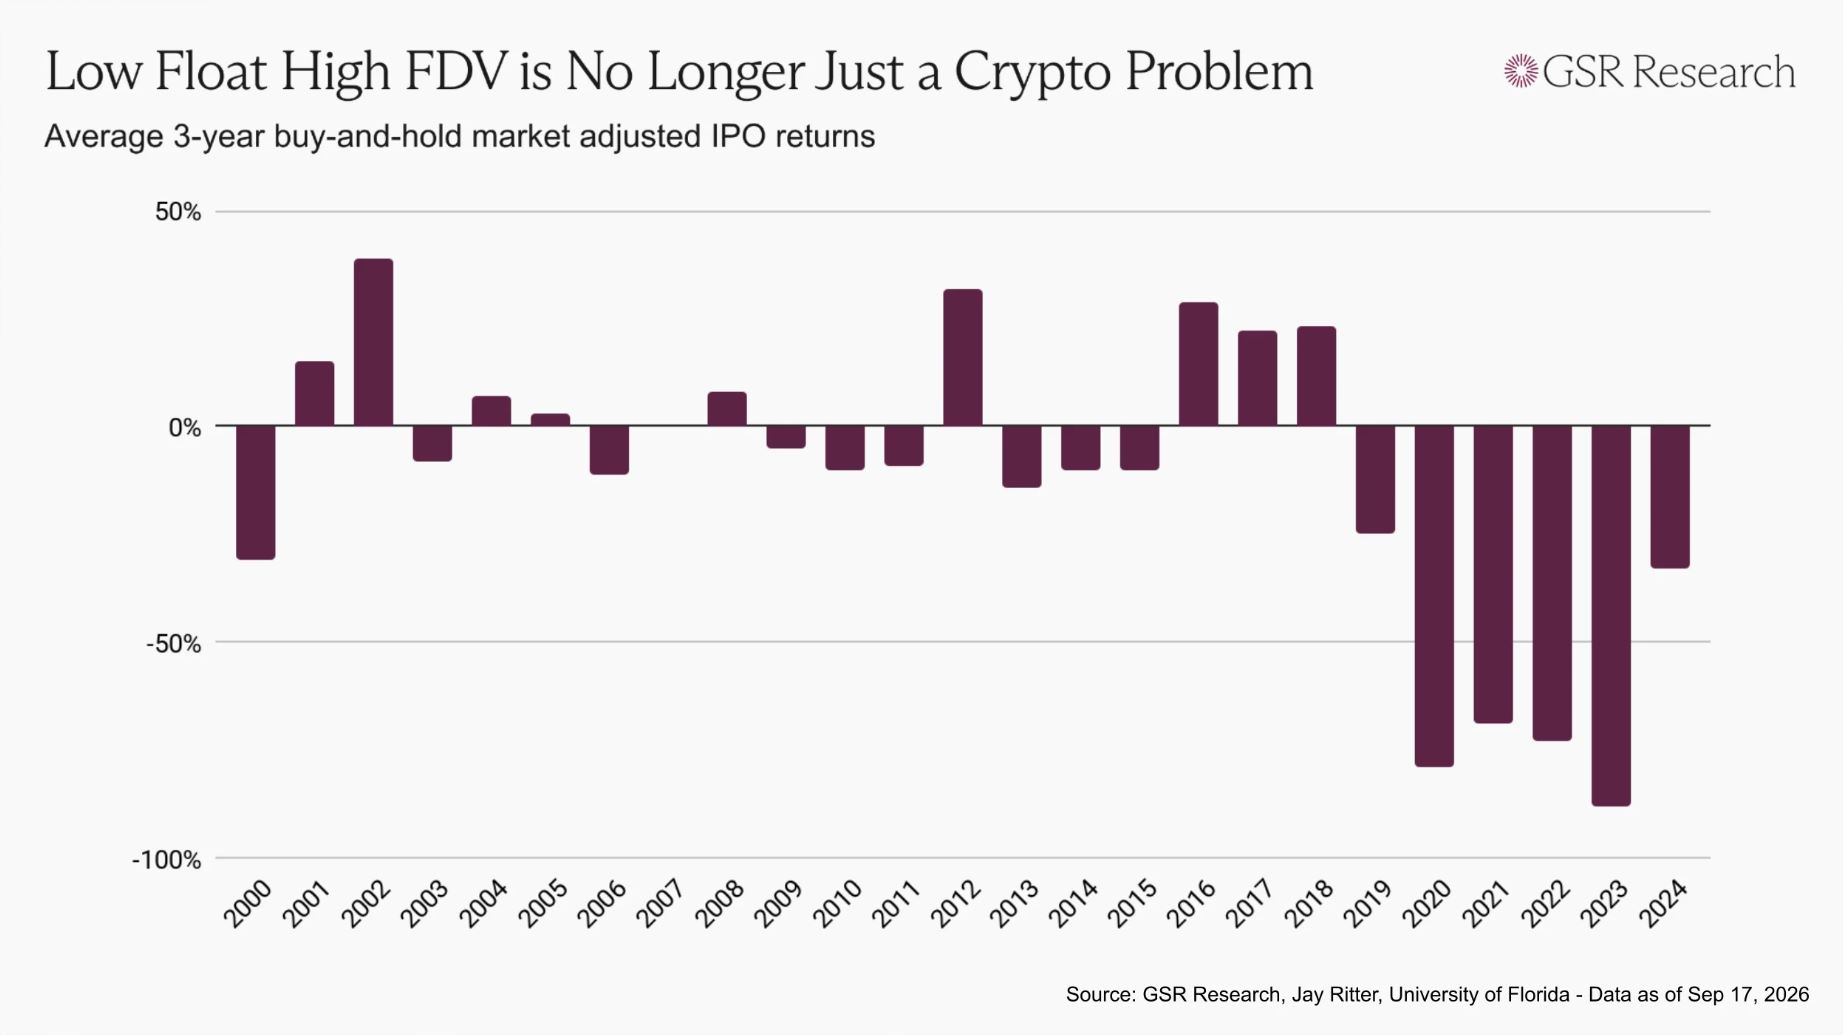
加密市场的发行困境,本质上是现代新股发行问题的翻版,只是解锁速度更快、信息披露更少。
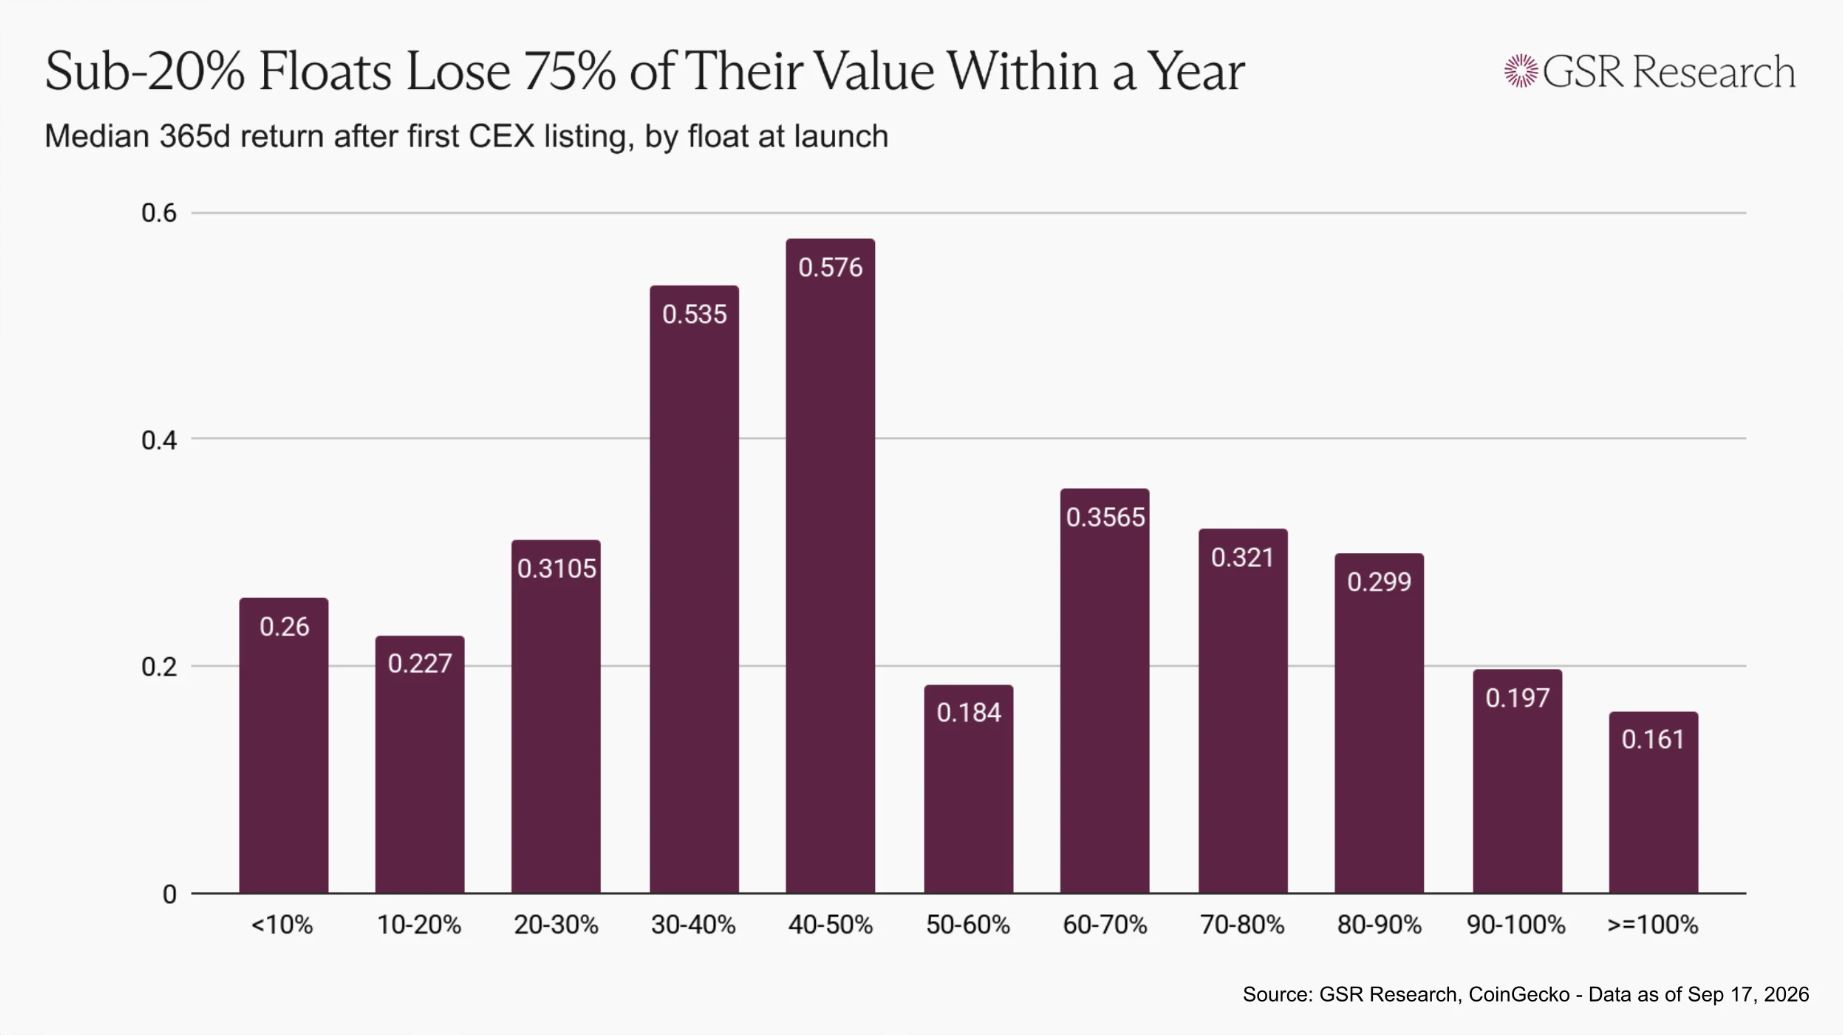
在加密领域内部,流通量低于20%的发行,一年后每美元本金仅保留0.23至0.26美元。而流通量在30%至50%之间的发行,每美元保留约0.55美元,是前者的两倍多。尽管在高端区间由于接近全流通的往往是低市值或Meme币导致关系失效,但在高热度项目的发行区间内,允许更广泛分配的流通量表现优于旨在制造人为稀缺的设计。
解决方案的模样
不存在单一的万能药,我们对任何兜售单一方案的人都保持怀疑态度。但基于参与数百次发行的视角,可操作的杠杆点十分清晰。
首先,发行定价需让持有者与交易者共同受益。行业中能够建立持久社区的项目,往往是因为公众得以早期且低价买入。简言之,若能让持有者获利,社区自然形成。反之,以最高的私募估值向公众出售首笔公开分配,则是将持有者引入一个注定令人失望的头寸,同时也会驱赶交易者。从第一天起就持续阴跌的代币无法提供任何操作空间:缺乏双向流动性,没有建立短期仓位的理由,持有者想卖出时也无人接盘。这两个群体是互补的:交易者提供持有者所需的流动性和价格波动,持有者提供市场交易的需求基础。一个仅服务于内部人士的发行将同时失去两者。项目应更早、以更低的價格向社区发售,而非在最高点让公众首次暴露于风险之中。
其次,提供充足的流通量以实现真实的价格发现。这一比例应明显高于2020至2022年间13%至20%的低谷期,且需结合估值判断,不可孤立看待。作为参考,典型股票IPO通常流通30%左右,50%已属高位;在加密领域,主要资产上市时流通超过一半的情况虽少,但也并非不合适。目标是使流通量足够大,确保首日价格具有实际意义。
最后,扩大参与者的范围与时机。参与机会的重要性不亚于流通量。我们观察到共同投资平台近期的兴起,它们让小额资金也能享受风投条款;此外还有面向真实用户的声誉门槛分配、公开发售渠道、链上拍卖以及全流通公平发行等方式。每种方式均有取舍,但都在朝着更广泛参与的正确方向迈进。
此外,法律与合规环境也在显著改善。在欧洲,MiCA法规已允许发行人直接向公众提供代币。在美国,CLARITY法案草案考虑了针对散户的上限直接销售。若该法案通过,“证券法迫使采用私人积累模式”的说法将大大减弱,发行结构将从一种限制转变为一种选择。
GSR如何提供支持
每一次发行都是独特的。阶段、赛道、司法辖区、上市策略、社区基础及释放设计,都会影响合理的流通量与估值设定。5000万美元项目的最优解,绝不适用于50亿美元的项目。
GSR与代币发行人、基金会及投资者紧密合作,提供发行与上市咨询服务,涵盖流通量规模、估值、分配及释放设计;同时在上市市场提供做市与流动性服务,并为管理集中持仓或释放中仓位的参与者提供OTC执行与大宗交易服务。
这个行业一直在反复学习同一个教训:能够建立持久持币者基础的项目,必然是那些将发行价格定得让公众能赢、流通足够供应以确保价格真实、并使内部人士以更缓慢的方式获益的项目——即与社区同行,而非走在社区前面。