9 月 22 日晚间,随着 Circle 向美国证券交易委员会(SEC)提交 8-K 文件,一笔引人注目的大额交易浮出水面:币安以每股 80.84 美元的价格,购入 Circle 1,237,011 股 A 类普通股,交易总额达 1 亿美元,且已于 9 月 17 日完成交割。同一份文件中还透露,双方达成了一项为期五年的全新商业合作,旨在替代此前于 2024 年 11 月及 2025 年 8 月签署的旧有协议。在新协议框架下,币安将在其平台大力推广 USDC,而 Circle 则依据用户持有的 USDC 规模,按月向币安发放激励费用。
然而,市场对此反应冷淡。消息公布后,CRCL 股价短暂冲高随即回落至 93 美元,较前一交易日收盘价微跌约 1%。
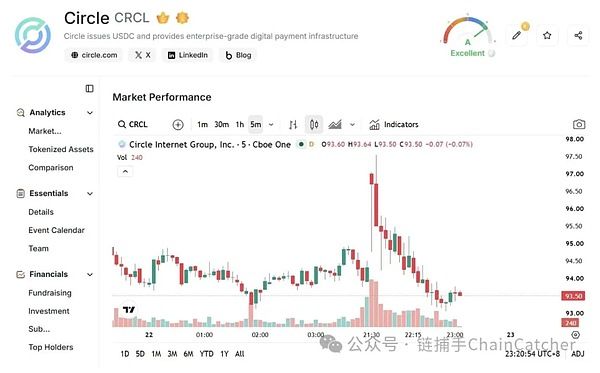
这种冷淡情绪背后有着深刻的逻辑:这绝非一笔普通的 1 亿美元资本运作,而是一次关于“货架资源”的战略收购。
折价锁定与附条件条款:一份特殊的股权安排
此次投资的条款设计,处处凸显着“长期绑定”的特征。
以 9 月 17 日 CRCL 收盘价 85.09 美元为基准,币安的入股价格相当于约 5% 的折扣;若参照 9 月 21 日 94.49 美元的收盘价计算,折扣幅度则扩大至约 14%。币安承诺在交割后的最长两年锁定期内,不得出售、转让、质押或对冲所持股份,除非发生关联方内部转让、经董事会批准的并购或法律强制处置等特定情形;在此期间,股份的投票权由币安行使。
换言之,币安获得的是一份“绑定式”股权——只要商业合作关系存续,资金便无法退出。一旦相关商业安排提前终止,转让限制也随之解除。这笔股权实质上成为了商业协议的担保品,而非独立的财务投资。
真正的博弈焦点在于协议本身。根据 8-K 文件披露,Circle 向币安支付的月度激励费,其计费基础是“通过 Circle 模块化智能合约钱包基础设施服务持有的 USDC 数量”,具体费率并未公开。这一结构沿袭了 2025 年 8 月的协议版本;而在 2024 年 11 月的首版协议中,Circle 曾向币安支付过约 6,030 万美元的一次性前期费用。据 Circle 2025 年年报显示,当年与币安相关的分销成本激增了 1.521 亿美元。
短短 22 个月内,同一对合作伙伴之间的协议已历经三次修订。稳定币的分销定价机制,正在被反复重新校准。
资金流向:谁在支付?
尽管公开叙事强调币安的投资角色,但从现金流角度看,方向恰恰相反。
从会计视角看,币安是股东;但从现金流视角看,币安是收款方。Circle 一方面向币安支付推广费,另一方面让币安成为自己的股东。这种结构在 Coinbase 身上已有先例——作为 USDC 的联合创始方,Coinbase 一直占据 USDC 储备利息收益的一半。
数据更能揭示分销成本的压力。Circle 二季度总营收与储备收入合计 7.01 亿美元,同比增长 7%;而其分销与交易成本高达 4.104 亿美元,其中 3.246 亿美元流向了 Coinbase。扣除分销成本后的净收入(RLDC)为 2.89 亿美元,利润率仅为 41.2%。同期,储备回报率降至 3.5%,同比大幅下降 66 个基点。
这表明 Circle 的利润模型极为脆弱:收入 = 流通量 × 储备收益率 − 分销成本。流通量的增长极易被利率下行趋势抵消,或被高昂的渠道分成吞噬。Compass Point 在 2025 年 6 月首次覆盖 Circle 时给予中性评级,理由正是其分销伙伴高度集中于加密原生机构——如今这份名单上又增加了一家交易所,且该交易所同时身兼股东身份。
对于币安而言,这笔账同样清晰。这家交易所曾于 2019 年与 Paxos 合作推出 BUSD,一度推动其市值突破 200 亿美元,但在 2023 2 月遭到纽约州金融服务局叫停发行。此后,币安转向支持香港 First Digital 的 FDUSD,然而后者目前的流通量已萎缩至约 3.5 亿美元。自有稳定币路线的受挫,使得“推广他人美元”成为现实必然。
USDC 的地位:排名第二,但根基日益稳固
就规模而言,USDC 仍居第二:USDT 流通量约为 1,830 亿美元,USDC 约为 750 亿美元,两者合计占据约 3,000 亿美元稳定币市场的 85% 左右。但市场结构正在发生变化——ARK Invest 数字资产研究总监 Lorenzo Valente 在 9 月 9 日发布的分组图表显示,市值超过 100 亿美元的稳定币曾有四家,如今仅剩 Tether 与 Circle,第三名仅停留在 60 亿美元量级。
在以太坊网络上,USDC 与 USDT 的份额差距已从 2024 年 11 月的 34.2 个百分点收窄至 2026 年 9 月的 17.8 个百分点——同期 USDT 增长 22%,而 USDC 实现了 83% 的增长。2025 年,USDC 调整后的链上交易量首次超越 USDT,达到 18.3 万亿美元对比 13.3 万亿美元;二季度这一数字进一步攀升至 14.8 万亿美元,同比增长 151%。
更关键的变化在于留存率。截至二季度末,滞留在 Circle 自有平台上的 USDC 达 124 亿美元,同比增长 106%,日均加权占比从去年同期的 7.4% 跃升至 19.5%。USDC 越多地沉淀在 Circle 控制的生态场景中,Circle 在分销议价上的话语权就越强。这也解释了为何币安的新协议要按“Circle 钱包基础设施中的 USDC 余额”来计算费用——Circle 正试图通过费率机制,将增量引导至自己的主场。
新的增长点正从另一个方向涌现。股票代币化成为今年增速最快的赛道之一:9 月 10 日,纳斯达克宣布拟向 Kraken 母公司 Payward 投资 1 亿美元,共同开发代币化股票基础设施;9 月 21 日,欧洲央行推出了 Pontes 系统,支持以央行货币结算批发型代币化资产交易。
对 USDC 来说,这是一条受规则约束的新需求路径。加密 KOL Kuai Dong 评论道:
当前币安美股业务,因为合规下,必须用 USDC 才能交易和兑换,所以这激发了人们,需要先获得稳定币 USDC,再去买卖美股的需求。虽然币安提供一键撮合,比如你可以用稳定币 USDT、平台币 BNB 下单,但最终的交易路径,都是要换成稳定币 USDC 后,与平台上的美股股票撮合。
这意味着,每一笔代币化股票的成交,都为 USDC 创造了强制性的兑换需求。USDT 与 BNB 在此路径上仅作为入口货币,最终都必须经过 USDC 这道关卡。当股票开始上链,USDC 便不再仅仅是交易媒介,而是这条新管道的默认计价层。
产品层面的布局也在加速。9 月 16 日,Circle 的 Layer 1 公链 Arc 正式上线公开主网,允许使用 USDC 支付 Gas 费,其创始验证者包括贝莱德、Visa、万事达卡、DTCC、洲际交易所与渣打银行;7 月 10 日,美国货币监理署(OCC)正式批准了 Circle 的国家信托银行牌照。
依托 USDC、Arc 以及重塑跨境价值流转的基础设施,Circle 已经跻身全球最具公信力的发行方行列。我们这 1 亿美元投资和五年承诺,代表的是长周期的信念。币安联席 CEO Richard Teng 表示。而 Jeremy Allaire 的表述更为直接:
我们看到了巨大机遇——依托 USDC 扩大美元准入,触达全球新兴市场。
新兴市场,才是这份协议的真正战略目标。USDT 的护城河恰恰建立在此处:低费率网络下的跨境转账、合约保证金以及本币贬值国家的美元储蓄。Circle 付费给拥有最多新兴市场用户的交易所,等于直接向 Tether 的主场发起挑战。
分歧与时机:为何是现在?
这笔投资之所以引发广泛解读,部分原因在于 Circle 的股东名单在过去半年里充满了话题性。
段永平是其中最具有反差感的一位。2025 年 7 月 29 日,他在雪球平台上明确表示:
没有现金流的东西我看不懂,对稳定币也没兴趣。九个月后,其管理的 H&H International Investment 在一季度 13F 文件中首次披露建仓 Circle:买入 20 万股,均价 95.41 美元,总投资额约 1,908 万美元,占其约 200 亿美元组合的 0.095%。同一季度,但斌旗下的东方港湾海外基金也首次建仓约 3.17 万股;5 月 5 日但斌在微博写道:
因研究员力荐,布局了一点 Circle,当天 CRCL 盘中一度暴涨超 16%。
ARK Invest 的操作节奏则更为连贯。其 ARK Venture Fund 早在 2024 年 5 月就已入股 Circle,IPO 后持续加仓,持仓峰值曾达约 451 万股;3 月 24 日 CRCL 单日暴跌约 20% 时,ARK 三只 ETF 合计买入 161,513 股;7 月 23 日股价跌破 64 美元并跌穿所有主要均线时,再次买入 220,012 股。当然,ARK 也会进行减仓操作——9 月 14 日,其从 ARKK 与 ARKW 合计卖出 142,350 股。
分歧始终存在。软银集团在一季度 13F 中一次性清仓了 Circle 全部 95,659 股(约 1,080 万美元),公开表示要将资金集中投向 AI 领域;另一边,加州教师退休基金 CalSTRS 在二季度增持 Circle 幅度高达 3,456.8%。截至 5 月中旬,申报持有 Circle 的机构已达 485 家,当季 353 家加仓、192 家减仓;而 9 月 8 日,Jeremy Allaire 按 10b5-1 计划减持 56,200 股,套现约 550 万美元。
筹码的分歧直接反映在股价波动上:2025 年 6 月 IPO 定价 31 美元,首日开盘 69 美元,峰值触及 298.99 美元,2026 年 2 月 5 日跌至低点 49.90 美元,9 月 21 日回升至 94.49 美元——过去 12 个月累计跌幅仍约 34%,同期标普 500 指数上涨 16.5%。26 家机构给出的目标均价为 104.31 美元,最高预期 243 美元,最低仅 37 美元,分歧之大近乎荒诞。
币安恰恰选择在分歧最剧烈的时候进场。9 月 15 日,参议院以 49 票对 50 票未能通过 CLARITY 法案的终结辩论动议,CRCL 当日下跌约 11%;次日 Arc 主网上线,市场以“卖事实”回应,股价再跌逾 7%;9 月 17 日交易完成交割——币安以 5% 的折价买下了一个五年期的市场入口,截至 9 月 21 日账面浮盈约 1,690 万美元,但在锁定期内无法兑现。同一天,SEC 还发布了五年期、有条件的股票代币化“创新豁免”。
动机也不难揣测。这家交易所今年 7 月公布注册用户已达 3.23 亿;2026 年 1 月储备报告显示其总储备约 1,556.4 亿美元,其中稳定币占比 474.7 亿美元;但到 8 月,CryptoQuant 分析师 Darkfost 指出其稳定币储备已跌破 420 亿美元,创下 2025 年 10 月以来新低。平台上的美元在流失,而美元流动性是一家交易所的生命线。
结语
过去几年,稳定币的竞争被描绘成一场关于储备透明度与监管牌照的战争。Circle 凭借这套叙事赢得了 OCC 牌照、纽交所席位以及 BlackRock 的背书。但当 USDC 流通量在 730 亿至 770 亿美元区间徘徊了一年多,当美联储每一次降息都直接压缩储备收益率,Circle 不得不承认一个事实:合规能让你拿到入场券,但不能替你把货卖出去。
这 1 亿美元不是估值锚点,而是渠道费。它买不到 USDC 流通量的自然增长,只能买到币安货架上的一个优先展示位——而这个位置需要每月续费。
检验这笔交易成败的标准只有一个:Circle 的净 Take Rate。如果未来几个季度,尽管币安带来了 USDC 余额上升,但扣除分销成本后的利润率却继续持平甚至下滑,那么这笔交易就是 Circle 用股权换取了一次昂贵的曝光机会。反之,如果 USDC 真正沉淀为保证金、储蓄、结算余额以及代币化资产的计价层,而不是在交易所内快速周转的库存,那么币安将成为 Circle 从单纯的“利息收入工具”转型为“生态系统”的第一块拼图。
而对币安来说,账目要好算得多:无论 USDC 最终能否撼动 USDT 的地位,推广费按月到账,股权还有两年的锁定时间。
Circle 买下了货架,但每月为它续费的账单,才刚刚开始计时。