Muse自上线以来仅用时23天,累计下载量便跨越500万大关,这款AI智能体产品在用户规模扩张上实现了惊人的爆发式增长。针对这一现象,摩根士丹利发布了详细研报,不仅系统梳理了该产品当前面临的六大核心挑战,还对其商业化的落地路径进行了推演。
研报分析显示,在短期流量数据光鲜的背后,产品留存率、付费转化率、技术稳定性以及合规风险等深层次问题亟待解决。
Muse的变现途径主要包括会员订阅、交易佣金以及B端业务合作,但其关键在于如何精准把握增长与变现的节奏平衡。后续的产品迭代效果及商业化进程,将是行业观察的重点。
作为Meta旗下的AI智能体应用,Muse在上线23天内迅速点燃了消费级Agent市场的热情,成为近期增长最为迅猛的AI工具之一。
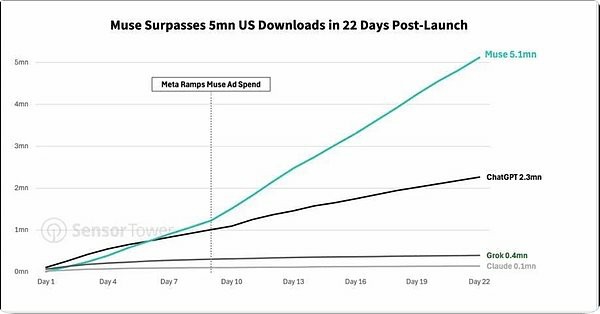
根据市场调研机构Sensor Tower的数据统计,截至9月30日,Muse的累计下载量已突破500万次。该应用于9月8日在美国和加拿大正式推出,仅耗时22天便达成了这一里程碑;对比之下,ChatGPT、Grok和Claude分别耗费了56天、103天和492天才达到同样的下载量水平。
Muse呈现出的高速增长态势,引发了市场对于其运营成本、算力需求以及商业化能力的广泛讨论。近日,摩根士丹利互联网行业首席分析师Brian Nowak团队发布了深度研究报告,围绕Muse的货币化机制、服务成本、算力储备、企业端市场潜力、与亚马逊的合作关系以及公司估值这六大维度展开深入剖析。
其中,最核心的矛盾点在于:Agent用户的增长速度越快,相应的算力成本也就越高;而Meta必须证明,未来通过广告、交易佣金、企业订阅以及API服务等获得的收入,足以覆盖这部分高昂投入,从而将庞大的用户基数转化为实际收益。
一、货币化:短期聚焦用户规模,长期锁定30万亿美元消费市场
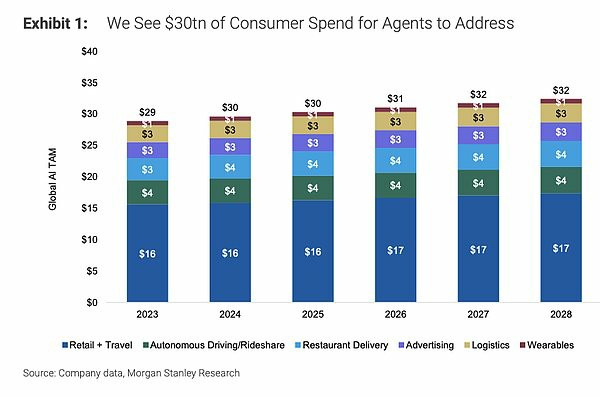
Muse目前并未急于追求即时盈利。摩根士丹利预测,短期内订阅收入占比有限,交易抽成也将保持在较低水平。Meta当前的首要任务在于扩大用户基数、提升使用频次,并逐步培养用户通过Agent完成商业交易的习惯。
真正大规模的货币化进程预计要到2027至2028年才会启动。从长远视角看,Meta有望围绕实时竞价机制构建一个Agent商业市场:企业将根据预期的投资回报率进行竞价,并向Meta支付相应的交易费用。
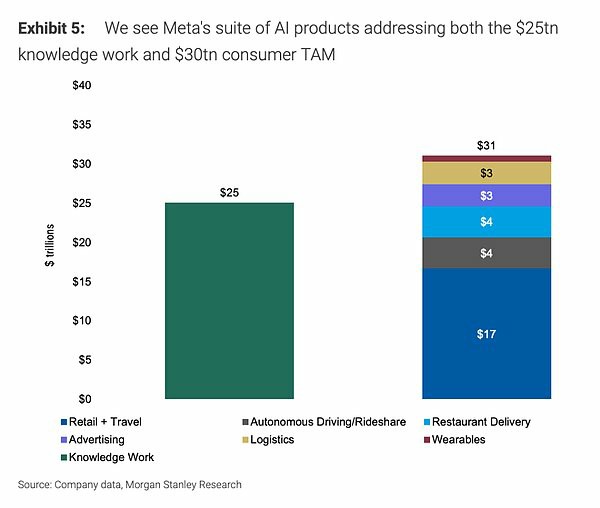
这一商业模式对应的潜在市场规模高达30万亿美元,涵盖范围包括零售、旅游、出行、餐饮配送、广告投放、物流以及可穿戴设备等众多消费场景。
在直接收费之前,Muse还可以通过提升用户粘性和完善用户画像能力,反向增强Meta现有广告业务的变现效率。
二、成本:单用户月均成本最高达130美元,高门槛或成护城河
Muse的热度上升,首先让Meta直面成本压力。
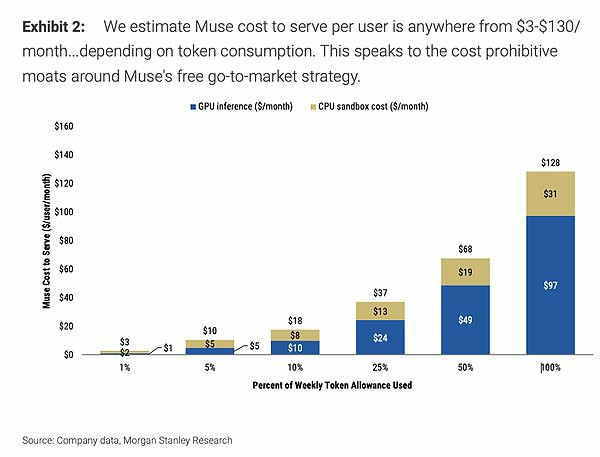
摩根士丹利测算指出,Muse的服务成本区间约为每用户每月3至130美元,具体数值主要取决于Token的使用量。其中,GPU推理成本随Token消耗线性增长,而CPU沙箱成本则与用户激活频率及虚拟机运行时长挂钩。
若以用户消耗每周25%的Token配额为基准,每用户每月的平均成本约为37美元。需要注意的是,该测算假设Meta按照AWS按需价格租用全部CPU沙箱容量,因此实际执行成本可能低于此数值。
这表明,Agent领域并非是一个容易通过烧钱就能复制的生意。Meta拥有约2500亿美元、同比增长27%的核心广告业务提供资金后盾,全球平均每用户收入约70美元,使其有能力承受前期高昂的AI基础设施投入。
三、算力:2026年采购的CPU资源理论上可支撑10亿DAU
如果Muse继续保持快速增长趋势,Meta是否具备足够的算力支持?
摩根士丹利表示:基于目前的CPU采购规模,理论上足以支撑10亿Muse日活跃用户(DAU)。
据估算,Meta在2026年采购的CPU容量总计约6.43亿vCPU,对应约3.21亿个Muse实例容量。在设定每天活跃3小时、峰值系数为2倍以及1.2倍容量缓冲的前提下,支撑10亿DAU所需的同时活跃实例约为3亿,现有算力基本能够覆盖。
这意味着,随着Muse用户规模的扩大,Meta短期内亟需解决的可能不是“算力有无”的问题,而是如何将巨额算力投入有效转化为用户增长和商业收入。
报告预计,Meta在2027年的资本开支约为2250亿美元,对应折旧额约590亿美元;第三方计算合同支出预计约为260亿美元,高于2026年的170亿美元。
四、企业市场:以消费Agent为切入点,进军25万亿美元知识经济
Muse的商业想象力远不止于个人消费者。
Meta正致力于将Agent推向企业市场,目标覆盖规模约25万亿美元的全球知识型工作经济。相关产品线包括面向中小企业的Muse、WhatsApp和Messenger智能体工具、企业版产品、Muse Coding以及未来的模型API“Watermelon”。
摩根士丹利指出,传统企业的Web 1.0架构并不利于Agent之间的直接交互。未来,企业需提供机器原生的接口,使Agent能够直接调用商品、服务及企业内部系统。
这为Meta开辟了新的收费模式:向企业收取订阅费,同时向开发者和企业提供API算力与模型服务。
敏感性测试显示,若有6000万用户每月支付15美元,到2028年可能推动EPS提升约8.2%;若将100MW专用算力用于API业务,也可能使2028年EPS增加约4%。
五、亚马逊:Agent介入电商后,交易入口成为关键博弈点
一旦Muse开始协助用户进行购物,Meta就无法回避与亚马逊的关系。
亚马逊占据美国电商市场约40%的份额,掌控着庞大的商品、商户及物流体系。双方潜在合作的核心议题包括:谁是商户记录方、谁主导购物体验、Prime权益和零售媒体价值如何分配,以及哪些数据能够回流至Muse。
与此同时,Meta又在很大程度上依赖亚马逊的AWS云资源,包括CPU、GPU算力,以及通过Bedrock平台提供的模型API分发渠道。
因此,Meta与亚马逊之间的潜在合作绝非普通的电商联手,而是可能涉及交易入口争夺、用户数据共享、云算力供给以及模型分发等多个层面的深度博弈。
六、估值:21倍PE已部分反映Muse预期,下一步取决于商业化成效
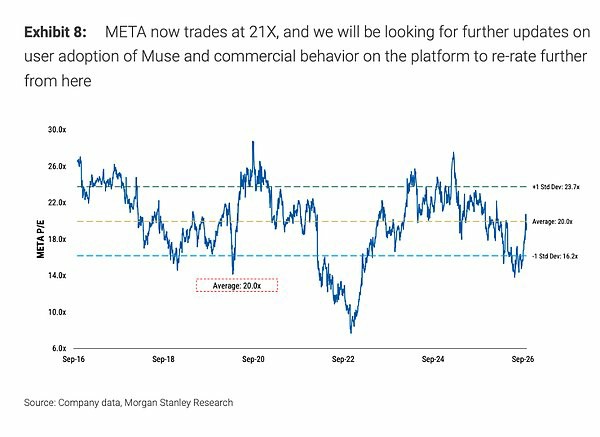
随着Muse的发布以及Meta与各州检察长达成和解,Meta的NTM共识EPS估值已从约14倍上升至21倍。
摩根士丹利认为,当前估值已经反映了Meta以免费模式推出Muse所带来的部分先发优势。后续估值能否进一步上行,关键在于三点:第一,Muse的用户规模和使用率能否持续攀升;第二,Agent能否真正形成规模化的商业交易闭环;第三,谷歌、SPCX等竞争对手的推进速度。
Meta在2025年2月曾一度达到28倍的估值水平,因此,如果Muse能够不断扩大用户基础,并进一步证实其商业化潜力,市场仍有可能重新评估其估值水平。
从基本面来看,摩根士丹利关注的上行驱动因素主要包括:AI推动核心用户参与度提升、商业消息和Agent业务的增长,以及API平台逐步实现规模化变现。
归根结底,Muse当前最重要的战略价值不在于贡献多少直接收入,而在于Meta能否利用其庞大的用户基础、广告现金流和算力投入,将一个高成本的AI应用打造为连接消费者、企业和商业交易的Agent平台。
以上就是Muse上线仅23天下载量突破500万,摩根士丹利深度剖析其六大核心问题及商业化发展路径的详细内容,更多关于大摩剖析Muse商业化难题的资料请关注其它相关文章!